coindesk.com
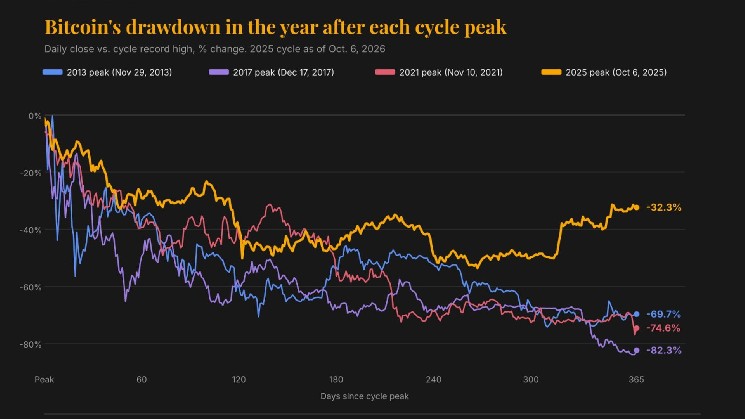
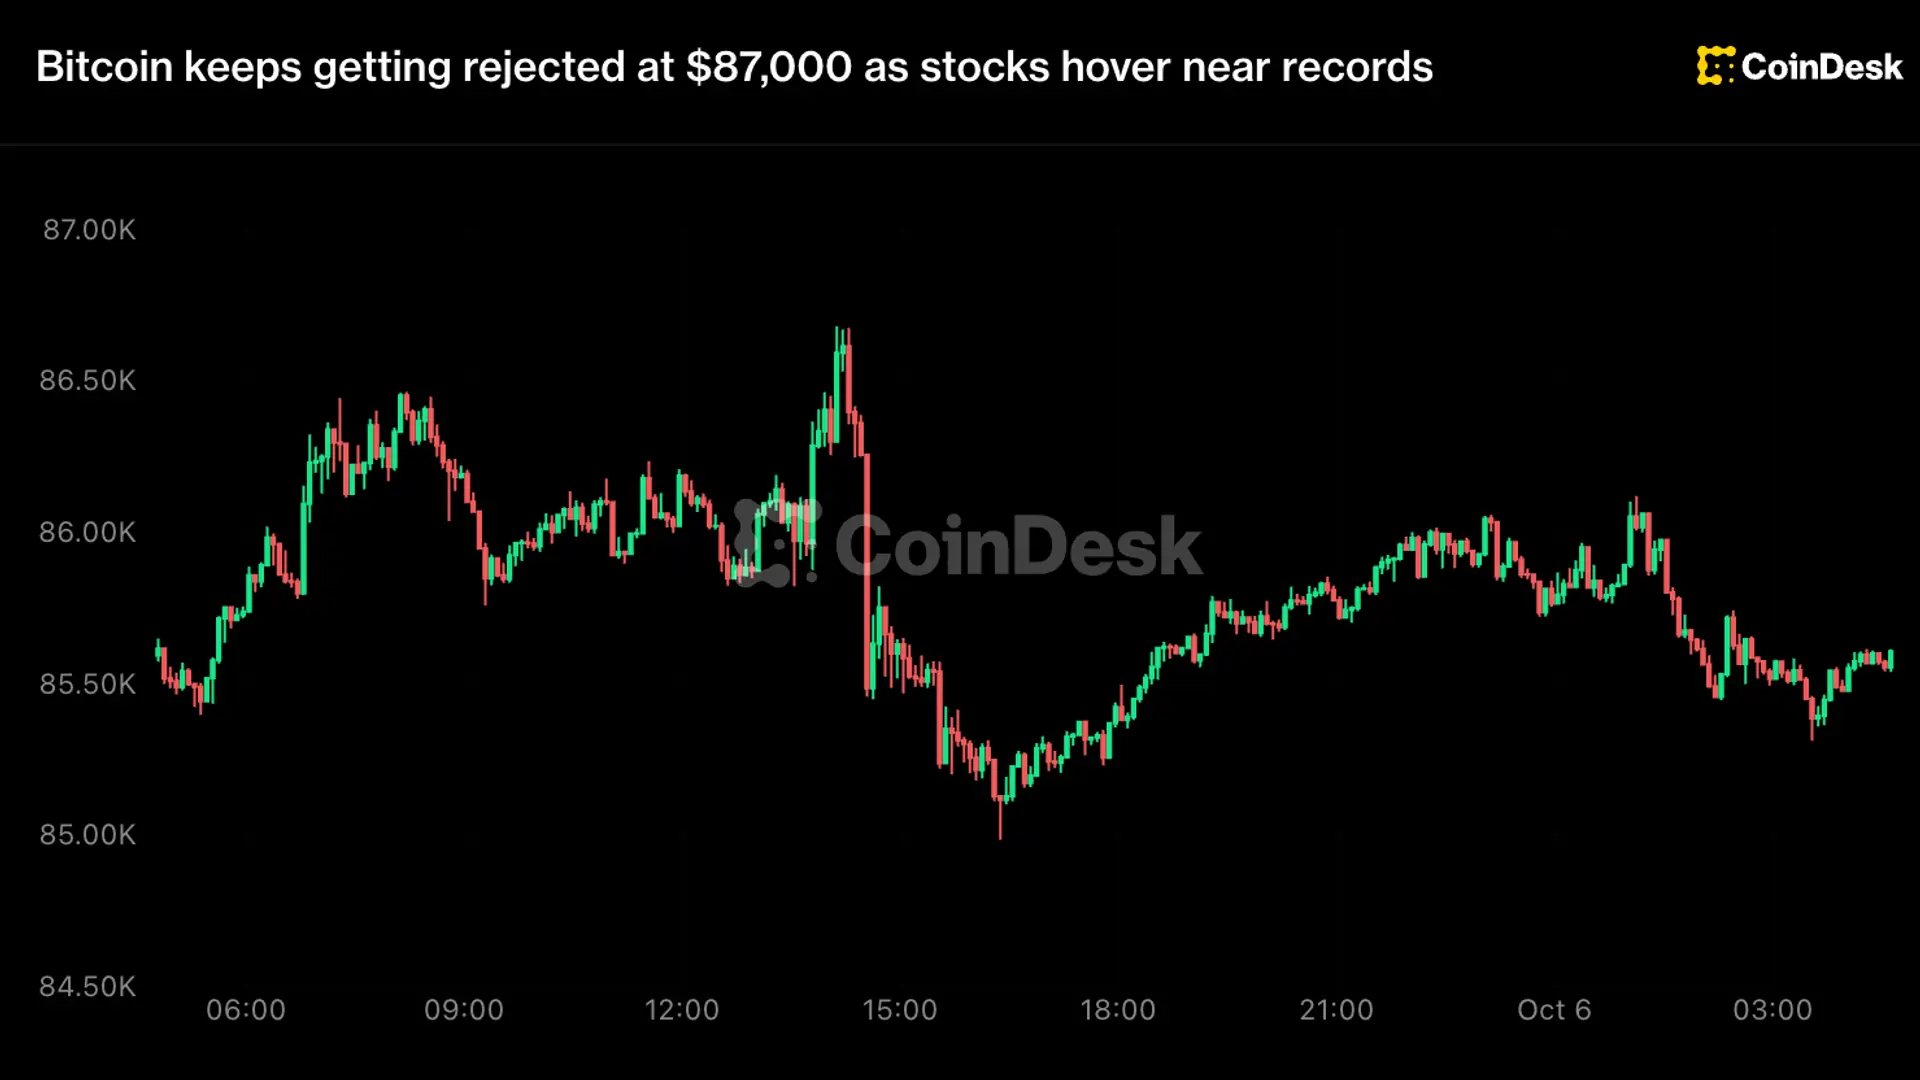
Ja, Sie haben richtig gelesen. Ein Jahr nachdem Bitcoin am 6. Oktober 2025 einen Rekordhoch von über 126.000 $ erreicht hatte, ist der Kurs nur um 32 % gefallen und liegt nun bei 85.453 $ .
In traditionellen Märkten würde ein Rückgang dieser Größenordnung als Crash gewertet werden. Für Bitcoin ist dies jedoch ein deutlich sanfterer Abwärtstrend als in vergangenen Bärenmärkten.
Genau ein Jahr nach dem Höhepunkt im Jahr 2013 lag Bitcoin um 69,7 % im Minus. Ebenso war er nach dem Höchststand im Dezember 2017 um 82,3 % gefallen. Ein Jahr nach dem Höchststand im November 2021 lag er laut Berechnungen von CoinDesk um 74,6 % niedriger.
Dieser geringere Rückgang beschränkt sich nicht nur auf den Einjahrestag. Der Bärenmarkt selbst war milder. Am Tiefststand, knapp unter 59.000 US-Dollar am 30. Juni, lag Bitcoin mehr als 53 % unter seinem Höchststand. Frühere Bärenmärkte verzeichneten Preisstürze von 77 % bis 85 % von Rekordhochs.
Im Wesentlichen haben sich zwei Dinge verändert. Der Bärenmarkt war flacher, und sein Tiefpunkt wurde früher erreicht. In früheren Zyklen trat der Tiefpunkt häufig um die Ein-Jahres-Marke oder später ein; dieses Mal kam er nach etwa neun Monaten, und die anschließende Erholung verlief schnell.
„Die bemerkenswertesten Veränderungen sind die deutlich verkürzte Dauer des Rückgangs und die verringerte Verweildauer am Tiefpunkt“, sagte Tim Sun, Senior Researcher bei HashKey Group, gegenüber CoinDesk.
Marktteilnehmer veränderten sich
Der Hauptgrund, warum frühere Bärenmärkte deutlich tiefere und längere Preisrückgänge verzeichneten, liegt darin, wer die vorangegangenen Haussephasen antrieb. Privatanleger und ihr Einsatz von Hebelwirkung befeuerten häufig diese Rallyes, die oft in Abstürzen mit Fondspleiten und Börsenausfällen gipfelten, wie im Jahr 2022 zu beobachten war.
Der Aufwärtstrend 2023–25 wurde hingegen von institutionellen Zuflüssen durch regulierte Anlagevehikel wie ETFs getragen, während der darauffolgende Abschwung eine makroökonomisch bedingte Umkehr dieser Zuflüsse widerspiegelte.
"Während frühere Zyklen hauptsächlich von Privatanlegern und Hebelwirkung getrieben wurden, stammen die Käufer im aktuellen Zyklus zunehmend aus dem außerhalb des Kryptomarkts liegenden Bereich, einschließlich ETFs, Vermögensverwaltungsgiganten, Family Offices und sogar Unternehmen. Diese wachsende Nachfrage nach externer Asset-Allokation ist die treibende Kernkraft hinter diesen Veränderungen", sagte Sun.
Der jüngste Abschwung wurde laut Sun nicht vollständig durch „Schwarze-Schwan“-Ereignisse verursacht; vielmehr war er größtenteils auf Kapitalabflüsse zurückzuführen, die sich aus Veränderungen im externen makroökonomischen Umfeld und im Anlageallokationsumfeld ergaben.
"Folglich löste der Markt trotz erheblicher Anpassungen nicht die anhaltenden negativen Rückkopplungsschleifen aus, die in der Vergangenheit zu beobachten waren", bemerkte er.
Diese Art von institutionellem Kapital verhält sich anders als spekulative Einzelhandelsflüsse, sagte Griffin Ardern, Mitbegründer und Portfolio-Manager des Volatilitätsdesk bei Primal Fund.