coindesk.com
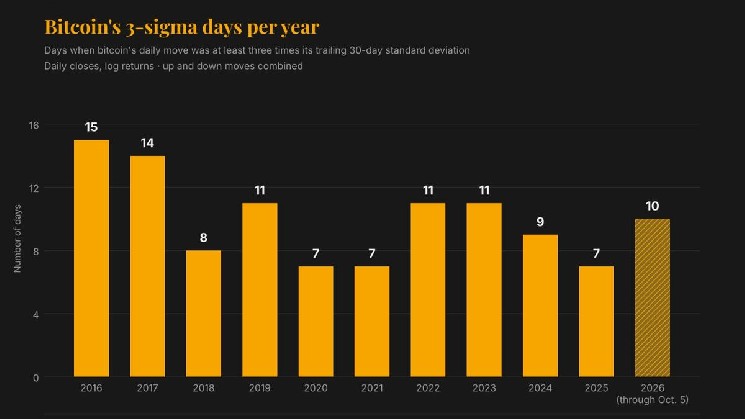
Bitcoin BTC$82.486,39 erlebt in diesem Jahr ungewöhnlichere und größere Preisschwankungen als während des Bärenmarktes 2018, obwohl seine Gesamtvolatilität deutlich zurückgegangen ist, was eine Herausforderung für alle darstellt, die auf standardisierte Risikomodelle angewiesen sind.
Die größte Kryptowährung verzeichnete im Jahr 2026 insgesamt 10 Tage, an denen sich ihr Preis um mindestens drei Standardabweichungen vom jüngsten Handelsmuster bewegte, wie eine Analyse von CoinDesk zeigt. Das ist mehr als die acht derartigen Tage, die im gesamten Jahr 2018 verzeichnet wurden, als Bitcoin 73 % seines Werts verlor.
Händler messen diese ungewöhnlich großen Bewegungen in „Sigma“, einem Maß dafür, wie stark der Preis eines Vermögenswerts typischerweise von seinem normalen Verhalten abweicht. Um diese zu quantifizieren, verglich CoinDesk die tägliche Kursbewegung mit der 30-Tage-realisierten Volatilität von Bitcoin, einem Maß dafür, wie stark sich der Preis in der Regel an jedem Tag des vorangegangenen Monats bewegt hat. Jeder Tag, an dem sich der Preis um das Dreifache dieses Wertes nach oben oder unten bewegte, wurde als „3-Sigma“-Tag gezählt.
In einer normalen glockenförmigen Verteilung liegen etwa 95 % der Bewegungen innerhalb von 2 Sigma und 99,7 % innerhalb von drei Sigma. Das macht eine 3-Sigma-Bewegung selten, weshalb Händler sie nutzen, um übermäßige Ausschläge zu markieren. Eine hohe Anzahl deutet darauf hin, dass ein Vermögenswert weiterhin anfällig für plötzliche Schwankungen bleibt, selbst wenn seine Gesamtschwankungsbreite abnimmt.
Die Ergebnisse deuten darauf hin, dass sich Bitcoin im Laufe der Jahre beruhigt hat, jedoch weiterhin überproportional starke Tage verzeichnet, und in diesem Jahr häufiger als 2018. Dies bedeutet, dass Bitcoin im Vergleich zu seiner jüngsten Volatilität ungewöhnlich große Bewegungen erlebt, obwohl die Bewegungen selbst kleiner geworden sind. Die annualisierte Volatilität von Bitcoin liegt in diesem Jahr bei etwa 46 %, gegenüber 84 % im Jahr 2018, während seine 3-Sigma-Bewegungen im Durchschnitt etwa 7 % betragen, im Vergleich zu rund 10 % vor acht Jahren.
"Bitcoin durchläuft weiterhin lange stille Phasen, gefolgt von scharfen Neubewertungen, und daran hat sich nichts geändert. Der Markt ist gereift, mit mehr Institutionen, ETFs und deutlich tieferer Liquidität, sodass der durchschnittliche Tag ruhiger verläuft. Doch die Schocks sind nicht verschwunden: Makro, Hebelwirkung, Positionierung“, sagte Nicolas Quatravaux, Leiter EMEA bei Paradigm, dem führenden institutionellen Liquiditätsnetzwerk für Kryptoderivate.
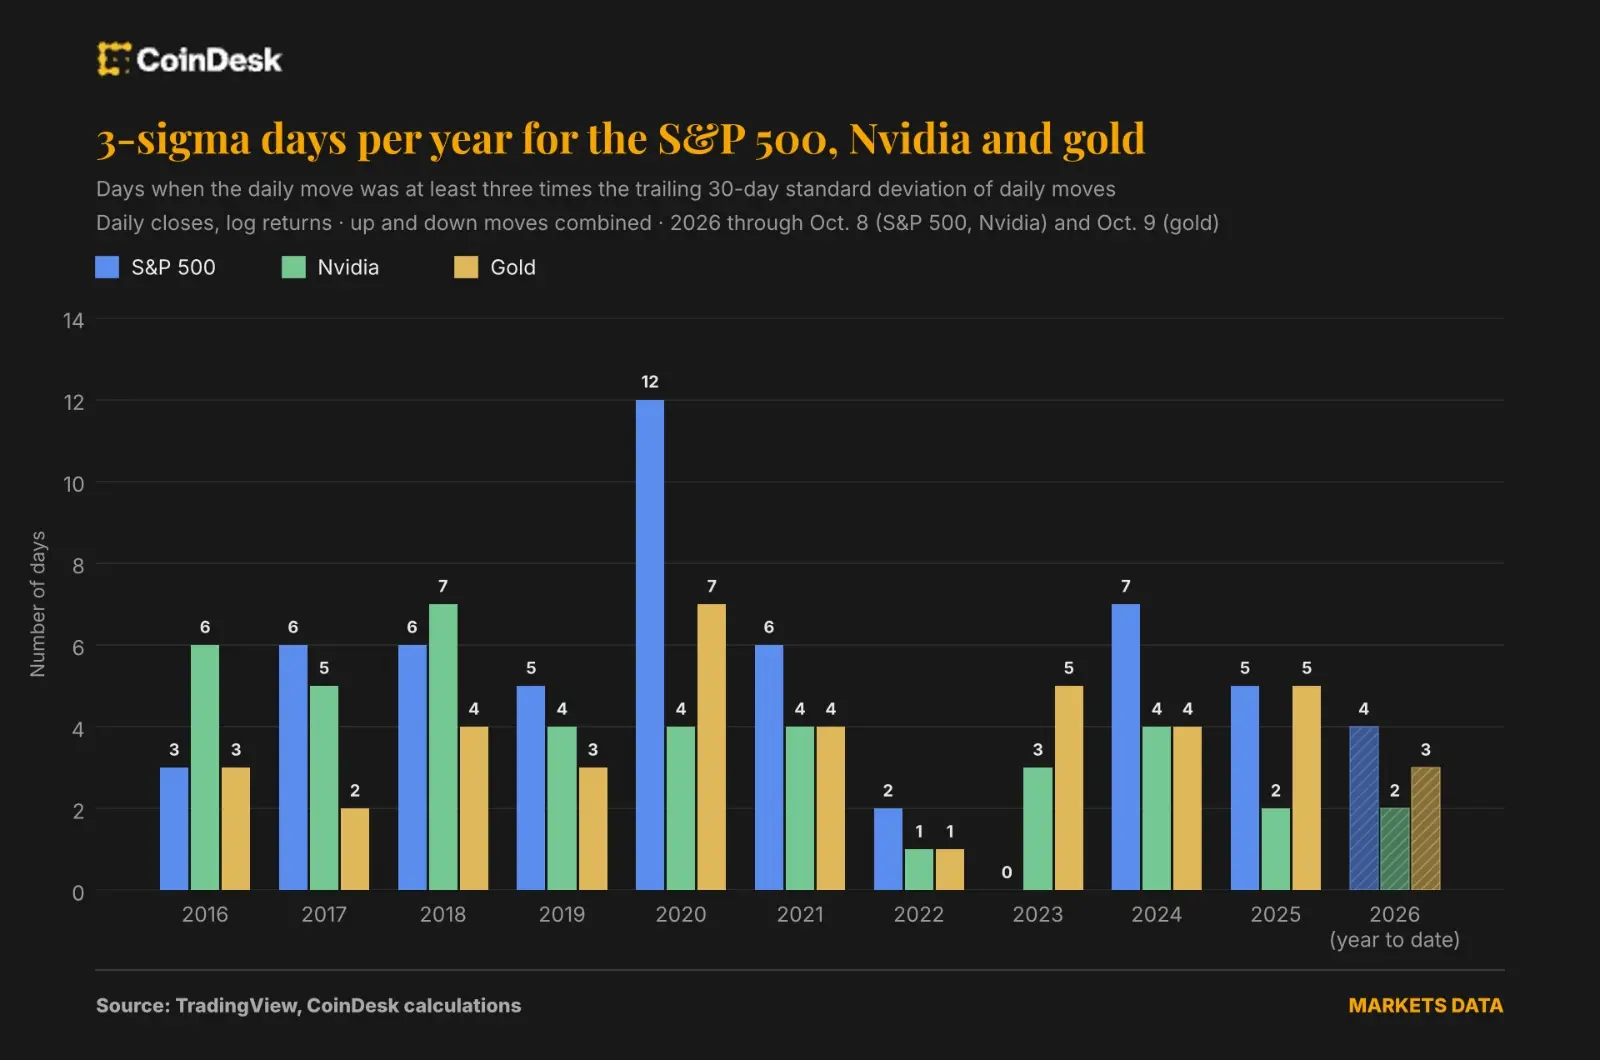
Dieser Kontrast ist selbst im Vergleich zu anderen volatilen Vermögenswerten auffällig. Seit 2024 ist Bitcoin etwa so volatil wie Nvidia, mit rund 47 %. Dennoch verzeichnete Bitcoin in diesem Zeitraum 26 Dreifach-Sigma-Tage, verglichen mit acht bei Nvidia. Der S&P 500 hatte 16 und Gold 12.
Warum fallende Volatilität Risikomodelle in die Irre führen kann
Das Fortbestehen extremer Bewegungen stellt eine Herausforderung für Investoren dar, die volatilitätsbasierte Risikomodelle verwenden, um zu bestimmen, wie viel Bitcoin zu halten ist.