de
Zurück zur Liste

Die Debatte um Aktien-Token und die Lücke, die niemand allein schließen kann

source-logo  coindesk.com 24 September 2026 20:14, UTC
image

AMC-CEO Adam Aron bezeichnete die tokenisierten AMC-Aktien von Robinhood als einen „quasi-falschen Markt“ und drohte mit rechtlichen Schritten. Vlad Tenev von Robinhood erwiderte, dass ein börsennotiertes Unternehmen nicht jedes auf seiner Aktie basierende Produkt genehmigen darf.

Im Zuge ihres Streits in den sozialen Medien, eine Auseinandersetzung über welche Art von Token ist legitim, was zu folgender Debatte geführt hat: ein Wrapped Token, das einen Anspruch auf die zugrunde liegende Aktie darstellt, oder ein vom Emittenten unterstütztes Token, das beim Transferagenten registriert ist. Die SEC äußerte am 17. September eine Auffassung und gewährte eine fünfjährige Befreiung das den Handel mit tokenisierten US-Aktien nur innerhalb der USA ermöglicht, wobei der Token dieselben Dividenden-, Stimm- und Klassenrechte wie die Aktie trägt. Synthetische Exponierungen wie die tokenisierten Aktien von Robinhood sind ausgeschlossen.

Der AMC-Token auf Robinhood

Über sieben Sitzungen zwischen dem 31. August und dem 9. September verzeichnete Robinhoods AMC Token schloss zum Median 0,87 % und am breitesten Punkt 2,71 % gegenüber dem Schlusskurs von AMC an der NYSE, gemessen am Uniswap-Pool, der etwa 95 % des Handelsvolumens ausmacht. Solange der zugrunde liegende Markt geöffnet ist, bleibt der Preis weitgehend im Einklang.

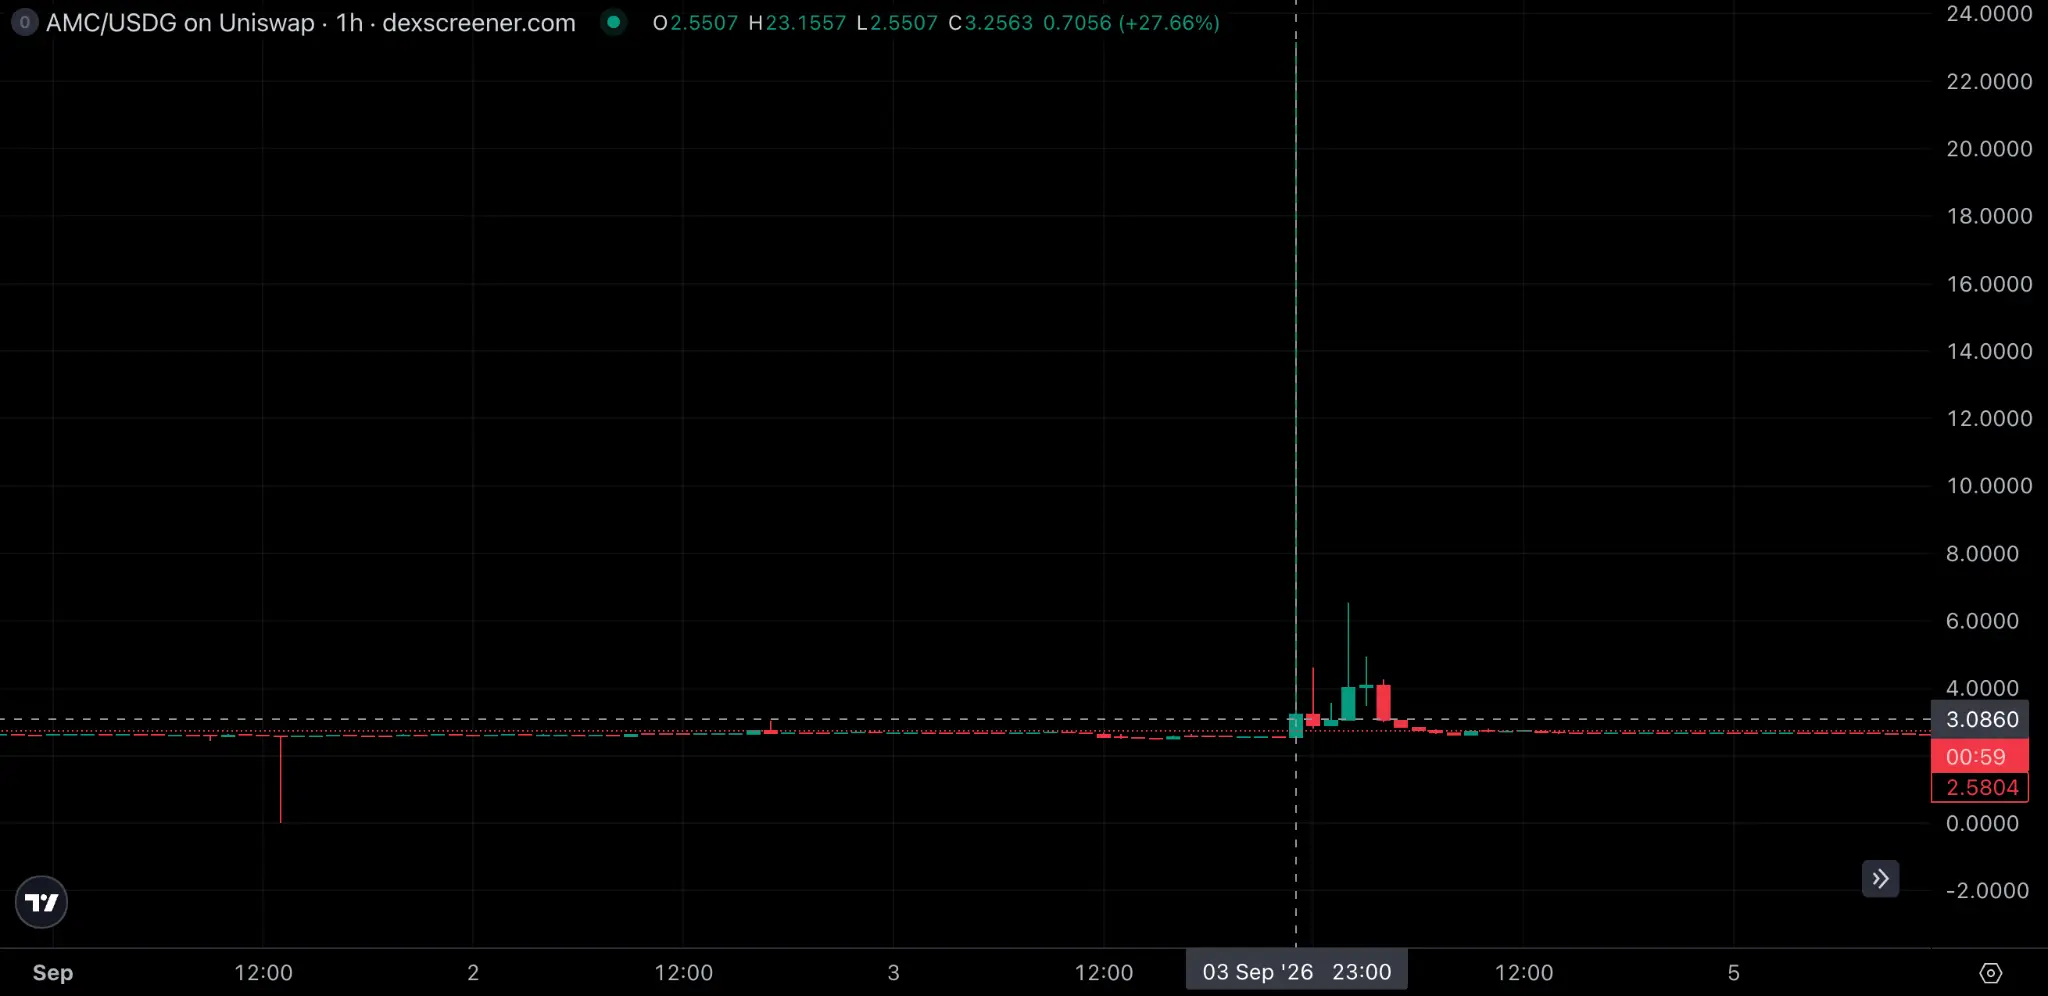
Es ergibt sich jedoch ein anderes Bild, wenn der zugrunde liegende Markt geschlossen ist. In der Zeit bis Mitternacht am Donnerstag, den 3. September, stieg der AMC-Token von Robinhood von 2,55 $ auf bis zu 23,16 $, was dem Neunfachen von 2,54 $ entspricht, dem Schlusskurs von AMC an der NYSE sieben Stunden zuvor, bevor er innerhalb derselben Stunde wieder auf 3,26 $ zurückfiel. Das Handelsvolumen über den Pool betrug in dieser Stunde 10,5 Millionen $.
Wrapped-Token wie Robinhoods AMC sind häufig als Forderungen gegenüber Offshore-Emittenten strukturiert, die die Token mit den zugrunde liegenden Aktien besichern. Theoretisch sollte der Preis übereinstimmen, sofern der Emittent sicherstellt, dass die zugrunde liegenden Aktienpositionen und die Forderungen im Verhältnis 1:1 übereinstimmen, doch in der Praxis werden die beiden Instrumente separat gehandelt und können somit divergieren. Arbitrageure, wie Hochfrequenzhandelsunternehmen und Market-Making-Desks, greifen ein, um die Märkte auszurichten, Arbitragegewinne zu sichern und etwaige Dislokationen zu schließen. Der gleiche Mechanismus sorgt dafür, dass Depositary Receipts mit ihren zugrunde liegenden Aktien sowie ETFs mit ihrem Nettoinventarwert in Einklang bleiben.

Im Fall von Robinhood nennt der Emittent auf Jersey jedoch nur einen autorisierten Teilnehmer, der berechtigt ist, Erstellung und Rücknahme vorzunehmen. Der Anstieg fiel klar in die Stunden, in denen dies erlaubt war, doch der Teilnehmer prägte oder verbrannte zu diesem Zeitpunkt keine Token. Die Onchain-Daten zeigen 47 Prägungen am Freitag, dem 4. September, alle zwischen 12 und 19 Uhr ET, somit bequem innerhalb der Kassensitzung, einen halben Tag nachdem der Token entkoppelt und sich wieder erholt hatte.

Mehr als nur Nachrichten
Inhalte, Kurs- und Portfolio-Tracking sowie Preisalarme — alles, was Sie brauchen, in der Crypto News-App.
Jetzt herunterladen, den Kryptomarkt im Blick behalten und den Informationsfluss steuern.

Der vom Emittenten unterstützte Token bedient den regulierten Markt; der Wrapped Token bietet denjenigen außerhalb dieses Marktes Zugang. Werden beide gleichzeitig betrieben, profitieren beide. Der Wrapped-Markt erhält die zwei Dinge, die ihm um 23 Uhr fehlten: eine aktuelle Preisreferenz und ein Instrument, gegen das ein Market Maker arbitrage betreiben kann. Der vom Emittenten unterstützte Markt erhält Zuflüsse von Arbitrageuren, die die Token als Inventar halten, um Märkte für Wrapped Tokens zu machen. Wird der Wrapped Token mit einem IST besichert, erfolgt die Erstellung und Rücknahme auf derselben Schiene, die in Sekunden abwickelt und nicht mehr vom Kassamarkt abhängig ist, um Aktien zu beschaffen. Dann hören die beiden auf, als separate Märkte zu handeln, und werden Teile derselben Infrastruktur, die unterschiedliche Anwendungsfälle bedient.

Die Diskussion sollte sich nun darauf konzentrieren, wie die Spreads für Marktteilnehmer, die um 3 Uhr morgens handeln, verengt werden können, wie die Umrechnung zwischen verschiedenen Instrumenten verkürzt wird, wie ein kontinuierlicher Markt abgewickelt wird und wer die Infrastrukturen dazwischen aufbaut.

Kein einzelnes Unternehmen kann die gesamte benötigte Infrastruktur allein aufbauen. Börsen, Broker, Fondsmanager, Market Maker, Transferstellen und Clearingstellen halten jeweils einen Teil, doch keiner allein genügt. Sie gemeinsam an einen Tisch zu bringen, um einen Markt zu schaffen, ist das zentrale Ziel von Branchenverbänden wie die IST-Koalition versuchen zu erreichen.

Hinweis: Die in dieser Kolumne geäußerten Ansichten sind die des Autors und spiegeln nicht unbedingt die von CoinDesk, Inc. oder deren Eigentümern und Partnern wider.

Neueste Krypto-Nachrichten
  1. 1
    Bullish, Alpaca und Apex Fintech bilden eine Koalition zur Förderung von emittentenunterstützten tokenisierten Aktien
  2. 2
    US-Rohstoffunternehmen dürfen in tokenisierte Vermögenswerte investieren und Blockchain-Aufzeichnungen verwenden: CFTC
  3. 3
    Bitcoin hat gerade einen wichtigen langfristigen gleitenden Durchschnitt überschritten. Das könnte Folgendes bedeuten
  4. 4
    Das Krypto-Casino Duelbits geht nach einem Hot-Wallet-Hack mit einem Schaden von 7 Millionen US-Dollar offline
  5. 5
    Die Bärenmärkte von Bitcoin werden milder. Bullenmärkte könnten als Nächstes folgen
  6. 6
    Die größten Banken Großbritanniens führen die weltweit ersten Interbanken-Transaktionen mit tokenisierten Einlagen durch
  7. 7
    Europäischer Stablecoin-Emittent Qivalis sieht eine Transformation der globalen Handelsfinanzierung
  8. 8
    Cathie Woods ARK kooperiert mit Securitize zur Tokenisierung eines Venture-Fonds mit Beteiligungen an OpenAI und Anthropic
  9. 9
    Solana Foundation stellt Veteranen von Binance und Polygon ein, um die Bemühungen im Bereich tokenisierte Finanzen zu intensivieren
  10. 10
    EU-Finanzaufsicht macht KI und Tokenisierung zur Aufsichtspriorität im Jahr 2027
Aktuelle Forschung

The Definitive Stablecoin Landscape Series: Asia Pacific

The Definitive Stablecoin Landscape Series: Asia Pacific

As stablecoins move into regulated finance, APAC is becoming a key proving ground. This report maps the region’s rules, use cases, and $RLUSD’s role.

Von CoinDesk Research
15. Sept. 2026
Beauftragt vonRipple

As stablecoins move into regulated finance, APAC is becoming a key proving ground. This report maps the region’s rules, use cases, and $RLUSD’s role.

Warum es wichtig ist:

As stablecoins move into regulated finance, APAC is becoming a key proving ground. This report maps the region’s rules, use cases, and $RLUSD’s role.

Vollständigen Bericht ansehen
Mehr aus Meinung

Eine gestohlene Münze kann zurückgegeben werden. Eine geleakte Identität hingegen nicht.

Um eine dauerhafte wirtschaftliche Innovation zu gewährleisten, müssen wir jetzt das Clarity-Gesetz verabschieden

Warum Banken aufhören sollten, sich Sorgen zu machen, und lernen sollten, den Clarity Act zu schätzen

coindesk.com