Для Сбербанка России это может стать одним из первых крупных шагов на рынке легальных криптосервисов. Если регулирование заработает по плану, Криптовалюта перестанет быть для банков исключительно внешней темой и перейдет в формат контролируемого финансового продукта.
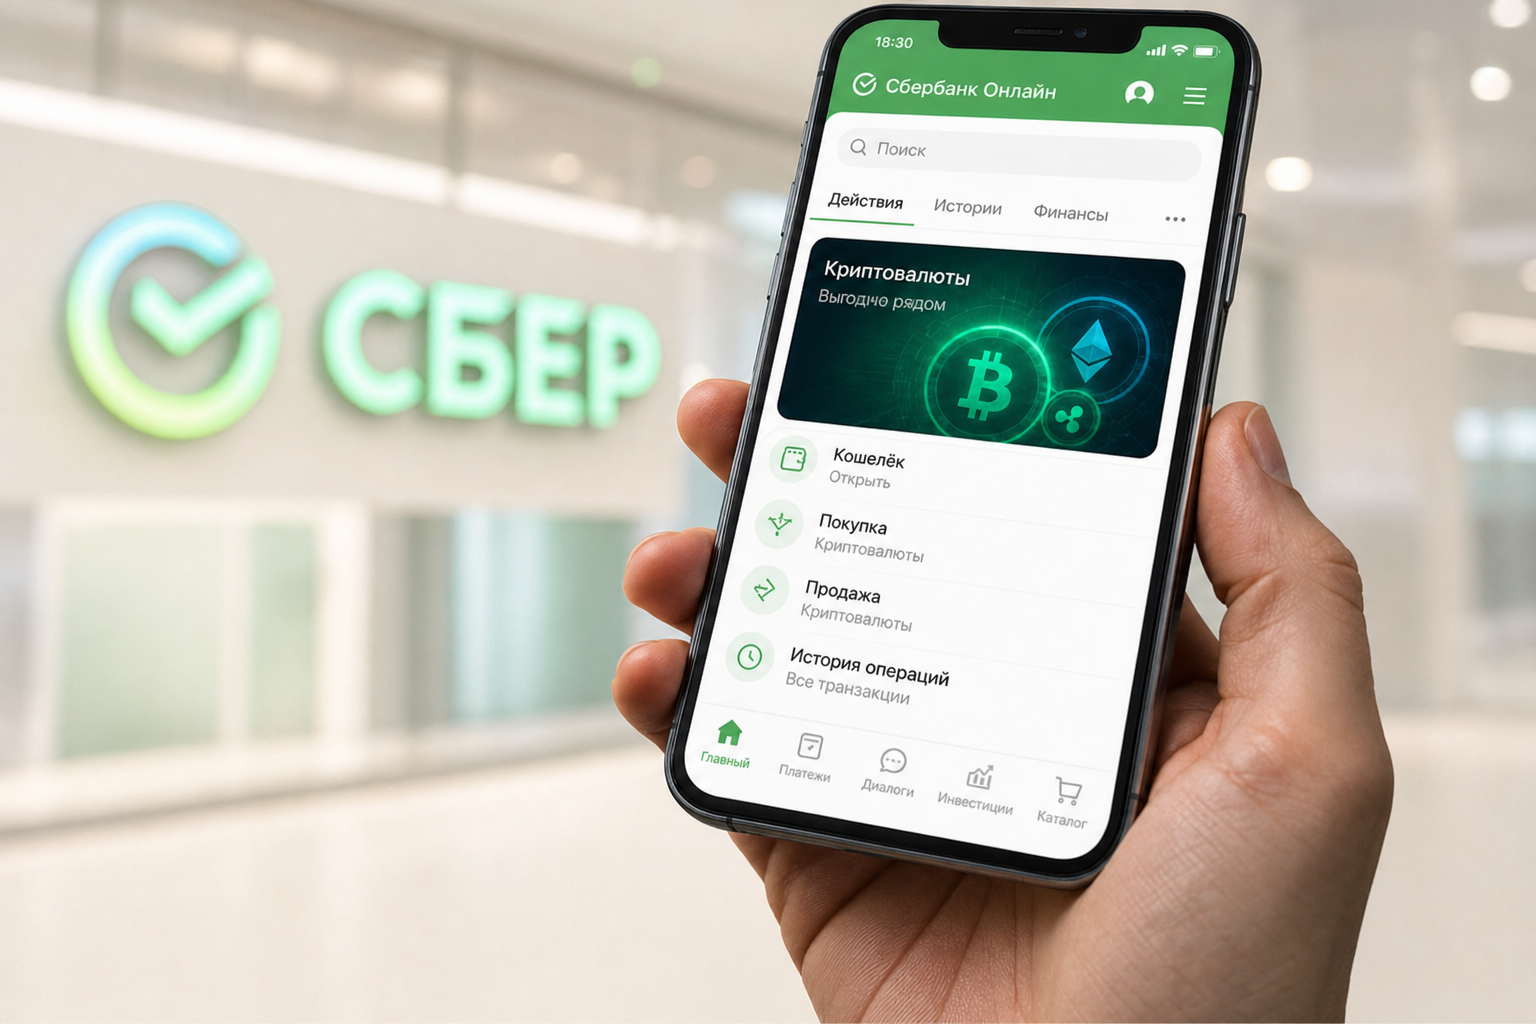
Как только появится регулирование, мы со своей стороны подготовим сервис для клиентов. По сути, это будет криптокошелек, который в первую очередь встроят в «Сбербанк Онлайн» и «СберИнвестиции».
Как это может работать для клиента
С учетом заявленной связки кошелька, депозитария и банковских приложений сценарий для клиента будет строиться вокруг привычной банковской проверки.
- Открыть раздел цифровой валюты в «Сбербанк Онлайн» или «СберИнвестиции».
- Пройти банковскую идентификацию и верификацию, если сервис запросит дополнительные подтверждения.
- Выбрать актив из списка, разрешенного правилами, и подтвердить покупку или продажу.
- Проверить, что актив отразился в криптокошельке и депозитарном учете.
Сроки зависят от закона и обновления приложений
Запуск напрямую связан с законом «О цифровой валюте и цифровых правах». Ожидается, что он вступит в силу 1 сентября. После появления финальных требований «Сбер» рассчитывает за несколько месяцев развернуть техническую инфраструктуру и подготовить сервис к работе.
ЦФА не стоит смешивать с криптовалютой. Цифровые финансовые активы — это цифровые права, выпуск и обращение которых идут через регулируемую информационную систему; у них есть установленный порядок выпуска и обслуживания. Криптовалюта устроена иначе: ее оборот зависит от правил для цифровой валюты и требований к операторам. Для «Сбера» опыт с ЦФА важен как инфраструктурная база для учета, выпуска и обслуживания цифровых активов.
Есть и практический фактор: банку нужно будет выпустить обновленные приложения в магазинах. Из-за особенностей распространения мобильного софта пользователи на Android могут увидеть новый интерфейс раньше остальных.
В основе сервиса должен быть криптовалютный кошелек, связанный с банковскими системами учета. Для клиента это означает три вещи:
- Криптовалютный кошелек будет точкой доступа к цифровым активам внутри банковского сервиса.
- Связь с банковскими системами учета поможет фиксировать операции и хранение активов.
- Банковская транзакция с цифровой валютой должна проходить в рамках утвержденных правил, а не в серой зоне.
Какие активы могут попасть в сервис
Перечень доступных активов будет зависеть от будущего регулирования. По возможным кандидатам картина пока такая:
- Биткоин: статус допуска станет понятен после публикации окончательных норм и требований к операторам.
- Ethereum: статус допуска также будет зависеть от финальных правил.
- Monero и Zcash: решение будет особенно зависеть от требований к прозрачности операций и идентификации пользователей.
Для банков здесь важны не только названия токенов, но и техническая природа каждого актива. Алгоритм работы сети, уровень прозрачности операций, Криптография и требования к идентификации пользователей могут повлиять на то, какая Валюта будет допущена к легальному обороту.
Отдельный вопрос — взаимодействие с зарубежными площадками. «Сбер» рассматривает роль посредника для торговли на иностранных биржах через российскую инфраструктуру, но решение примут только после того, как прояснятся требования в России и правила самих площадок. В международной практике подходы сильно различаются: например, Китай выбрал жесткую модель контроля, а другие юрисдикции развивают регулируемый доступ через лицензированных участников.
Легальные операции, альтернативы, риски и налоги
Пока банковский сервис не запущен, для покупки и продажи криптовалюты обычно используют P2P-сделки, криптобиржи и обменники. Легальность зависит не от названия способа, а от соблюдения российских ограничений, правил платформы, идентификации пользователя и прозрачного происхождения денег.
- P2P-сделки удобны прямым выбором контрагента, но требуют особенно внимательно проверять условия, платежи и риск спора.
- Криптобиржи дают больше ликвидности и инструментов, но зависят от правил конкретной площадки, ее юрисдикции и требований к верификации.
- Обменники проще для разовой операции, но перед сделкой важно проверять репутацию, курс, комиссии и порядок возврата средств.
- Лицензированные операторы и регулируемые платформы становятся приоритетным вариантом там, где операции прямо разрешены правилами.
При покупке через банковский сервис риски не исчезают полностью. Юридический риск связан с тем, что правила оборота цифровой валюты могут меняться, а сделки должны соответствовать требованиям идентификации, налогового учета и правил платформы. Технические риски — это сбои приложения, ошибки при подтверждении операции, компрометация аккаунта или потеря доступа. При нарушениях возможны штрафы, а в тяжелых случаях — уголовная ответственность; на практике последствия зависят от суммы, источника средств, документов по сделке и исполнения налоговых обязанностей.
Доход от операций с криптовалютой нужно учитывать для налогов: фиксировать цену покупки и продажи, хранить подтверждения сделок, декларировать прибыль и платить налог. За неуплату возможны доначисления, штрафы и другие меры по закону.
Как хранить криптовалюту безопаснее
Надежность хранения зависит от баланса между контролем над ключами и удобством доступа.
- Холодное хранение — это аппаратные кошельки и другие варианты без постоянного подключения к интернету. Плюс — выше защита от онлайн-взлома; минус — сложнее быстро совершать сделки и выше цена ошибки при потере доступа.
- Горячее хранение — это мобильные, программные и веб-кошельки. Плюс — удобно для частых операций; минус — выше зависимость от устройства, паролей, сервиса и защиты аккаунта.
- При выборе кошелька стоит смотреть на репутацию, способ хранения ключей, поддержку нужных активов, резервное копирование, двухфакторную проверку и понятный порядок восстановления доступа.
Почему банки готовятся заранее
Похожие планы уже обозначили Т-Банк и ВТБ. Они тоже хотят создавать цифровые депозитарии для криптовалюты после вступления закона в силу. Банки стараются подготовиться заранее, чтобы занять позиции на новом рынке еще до первых легальных сделок.
Если проект «Сбера» будет запущен в заявленные сроки, работа с цифровыми активами станет ближе к привычному банковскому сценарию: клиенту не придется искать отдельные сервисы в Интернет, а учет и хранение будут встроены в уже знакомые приложения.

 coinspot.io