El reporte señala que, excluido el choque inflacionario de 2022, el nivel de agosto sería el más bajo desde 2008. No significa que todos los hogares atraviesen la misma situación, pero sí indica que el colchón agregado se ha debilitado. Una pérdida de empleo, una factura médica u otra emergencia podrían resultar más difíciles de absorber para familias con ahorros reducidos.
La presión sobre los presupuestos y sus posibles consecuencias
La tasa de ahorro no mide directamente la deuda de los hogares ni determina por sí sola si una familia puede pagar sus cuentas; registra la porción del ingreso disponible que no se consume. Sin embargo, una tendencia descendente durante varios meses puede señalar que parte del gasto se sostiene recurriendo a reservas que, de otro modo, podrían servir para emergencias. En agosto, el indicador cayó respecto al mes anterior y mantuvo la trayectoria de retroceso descrita desde enero de 2025.
La importancia de ese margen aparece con claridad ante gastos que no pueden posponerse. Un hogar con menos reservas tiene menos capacidad inmediata para responder a una interrupción de ingresos o a un desembolso imprevisto, y el reporte advierte que eso deja a menos personas preparadas para eventuales choques financieros durante el próximo año. Esa observación describe un riesgo general, no una predicción sobre cuándo ocurrirá una crisis ni sobre su impacto concreto.
Al mismo tiempo, que el consumo se mantenga firme no elimina la fragilidad que sugiere la tasa de ahorro. El gasto puede continuar mientras las familias usan parte de sus reservas, pero ese recurso no es ilimitado y su agotamiento puede reducir la capacidad de reacción más adelante. La combinación de consumo resiliente y ahorro menor, por tanto, presenta dos señales distintas: actividad que aguanta y presupuestos con menos protección.
La inflación persistente en vivienda, alimentos y energía aparece como una de las presiones que restringen el ingreso disponible. El reporte no detalla cuánto aporta cada rubro ni ofrece un desglose por grupos de hogares, de modo que no es posible atribuir a una sola causa el movimiento de agosto. Sí establece que los gastos esenciales siguen comprimiendo presupuestos en todo el país, un contexto que vuelve especialmente relevante la evolución de las reservas personales.
Bitcoin como refugio: argumentos y límites
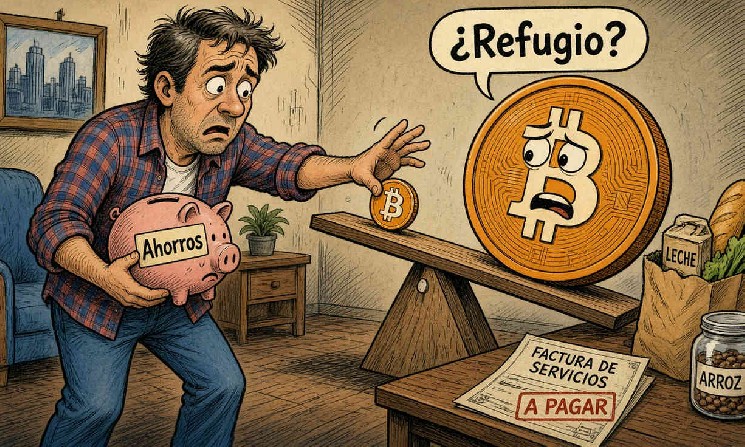
La caída del ahorro plantea si Bitcoin puede proteger el patrimonio cuando los hogares enfrentan presión financiera, pero los datos citados no demuestran que el activo cumpla esa función para las familias. El reporte describe un caso mixto: $BTC registró un avance de 42,71% durante el tercer trimestre de 2026, con julio, agosto y septiembre cerrando cada uno en terreno positivo. Ese desempeño trimestral convive, sin embargo, con una cotización todavía inferior a referencias importantes del año.
En concreto, Bitcoin se negociaba cerca de 4% por debajo de su precio de inicio de 2026, situado en USD $87.498, y aproximadamente 34% por debajo de su máximo histórico cercano a USD $126.000. Esas distancias muestran por qué un trimestre favorable no basta para establecer que el activo funciona como refugio constante. El resultado depende del periodo observado, y la propia trayectoria descrita combina ganancias recientes con retrocesos frente a esos niveles de referencia.
Jurrien Timmer, de Fidelity, destacó Bitcoin como un posible diversificador de cartera junto con el oro, las materias primas, el efectivo y otras estrategias, más allá de acciones y bonos tradicionales. Su planteamiento se relaciona con el hecho de que las correlaciones entre acciones y bonos se han vuelto inusualmente positivas, según la publicación citada. La idea es que una cartera puede incluir activos con comportamientos distintos, pero esa consideración no equivale a afirmar que Bitcoin proteja de forma segura el poder adquisitivo de cualquier inversor.
El límite más evidente es la volatilidad de Bitcoin y su frecuente acompañamiento de las acciones tecnológicas durante episodios de aversión al riesgo. Si los inversores reducen su exposición a activos especulativos, $BTC también puede perder valor, una posibilidad que complica su papel como refugio justo cuando aumentan las preocupaciones financieras. Además, el reporte señala que barreras regulatorias y de acceso todavía restringen su uso como protección efectiva frente a la inflación.
Una lectura prudente para hogares e inversores
La reducción de la tasa de ahorro describe una fragilidad financiera más amplia, pero no convierte automáticamente a Bitcoin en una respuesta para hogares con dificultades. Una criptomoneda volátil puede formar parte de una cartera diversificada para algunos inversores de largo plazo, aunque su precio también puede caer y no sustituye el dinero disponible para atender necesidades inmediatas. Esa diferencia importa especialmente para quienes necesitan preservar liquidez ante gastos cotidianos o emergencias.
También conviene separar dos preguntas que a menudo aparecen juntas: si Bitcoin puede diversificar una cartera y si sirve como refugio para una familia que enfrenta costos crecientes. La observación de Timmer aborda la primera desde una perspectiva de asignación de activos; la caída del ahorro pone el foco en la capacidad de los hogares para resistir choques. El reporte no presenta evidencia de que la compra de $BTC resuelva la falta de reservas ni de que el activo reduzca ese riesgo para la población en general.
Por ahora, las cifras disponibles plantean una señal de alerta sobre el margen financiero agregado y un debate todavía abierto sobre la diversificación. La tasa de 4,1%, el promedio quinquenal de 5,4% y la comparación con niveles anteriores describen una tendencia que merece seguimiento, mientras que el desempeño de Bitcoin muestra ganancias trimestrales junto a brechas frente a su precio de inicio de año y su máximo histórico. Ninguno de esos datos, por separado, permite asegurar qué ocurrirá con los ahorros o el mercado.
La conclusión más prudente es que la pérdida de reservas vuelve más visible la vulnerabilidad de los hogares, pero no ofrece una señal automática para comprar activos de riesgo. Bitcoin puede tener un lugar como diversificador en ciertas estrategias de largo plazo, según el argumento citado, pero su volatilidad, su correlación con acciones tecnológicas en momentos de tensión y las barreras de acceso limitan la etiqueta de refugio. El debate seguirá dependiendo de cómo se comporten el ahorro, la inflación y los mercados.
ADVERTENCIA: DiarioBitcoin ofrece contenido informativo y educativo sobre diversos temas, incluyendo criptomonedas, IA, tecnología y regulaciones. No brindamos asesoramiento financiero. Las inversiones en criptoactivos son de alto riesgo y pueden no ser adecuadas para todos. Investigue, consulte a un experto y verifique la legislación aplicable antes de invertir. Podría perder todo su capital.

 diariobitcoin.com