coindesk.com
Die SEC hat gerade ihren lang erwarteten veröffentlicht"Innovationsausnahme," qualifizierten Plattformen eine fünfjährige Frist zu gewähren, um Märkte für tokenisierte US-Aktien zu betreiben, ohne sich als vollständige nationale Wertpapierbörsen registrieren zu müssen.
Bis jetzt hätte ein Unternehmen, das einen US-Markt für tokenisierte Aktien aufbauen wollte,Käufer und Verkäufer zusammenbringen, und Regulierungsbehörden könnten es wie eine traditionelle Börse behandeln. Das bedeutete möglicherweise, den Blockchain-Handel in Regeln einzuordnen, die für Handelsplätze wie die NYSE und Nasdaq entwickelt wurden.
Das hat sich nun geändert.
Die SEC wird Unternehmen im Wesentlichen erlauben, mit dem Handel von echten Aktien auf öffentlichen Blockchains zu experimentieren, ohne die Technologie dazu zu zwingen, sich an das traditionelle Regelwerk der Börsen anzupassen. Und das Wort „echt“ ist hier der entscheidende Unterschied. Die SEC zieht eine klare Linie zwischen Token, die tatsächlich Eigentum an einer Aktie repräsentieren, und Produkten, die lediglich deren Preis nachverfolgen.
Unter diesem vorübergehenden fünfjährigen Sandbox-Programm können spezialisierte Plattformen, bekannt als Tokenized Securities Venues (TSVs), den Handel mit berechtigten tokenisierten US-Aktien über Smart Contracts und Liquiditätspools ermöglichen, ohne sich als nationale Wertpapierbörsen registrieren zu müssen. Bestimmte Unternehmen, die Liquidität für diese Pools bereitstellen, können separat von den Anforderungen an die Händlerregistrierung befreit werden.
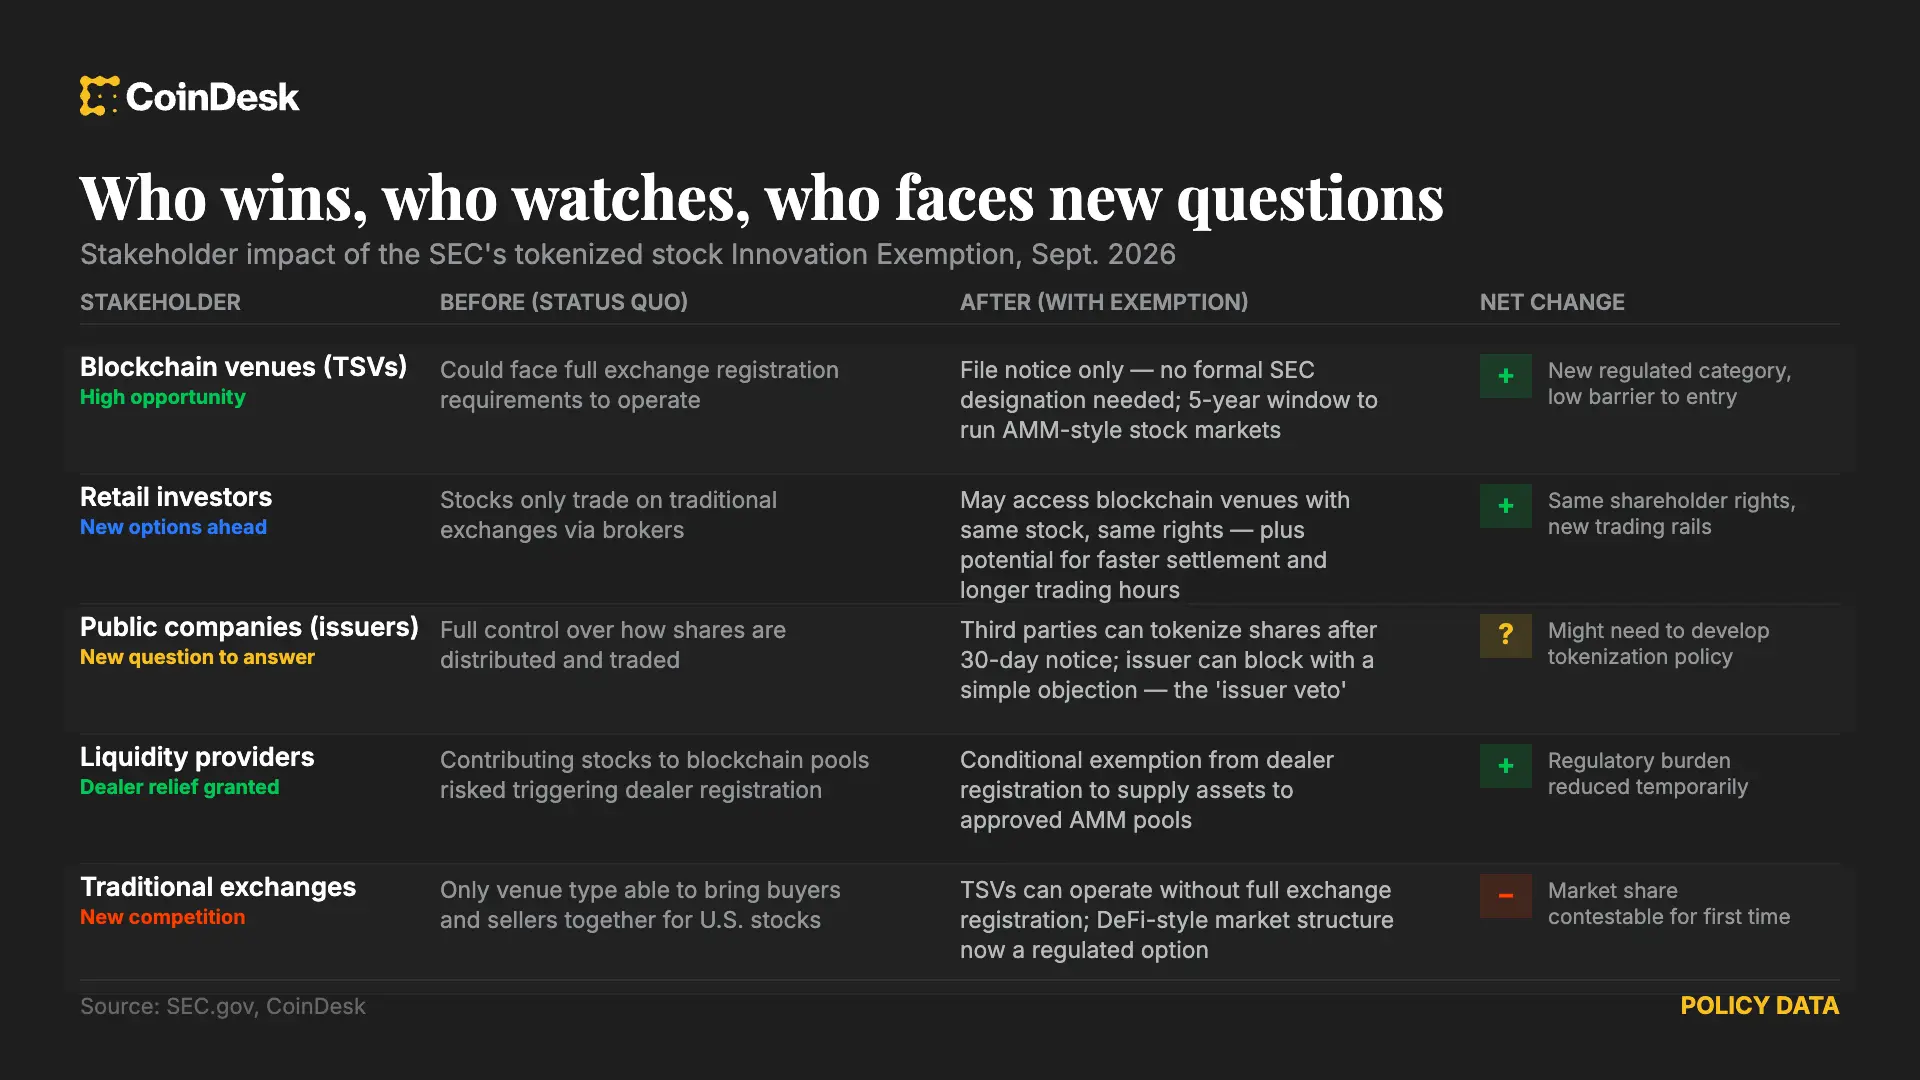
Was bedeutet das für börsennotierte Unternehmen, Investoren und andere Akteure? Lassen Sie uns das genauer betrachten.
Warum es wichtig ist
Um es klarzustellen: Es geht hier nicht nur darum, ein Aktienzertifikat in einen Token umzuwandeln. Die vorläufigen Regeln werden sich ändern wo und wie eine Aktie gehandelt werden kann.
Traditionelle Börsen bringen Käufer und Verkäufer in der Regel über Orderbücher zusammen. Das stellt eine hohe regulatorische Hürde für ein Unternehmen dar, das lediglich testen möchte, ob Aktien über eine Blockchain-Infrastruktur gehandelt werden können.
Im Rahmen des Experiments der SEC kann eine qualifizierte Handelsstätte Investoren stattdessen ermöglichen, tokenisierte Aktien über blockchain-basierte Liquiditätspools zu handeln, die durch Smart Contracts gesteuert werden. Dies könnte Banken, Brokern und Krypto-Unternehmen Raum geben, mit einer anderen Marktstruktur zu experimentieren; anstatt ausschließlich auf ein Orderbuch der Börse zu setzen, könnten tokenisierte Aktien gegen Pools von Vermögenswerten gehandelt werden, die durch Smart Contracts oder voreingestellte Algorithmen verwaltet werden.
Einfach ausgedrückt erlaubt die SEC der Branche, sich einen Teil der Handelsmechanismen aus dem Kryptobereich zu leihen und diese an regulierten US-Aktien zu testen.
Die Betrachtungsweise ist folgende: Heute platziert ein Händler eine Aktienorder über einen Broker, und diese Order interagiert letztendlich mit der traditionellen Marktinfrastruktur.
Unter der Ausnahmeregelung könnte ein berechtigter Anleger einen Token, der dieselbe Aktie repräsentiert, über eine regulierte Blockchain-Plattform handeln und dabei möglicherweise direkt mit einem Pool tokenisierter Vermögenswerte in einer regulierten und kontrollierten Weise interagieren.
Aber das größere Versprechen geht über die bloße Veränderung des Handelsortes hinaus. Sobald ein Wertpapier auf Blockchain-Basis existiert, argumentieren Befürworter, dass es leichter abgewickelt, zwischen kompatiblen Finanzplattformen bewegt oder schließlich als Sicherheit in anderen Transaktionen verwendet werden könnte. Diese Ausnahmegenehmigung der SEC erlaubt jedoch selbst kein Leverage oder Kreditvergabe auf dem TSV.
Kurz gesagt: Die Technologie übernimmt eine DeFi-ähnliche Infrastruktur mit darübergelegten Kontrollen des Wertpapiermarktes.
Und das könnte für die Infrastruktur von Kryptowährungen weiterhin von Bedeutung sein.
Securitize-CEO Carlos Domingo sagte gegenüber CoinDesk, dass er erwartet, dass der Rahmen „native tokenisierte Wertpapiere“ beschleunigen und letztendlich mehrere On-Chain-Liquiditätsplätze für diese schaffen wird. Gleichzeitig könnten Unternehmen, die AMMs und öffentliche Blockchains entwickeln, profitieren, wenn ihre Technologie in diesen regulierten Märkten im Hintergrund verwendet wird.
"Dies ist wie ein äußerst guter Mittelweg, der es ermöglicht, dass viele Krypto-Innovationen auf kontrollierte und regulierte Weise stattfinden können," fügte Domingo hinzu.
Und was ändert sich für Anleger?
Möglicherweise die Infrastruktur.
Ein Anleger könnte weiterhin eine echte Aktie eines bekannten Unternehmens besitzen, mit Stimm- und Dividendenrechten, doch die Darstellung dieses Eigentums und die Infrastruktur für den Handel könnten auf Blockchain-Technologie basieren.
Dies könnte letztendlich den Weg für schnellere Abwicklungen, programmierbarere Märkte und potenziell längere Handelszeiten ebnen.
Die SEC besteht zudem darauf, dass eine tokenisierte Aktie mehr als nur im Namen eine Aktie bleibt. Ein qualifizierender Token muss seinem Eigentümer dieselben Rechte und Privilegien wie die entsprechende traditionelle Aktie gewähren. Wenn Apple-Aktien Stimmrechte und Dividenden tragen, muss die tokenisierte Version dies ebenfalls tun. Und wenn der Handel mit Apple an seinem Primärmarkt ausgesetzt wird, muss auch die tokenisierte Entsprechung pausieren.