coindesk.com
Bis zum Ende dieses Quartals wird ether.fi die letzte strukturelle Verbindung zwischen seinen Staking-Token und dem Restaking-Protokoll EigenLayer gekappt haben. Protokolldokumentation weniger als 1 % der Vermögenswerte werden weiterhin neu eingesetzt Stand August mit EigenPod-Auszahlungsnachweisen, die bis Ende des Jahres entfernt werden sollen.
Als ether.fi im Jahr 2024 gestartet wurde, wurden Einlagen automatisch auf EigenLayer erneut eingesetzt (restaked). Im August entfernte das Unternehmen das Restaking aus weETH, der Version seines Tokens, die im Umlauf ist und als Sicherheit im DeFi-Bereich akzeptiert wird, sodass es nun ein einfaches Liquid-Staking-Token ist. Wer weiterhin Restaking nutzen möchte, muss sich für einen separaten Token entscheiden, der auf Symbiotic, einer konkurrierenden Plattform, aufgebaut ist.
Mike Silagadze, Geschäftsführer von ether.fi, erklärte, die Entscheidung sei auf das Risiko zurückzuführen. „Es gab keine nennenswerten Ertragsmöglichkeiten im Restaking und es bestand ein gewisses wahrgenommenes Risiko durch Staker, daher haben wir beschlossen, dass ein Ausstieg sinnvoll ist“, sagte er gegenüber CoinDesk.
Was Restaking sein sollte
Staking bedeutet, $ETH zu sperren, um die Sicherheit von Ethereum zu gewährleisten, und dafür eine Rendite zu erhalten. Restaking war die Idee, dass dieselben gesperrten $ETH eine zweite Aufgabe übernehmen könnten: EigenLayer würde diese Sicherheit an andere Dienste vermieten, wie Orakel und Datenverfügbarkeits-Schichten, die für den Schutz zahlen würden. Einleger würden doppelt an einem Geldtopf verdienen. Auf dieser Grundlage lagen Liquid Restaking Tokens, die den Einlegern eine handelbare Quittung gaben, die sie verkaufen oder anderswo als Sicherheiten verwenden konnten, anstatt ihr $ETH zu sperren und abzuwarten. weETH war der größte unter ihnen.
EigenLayer hielt auf seinem Höhepunkt 19,7 Milliarden US-Dollar und die liquid restaking Tokens wuchsen in den ersten sechs Wochen des Jahres 2024 um mehr als 1.000 %. Doch die Dienste, die Sicherheit einkauften, zahlten nie genug, um sowohl die Basis-Staking-Rendite als auch einen Aufschlag darüber hinaus zu decken, sodass die versprochene zweite Ertragsrestaking-Rendite nie realisiert wurde.
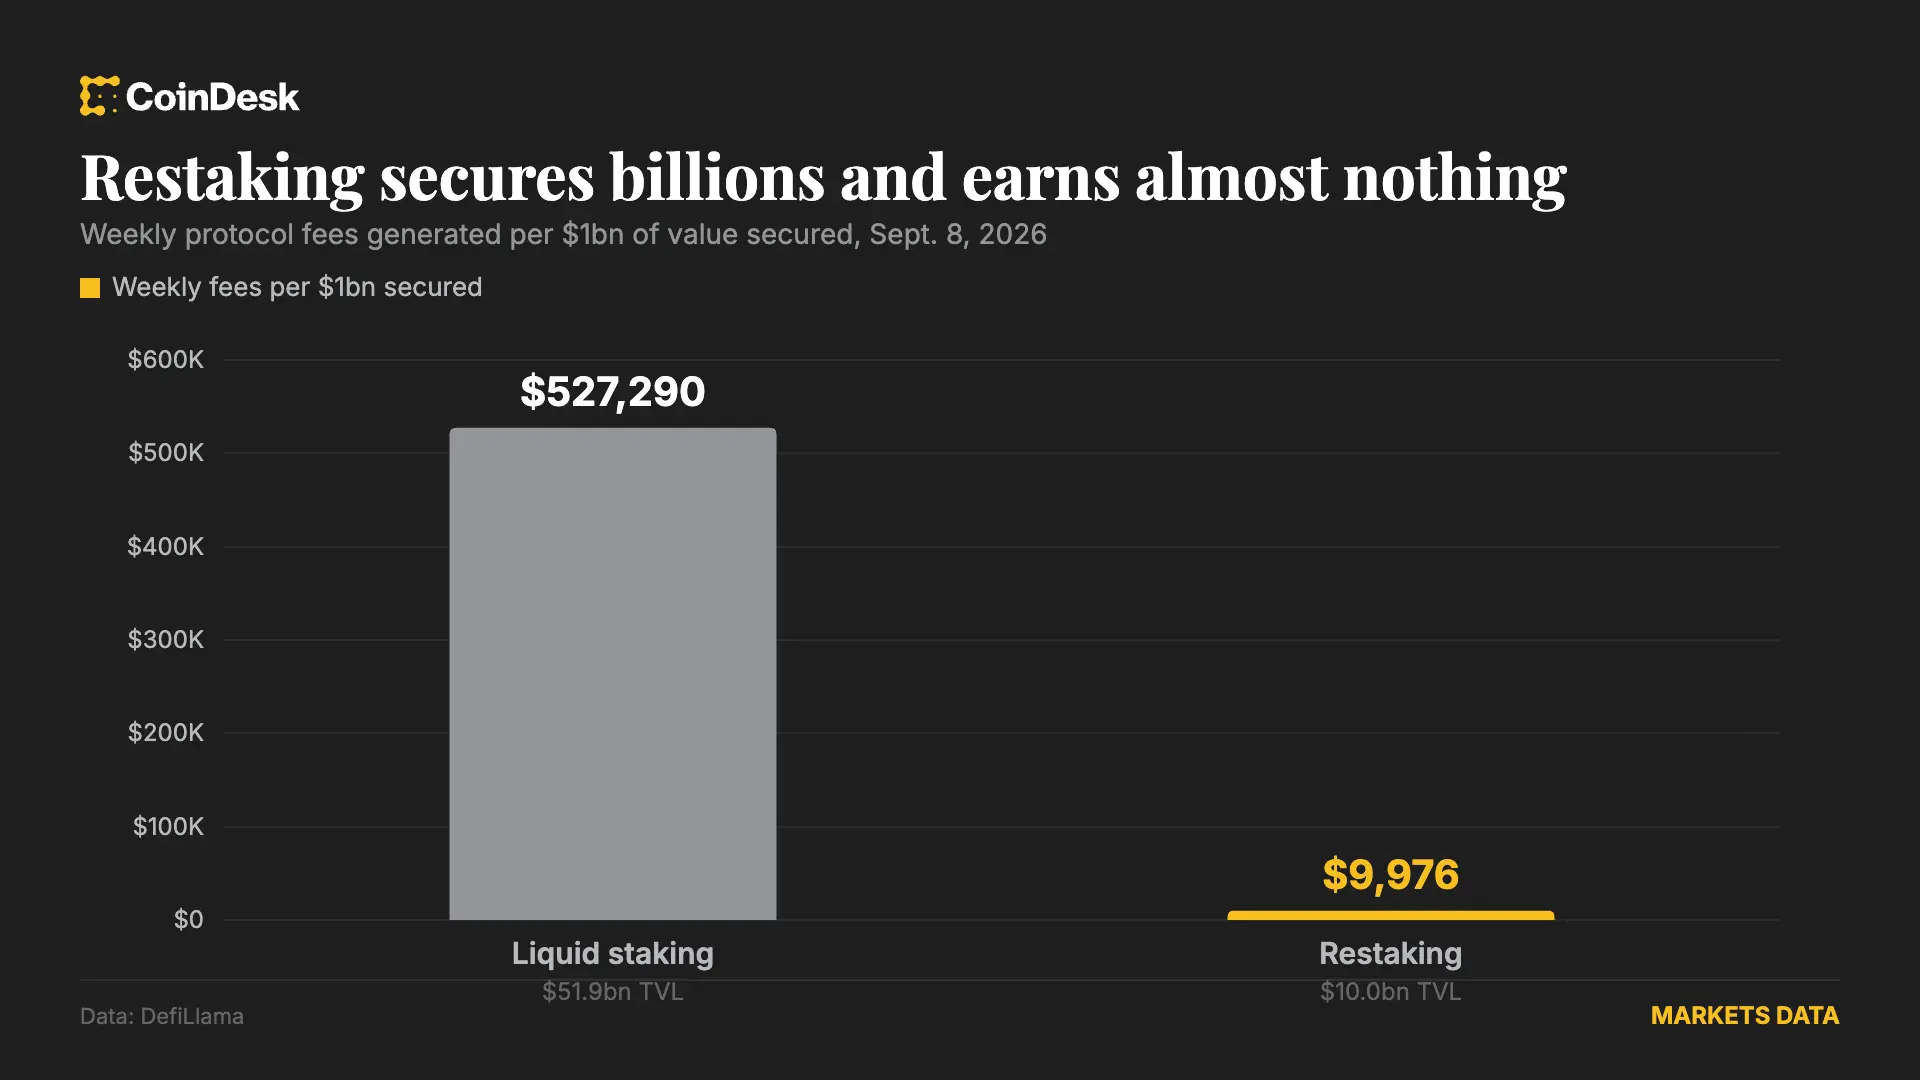
Am 8. September, DefiLlama's Die Restaking-Kategorie hielt 10,02 Milliarden US-Dollar und erzielte in der Vorwoche Gebühren in Höhe von 99.977 US-Dollar. Die Liquid-Staking-Kategorie mit 51,87 Milliarden US-Dollar generierte 27,35 Millionen US-Dollar. Pro gesichertem Dollar bringt das gewöhnliche Staking etwa das 53-Fache ein.
Zwei Entwicklungen beseitigten anschließend den restlichen Anreiz zum Restaking. Bonusprogramme zur Subventionierung von Einlagen wurden bis 2025 schrittweise eingestellt, und das Slashing wurde im April 2025 eingeführt. Slashing ist die Strafe, bei der ein Teil des eingesetzten $ETH eines Betreibers eingezogen wird, wenn dieser sich fehlverhält, beispielsweise durch Offlinegehen oder das Signieren widersprüchlicher Nachrichten. Dadurch brachte das Restaking plötzlich ein tatsächliches, bewertetes Risiko mit sich, während zuvor das Risiko lediglich theoretischer Natur war. Es gab keine zusätzliche Rendite als Ausgleich.
Abgesehen von ether.fi ist der Rest des Sektors klein. Renzo, Kelp, Swell, Puffer Finance und Bedrock, die fünf größten verbleibenden liquiden Restaking-Token, erzielten im zweiten Quartal 2026 zusammen einen Bruttogewinn von 953.350 $. Vor drei Quartalen hatten dieselben fünf 2,18 Millionen $ erwirtschaftet. Puffer, das 23 Millionen $ aufgebracht hat, verzeichnete im Quartal 21.590 $. Swell verzeichnete 22.370 $.
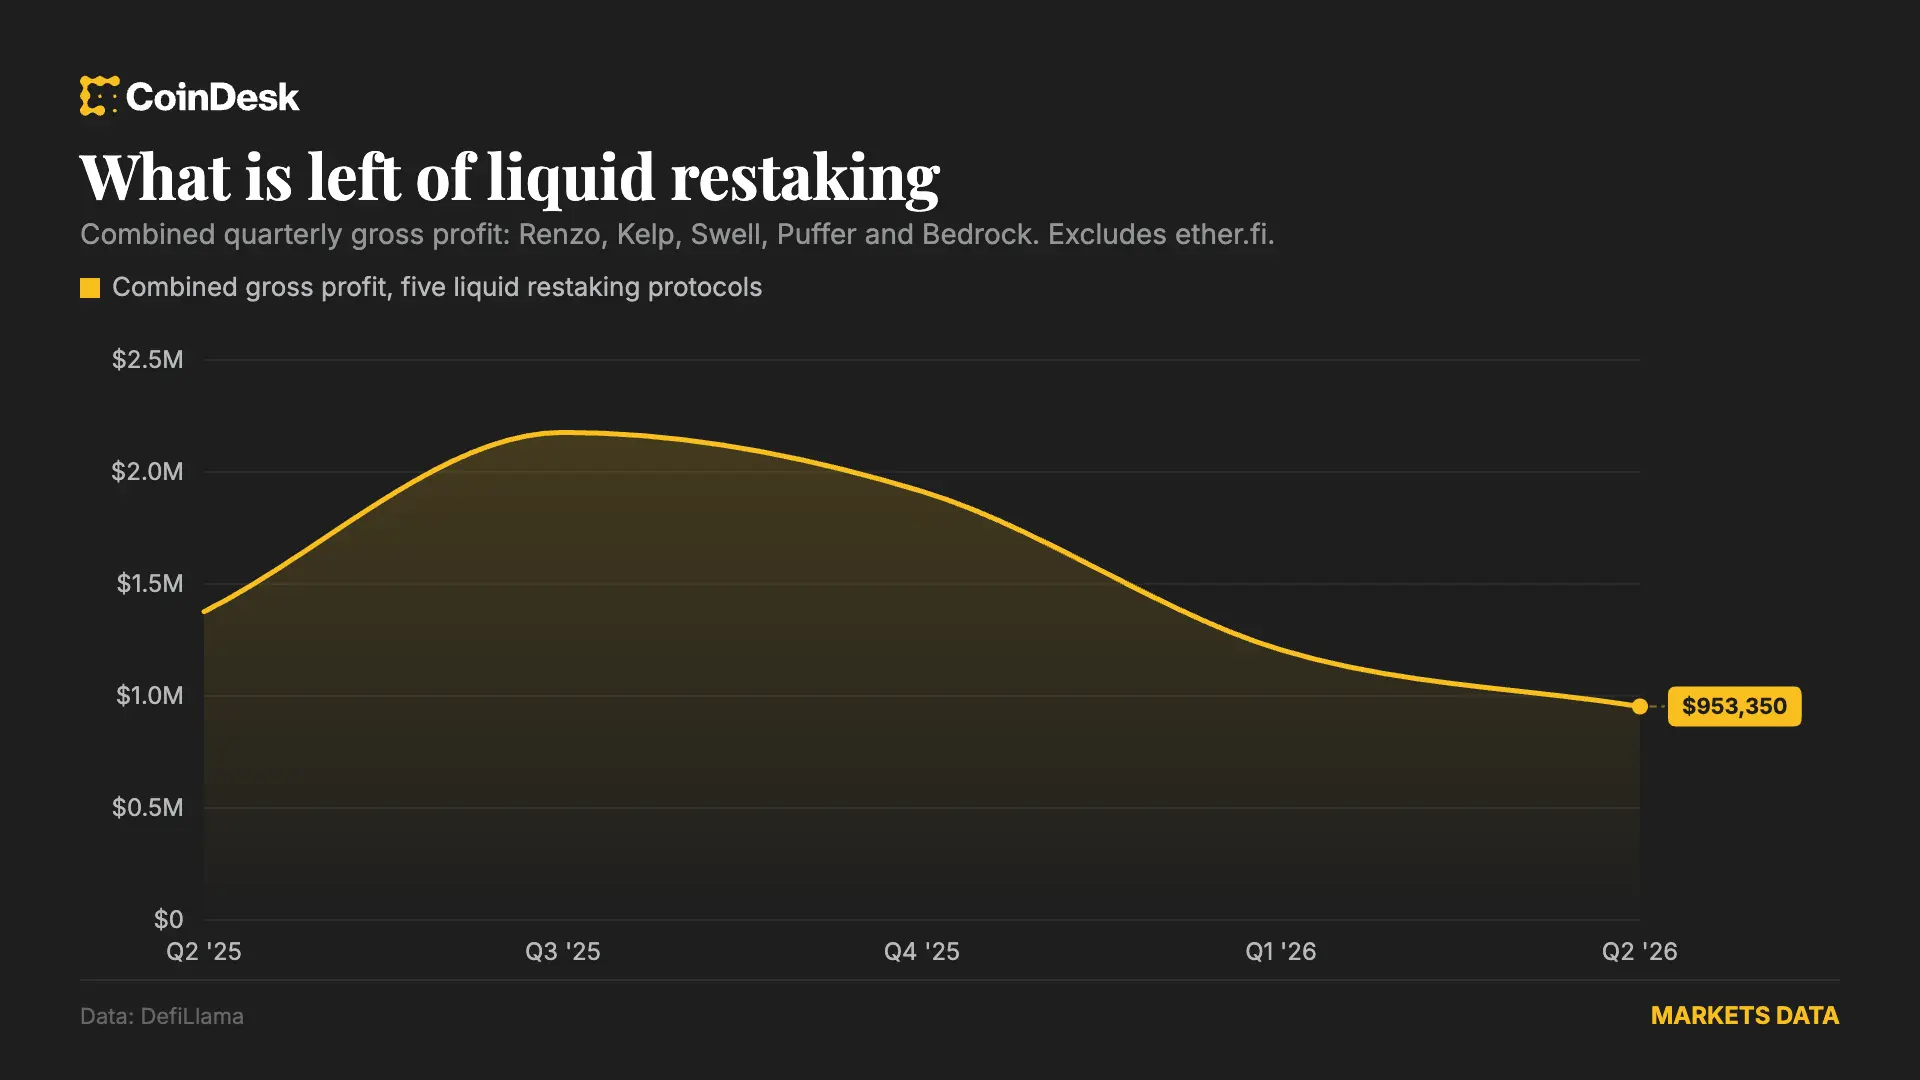
Die Gewinn- und Verlustrechnungen zeigen auch, welcher Teil dieser Geschäfte jemals rentabel war, und es war nicht das Restaking. In den Büchern von Kelp erscheinen EIGEN-Token-Belohnungen mit 460.600 $ als Bruttoumsatz und 460.600 $ als Umsatzerlös: Sie kommen an und gehen direkt an die Einleger, ohne dass dem Protokoll etwas bleibt. Puffer und Swell verbuchen Staking-Belohnungen auf dieselbe Weise. Jeder Gewinn, den diese Unternehmen erzielten, stammte aus den gewöhnlichen Staking-Gebühren, die unterhalb der Restaking-Schicht erhoben wurden.