
 cryptopolitan.com
Der Streit um den CLARITY Act hat sich auf eine einfache Frage reduziert: Werden die Amerikaner ihr cash weiterhin auf Banken lassen oder werden sie an den Dollar gekoppelte Stablecoins mit vielversprechenden Renditen nutzen?
Vor der Senatsabstimmung am Dienstag forderten acht Bankengruppen die Abgeordneten auf, strengere Vorschriften für Anreize zur Nutzung von Stablecoins zu erlassen. Ihre Argumentation ist einfach: Wenn Einlagen die Banken verlassen, verlieren diese eine zuverlässige und kostengünstige Finanzierungsquelle und die Verfügbarkeit von cash.
Die Bedeutung dieser Frage ergibt sich aus der Tatsache, dass Banken Einlagen zur Kreditvergabe nutzen. Cryptopolitan schrieb dass Banken in den USA etwa 80 % der Einlagen zur Kreditfinanzierung verwenden; daher geht es bei Anreizen für Stablecoins sowohl um die Finanzierungskosten als auch um die Kontrolle dollarbasierter Zahlungen.
Warum das Halten von Token anstelle von cash das entscheidende Spiel ist
Stablecoins sind so konzipiert, dass sie Vermögenswerte wie den US-Dollar nachbilden. Laut einer Veröffentlichung der BIZsind fast 98 % der Stablecoins in US-Dollar bewertet. Der IWF beziffert den Marktwert im August auf rund 300 Milliarden US-Dollar.
Der GENIUS Act von 2025 untersagt es Emittenten von Stablecoins, Zinsen oder Renditen direkt auszuschütten. Eine Analyse des Weißen Hauses ergab, dass das Gesetz die Verteilung von Belohnungen durch verbundene Unternehmen und andere Dritte nicht explizit verbietet. Der CLARITY Act könnte klären, inwieweit solche Vereinbarungen weiterhin möglich sind.
Was die Banken aus dem Text streichen lassen wollen
In einem Brief an den Mehrheitsführer im Senat, John Thune, und den Minderheitsführer im Senat, Chuck Schumer, erklärten Bankenverbände, dass sie den jüngsten Prämienvorschlag nicht unterstützen könnten.
Sie forderten den Senat außerdem auf, das Wort „ausschließlich“ aus der defider auf Beteiligungen basierenden Vergütung zu streichen, den Ausdruck „wirtschaftlich oder funktional gleichwertig“ durch den Ausdruck „im Wesentlichen ähnlich“ zu ersetzen und Verweise auf Belohnungen, die auf Bilanz, Dauer oder Zeit im Geschäft basieren, zu entfernen.
Zu den Organisationen, die den Brief unterzeichnet haben, gehören unter anderem die American Bankers Association, das Bank Policy Institute und die Independentdent folgt der Brief auf die Forderung von 80 Bankenverbänden der einzelnen Bundesstaaten nach einer Verschärfung der Vorschriften vom 10. September ABA Banking Journal.
Die eigenen Berechnungen der Regierung untergraben die Panik
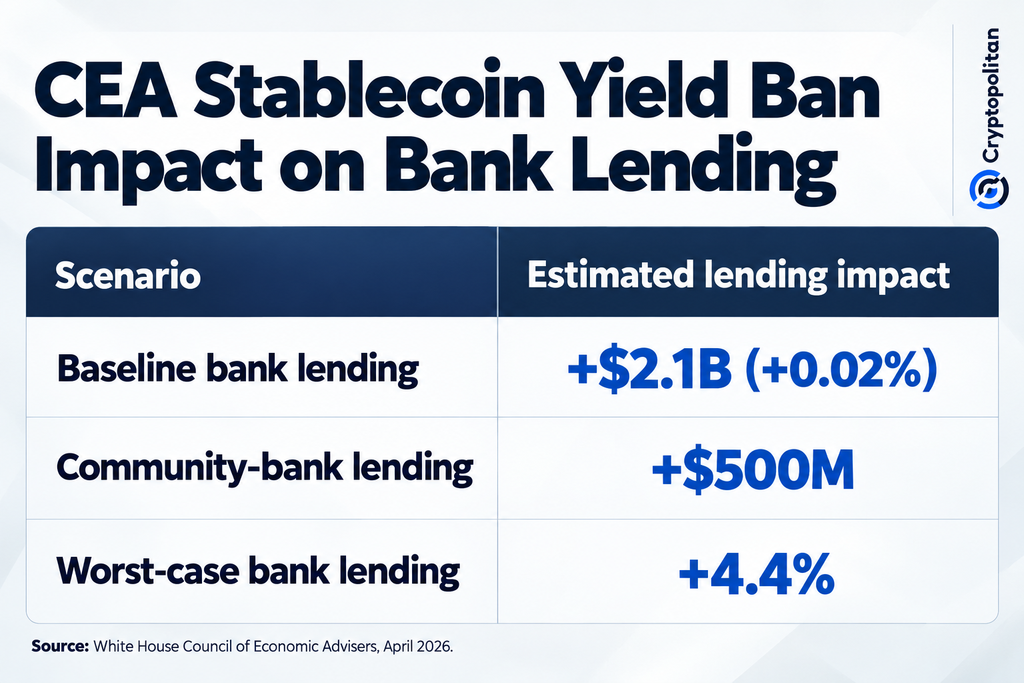
Der Wirtschaftsberaterstab des Weißen Hauses (CEA) kam zu einer deutlich niedrigeren Schätzung des möglichen Schadens für das Kreditgeschäft.
Eine im April durchgeführte Studie ergab, dass ein Verbot der Stablecoin-Ausschüttung das Kreditvolumen der Banken lediglich um 2,1 Milliarden US-Dollar (0,02 %) erhöhen, gleichzeitig aber einen Wohlfahrtsverlust von 800 Millionen US-Dollar verursachen würde. Das Kreditvolumen der regionalen Banken würde um etwa 500 Millionen US-Dollar steigen.
Selbst bei den nahezu unrealistischen Annahmen, die der CEA erwähnt hat, einschließlich einer etwa sechsmal höheren Nutzung von Stablecoins als heute und einer Transformation der Geldpolitik der Fed, wird der Anstieg der Bankkredite auf lediglich 4,4 % geschätzt.
Was hat sich seit dem Entwurf vom Mai geändert?
Wie Reuters.
Der Gesetzentwurf verschärft die Regeln für den Umgang von Persönlichkeiten des öffentlichen Lebens mit Kryptowährungen und räumt den Generalstaatsanwälten der Bundesstaaten weitreichende Befugnisse im Bereich der Strafverfolgung ein. Senatorin Cynthia Lummis erklärte, der Gesetzentwurf sei nun zur Verabschiedung bereit, während die Mitarbeiter von Senatorin Elizabeth Warren die Änderungen im Bereich Ethik als „inhaltsleer“ bezeichneten.
Für die Verabschiedung des Gesetzesentwurfs am Dienstag sind 60 Stimmen erforderlich, um die Debatte zu beenden.
Warum die Gegenüberstellung von Banken und Kryptowährungen zu simpel ist
Die Spaltung der Branche ist nicht so eindeutig. Laut Cryptopolitanunterstützten Goldman Sachs, BNY und Morgan Stanley die Gesetzgebung und stellten sich damit gegen die Interessen der auf Privatkunden spezialisierten Bankengruppen.
Gleichzeitig lehnen Gemeinschaftsbanken Stablecoins nicht grundsätzlich ab. Das Netzwerk von Moov, bestehend aus über 1.000 Gemeinschaftsbanken und Kreditgenossenschaften, kann die von Coinbase bereitgestellte Stablecoin-Zahlungstechnologie nutzen.
Die Auswirkungen reichen über den US-amerikanischen Bankensektor hinaus. Die BIZ warnt davor, dass die weitverbreitete Verwendung von an den Dollar gekoppelten Stablecoins die digitale Dollarisierung in Schwellenländern fördern könnte, während der IWF darauf hinweist, dass selbst der Einsatz von Stablecoins in kleinem Umfang altmodische Finanzunternehmen dazu zwingen könnte, im Hinblick auf Wettbewerbsfähigkeit bei Kosten und Effizienz nachzulegen.
Bei der Abstimmung am Dienstag geht es daher nicht nur um eine Meinungsverschiedenheit über Einlagen, sondern vielmehr um einen Kampf darum, wer die Kontrolle über die nächste Phase der Dollarzahlungen übernehmen wird.
| Ausgabe | Mai-Version des Senatsausschusses für Bankenfragen | Endgültiger Text vom 14. September |
|---|---|---|
| Passive Stablecoin-Rendite | Verboten | Immer noch verboten |
| Aktivitäts-/Transaktionsprämien | Gestattet | Ausdrücklich erlaubt |
| Prämien, die wie Bankzinsen funktionieren | Verboten | Verboten |
| Rolle des Finanzministeriums | Im Mai-Überblick war kein spezieller Einlagen-„Schutzmechanismus“ vorgesehen | Das Finanzministerium erhält einen neuen Schutzmechanismus |
| Gemeinschaftsbanken | Allgemeine Besorgnis über den Wettbewerb im Einlagengeschäft | Explizit geschützt durch den Schutzschalter |
| Messung der Auswirkungen der Ablagerung | Kein vergleichbarer detaillierter Mechanismus | Bundesbehörden müssen die Einlagenströme und die Auswirkungen der Kreditvergabe untersuchen |
| Vermarktung von Stablecoins als Einlagen | Eingeschränkt | Ausdrücklich verboten |