Июнь – это тот момент, когда грань переходит все границы
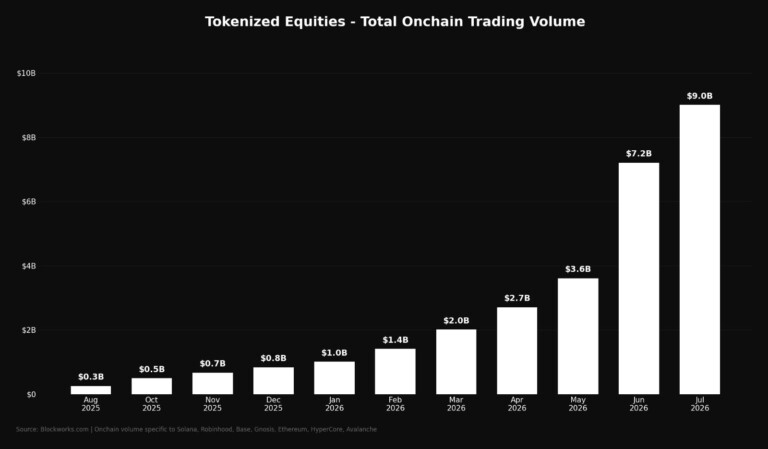
На протяжении большей части года тенденция изменения объемов выглядела стабильной и постепенной. В апреле объемы достигли 2,7 миллиарда долларов, а в следующем месяце — 3,6 миллиарда долларов, что является естественным ростом, характерным для данной категории. В июне показатели выросли экспоненциально, удвоившись до 7,2 миллиарда долларов, а затем в июле увеличились еще на 25%. Ежемесячный рост такого масштаба нельзя объяснить увеличением объемов торгов у существующих пользователей, а скорее появлением новых платформ.
Резкий рост объёма торгов в июне и июле совпадает с запуском Robinhood Chain и BinancebStocks от. Оба продукта предоставили токены акций миллионам существующих пользователей.
Изменилась система дистрибуции, но сам продукт остался прежним
Большую часть прошлого года токенизированные акции размещались на крипто-ориентированных децентрализованных биржах (DEX) и оставались ниже 1 миллиарда долларов в месяц. Покупка токенизированных активов Tesla в блокчейне означала поиск подходящего пула, доверие к эмитенту, о котором никто не слышал, и принятие спредов, которые делали сделку практически невыгодной. Именно эти сложности и привели к закрытию категории.
Изменилось место размещения продуктов. Токенизированные акции переместились на интерфейсы брокерских и биржевых платформ, обслуживающих миллионы существующих клиентов, что полностью упростило этап регистрации.
В основе спроса лежит арбитраж доступа. Никто не покупает токенизированные акции Apple, потому что они не могут купить акции Apple. Они покупают оболочку: круглосуточную торговлю, дробный размер, расчеты в стейблкоинах и доступность для пользователей за пределами США, которым сложно открыть брокерский счет внутри страны. Именно эта последняя группа является реальным драйвером объема, и она вообще не отражается в данных американского фондового рынка.
Где-то в этот период регулирование перестало быть препятствием. После GENIUS появились механизмы для работы со стейблкоинами, которые обеспечили расчетной части реальную юридическую основу, а более дружелюбное отношение к токенизированным ценным бумагам означало, что эмитенты перестали ждать разрешения, которое никогда не было бы официальным подтверждением.
Nasdaq стремится к тому же результату
Это подводит нас к неудобной части истории роста. Nasdaq планирует продлить торги до 23 часов в сутки, пять дней в неделю, тем самым поставив крупнейшую действующую площадку непосредственно в один ряд с аргументом о круглосуточной работе токенизированных акций, на котором и строится вся история.
Если регулируемая биржа предлагает практически круглосуточный доступ с полной окончательностью расчетов и без вопросов со стороны контрагента, преимущество крипто-нативных участников рынка сокращается. Сохраняются выходные дни, глобальный доступ без отношений с брокером в США, дробление средств на очень малых объемах и совместимость с протоколами DeFi . Это реальный список. Он короче, чем был раньше.
Nasdaq скорее сжимает защитный барьер, чем закрывает его. Вопрос, на который отвечают следующие данные, заключается в том, были ли 9 миллиардов долларов началом кривой или вершиной скачка, вызванного запуском новых площадок, и данные за август — это первый месяц, когда эффект от новых размещений должен был бы нивелироваться.

 cryptopolitan.com