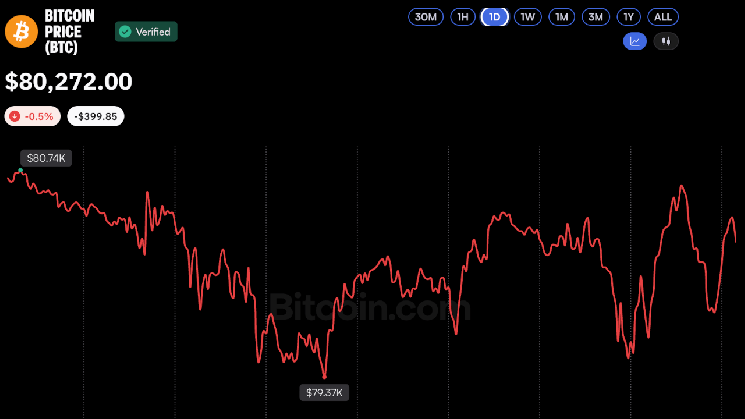
Поскольку цена колебалась в основном в диапазоне от 79 500 до 80 500 долларов, объем ликвидаций биткоиновых позиций с кредитным плечом превысил 56 млн долларов. Тем не менее, это более чем вдвое превышает 25 млн долларов ликвидаций, зафиксированных в пятницу, когда биткоин также торговался без значительных колебаний.
Согласно данным Coinglass на момент написания статьи, ликвидированные длинные позиции составили почти 65%, или 35,5 млн долларов, от общего объема ликвидаций биткоина. Эта тенденция распространилась на криптовалютный рынок в целом, где ликвидации длинных позиций составили 134 млн долларов, или 66 % от общего объема ликвидаций, равного примерно 203 млн долларов.
Изменение динамики рынка
Как отмечалось в новостном репортаже Bitcoin.com от 23 октября, недавнее поведение цены биткоина, по-видимому, противоречило прошлым нормам. Например, приток средств в биржевые фонды (ETF) на спотовом рынке биткоина на сумму более 1 млрд долларов оказал лишь незначительное влияние на цену по сравнению с аналогичными притоками в 2025 году и в начале этого года.
Кроме того, рост геополитической напряжённости на Ближнем Востоке и последующий скачок цен на нефть исторически оказывали давление на биткоин. Однако стабильное поведение цены биткоина в пятницу, 23 октября — когда цена нефти марки Brent достигла пика в 117 долларов за баррель — свидетельствует о том, что в настоящее время рынком движут другие факторы.
Комментируя изменение динамики, Вугар Уси Заде, генеральный директор криптовалютной биржи MEXC, подчеркнул растущую независимость биткоина от макроэкономических потрясений.
«В 2026 году мы наблюдаем интересную тенденцию: устойчивость биткоина к макроэкономическим и геополитическим факторам», — сказал Уси Заде. «Например, вопреки ожиданиям многих аналитиков и историческим тенденциям, биткоин положительно отреагировал на повышение процентной ставки Федеральной резервной системой на заседании 16 сентября, поднявшись с 75 000 до 81 000 долларов».
Уси Заде отметил, что такое поведение объясняется структурными изменениями в механизмах торговли. Поскольку институциональные производные инструменты и спотовые ETF занимают все большую долю торгов, ценообразование все чаще происходит за счёт эмиссии паев фондов и перераспределения капитала, а не за счёт мгновенного исполнения ордеров из книги заказов. Соответственно, данные о ежедневных потоках средств в ETF показывают противодействующие силы: с понедельника по среду фонды зафиксировали приток средств в размере примерно 1,075 млрд долларов, за которым в четверг и пятницу последовал отток в размере 774 млн долларов, в результате чего чистый недельный приток составил примерно 301 млн долларов.
Он добавил, что институциональные стратегии, такие как хеджирование покупок ETF короткими позициями по фьючерсам, а также отсроченные расчеты по активам еще больше разъединяют статистику ежедневных притоков от немедленного роста спотовых цен. Говоря о геополитических рисках, Уси Заде заявил, что рынки в значительной степени уже учли в ценах первоначальную эскалацию напряженности. Хотя единичный скачок цен на нефть может и не вызвать немедленную распродажу, устойчивый рост затрат на энергоносители в конечном итоге может привести к ужесточению финансовых условий, если опасения по поводу инфляции вынудят повысить процентные ставки.
Несмотря на преобладающее давление, Уси Заде выразил оптимизм в отношении среднесрочных перспектив.
«Секрет этой замечательной устойчивости заключается в том, что биткоин уже находится в бычьем цикле», — сказал Уси Заде. «Как только давление со стороны негативных факторов ослабнет, цена ведущей криптовалюты начнет расти».

 news.bitcoin.com