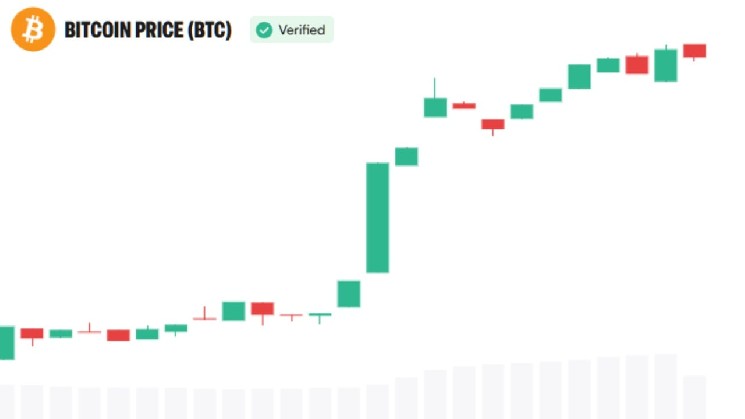
18 сентября американские биржевые фонды (ETF), торгующие биткоином на спотовом рынке, привлекли 433 млн долларов чистого притока средств, после 159,5 млн долларов на предыдущей сессии. Однако эти покупки, вместе с 159,9 млн долларов 14 сентября, лишь с трудом компенсировали отток средств в размере 746,3 млн долларов 15 и 16 сентября. Округлённые данные Farside за пять торговых дней показывают чистый приток средств в размере примерно 6,1 млн долларов.
Восстановление началось в четверг, когда биткоин-ETF вернулись к положительным потокам после двух сессий подряд, характеризовавшихся оттоком средств. Лидером этого восстановления стал IBIT от Blackrock, в то время как фонды эфира и XRP продолжали терять средства. Такое расхождение показало, что возобновившийся спрос на биткоин-продукты пока не привел к стабильным покупкам на более широком рынке криптовалютных ETF.
Аргумент о предложении биткоина сталкивается с ростом процентных ставок
Опасения относительно покупательной способности валюты составляют еще одну часть аргументации Грина наряду с его оценкой институциональных покупок. Максимальный объем предложения биткоина в 21 миллион монет создает заранее определенное ограничение на эмиссию. Грин противопоставил эту структуру растущему государственному долгу и противоречивым требованиям, с которыми сталкиваются центральные банки, стремясь сдержать инфляцию и одновременно поддерживать экономическую активность.
Тем не менее, монетарная ситуация стала более жесткой, когда 16 сентября Федеральная резервная система повысила целевой диапазон базовой ставки до 3,75–4 %. Политики единогласно одобрили повышение на четверть процентного пункта и охарактеризовали инфляцию как повышенную. Более высокие процентные ставки увеличивают доходность процентных активов, повышая альтернативную стоимость владения биткоином, который сам по себе не приносит процентов.
В отдельной оценке компании Grayscale последнее повышение было охарактеризовано как ограниченная корректировка в рамках текущего цикла ФРС. Управляющая компания провела разграничение между одним или двумя потенциальными повышениями в 2026 году и длительным периодом ужесточения монетарной политики, начавшимся в 2022 году. Эта интерпретация дополняет точку зрения Грина о том, что спрос может оставаться устойчивым несмотря на более высокие ставки, хотя обе оценки представляют собой прогнозы рынка.
Ясность нормативно-правовой базы по-прежнему является условным фактором, стимулирующим спрос
Грин утверждает, что более четкие правила в сфере криптовалют в США могут побудить пенсионные фонды и управляющих активами увеличить свои вложения. Его прогноз отчасти зависит от того, насколько крупные инвесторы освоятся с нормативно-правовой базой, регулирующей цифровые активы. Это позволило бы распространить спрос, который он связывает с регулируемыми биткоин-продуктами, на более широкий спектр портфельных инвестиций.
В законодательном контексте следует отметить неудачу: 15 сентября сенаторам не удалось вынести законопроект CLARITY Act на обсуждение в пленарном заседании. Для прохождения процедурного голосования требовалось 60 голосов. Неудача этого голосования оставила предложенную структуру рынка в подвешенном состоянии.
Тем не менее Грин ожидает появления более широкого круга потенциальных покупателей, если регулирование станет более четким, хотя и признает, что волатильность и коррекции будут продолжаться. «Как только крупные инвесторы увидят правила, с которыми они смогут работать, следующая волна спроса может затмить нынешнюю», — описал он, пояснив:
«Криптозима, похоже, подходит к концу. Каждое падение, которое сопровождается покупками, укрепляет аргумент о том, что нижняя граница ценового диапазона сместилась вверх».
«Биткойн — неотъемлемая часть глобального дискурса о портфельных инвестициях, и быки это знают», — заключил руководитель.

 news.bitcoin.com