Рынок без покупателя: неделя большого сброса плеча
forklog.com
39 м
Дисклеймер
ForkLog не несет ответственности за инвестиционные решения читателей. Прогнозы финансовых рынков являются частным мнением автора и не обязательно совпадают с позицией редакции.
В авторской колонке для ForkLog трейдер и автор Telegram-канала Coen+ Владимир Коэн разобрал обвал технологических акций, объяснил, почему распродажа не переросла в масштабный кризис, и оценил перспективы фондового и криптовалютного рынков на фоне оттока капитала из биткоин-ETF.
В четверг продавцов на американском рынке было в пять раз больше, чем покупателей, и индекс полупроводников пережил второй худший день в своей истории. Неделя при этом закрылась с умеренными потерями: перекосы в позициях оказались серьезными, но риск-менеджмент крупных участников сработал. Капитал остался на рынке и сменил адрес: облигации, золото, компании с собственным денежным потоком. В криптовалюты свежие деньги так и не пришли, и просадки там выкупают плечом.
Будьте в курсе движения ваших монет
Алерты, котировки в реальном времени и новости рынка — в одном приложении
Наведите камеру телефона, чтобы установить
4,8 на основе 40 К оценок в App Store и Google Play
Главное за неделю
Сброс плеча в ИИ и памяти. 5 ноября SOX -12,3%, Nasdaq 100 -6,4%, S&P 500 -4,4%. Итог недели: S&P 500 -2,7%, Nasdaq -3,4% (четвертая неделя снижения подряд), с начала года S&P 500 все еще +8%.
Деньги пошли в качество. Доходность 10-летних облигаций США — 4,86% (-8 б. п.), золото +4,6%, золотодобытчики +14%, AMZN +7,9%.
Нефть -13%. Brent ниже $99, часть иранской премии снята на ожиданиях сделки.
Крипторынок без новых денег. Из биткоин-ETF ушло $1,28 млрд, стейблкоины на 5,7% ниже майского рекорда. Лучше рынка держались $TRX, $ZEC, $XMR и $BNB.
Календарь и оценки на стороне покупателя. Nasdaq 100 вернулся к средним за 20 лет мультипликаторам, впереди самое сильное окно четырехлетнего цикла.
Анатомия обвала
22 октября в один день потеряли все основные стратегии хедж-фондов сразу: фундаментальные и количественные, американские и азиатские. Такое случается, когда разные по методу фонды держат одни и те же позиции. Это был первый сигнал перекоса, за две недели до обвала.
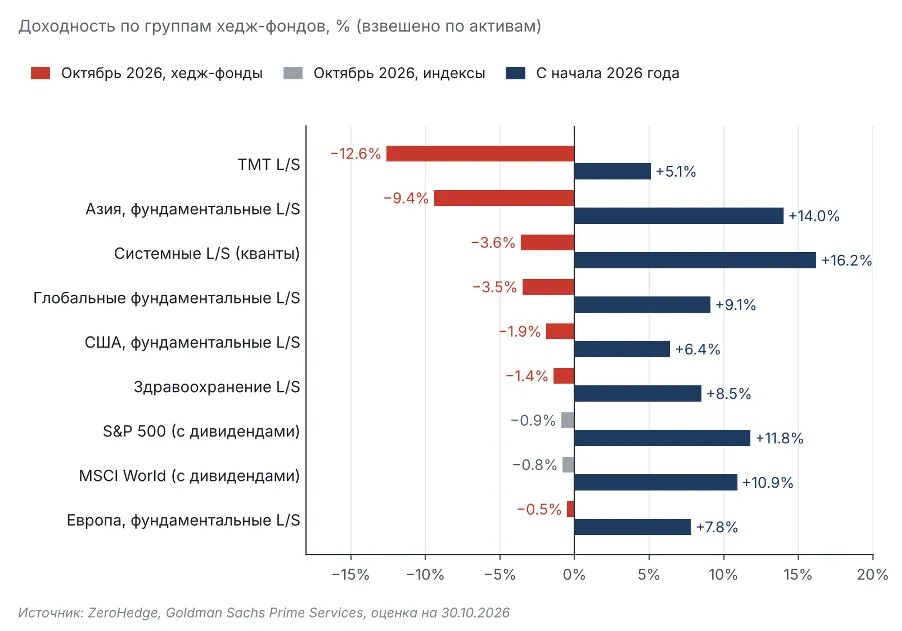
Доходность хедж-фондов по стратегиям: октябрь 2026 и с начала года. Источник: автор.
В октябре в минусе оказались все группы фондов. TMT потеряли 12,6% при -0,9% у S&P 500, азиатские — 9,4%. При этом с начала года каждая стратегия в плюсе, количественные фонды +16,2%. Фонды резали плечо из накопленной прибыли и успели сделать это до четверга, поэтому волны принудительных закрытий не случилось.
Цепочка складывалась два месяца:
цена денег. Осенью доходность 10-летних облигаций США составляла 5,2–5,3%, а ИИ-долг 2026 года достиг около $500 млрд. Кредитные спреды при этом держались у минимумов за 25 лет: риск был недооценен;
слабые заемщики. В середине октября облигации CoreWeave упали ниже 80% номинала, CDS Oracle обновил рекорд. Стресс оставался внутри ИИ-кредита, остальной мусорный сегмент его не заметил;
политика. Губернатором Техаса избрана сторонница моратория на новые дата-центры, а они занимают около 90% очереди на подключение к сети штата. Каждый квартал задержки означает квартал процентов по недостроенному объекту;
плечо. Первыми продавали самые переполненные позиции года: акции Sandisk на пике были +650% с начала года, Micron +250%. Дальше включилась механика: плечевые ETF продали около $47 млрд перед закрытием, фонды контроля волатильности около $61 млрд, дилеры реализовали около $7 млрд на каждый 1% падения S&P 500.
По механике это ближе к 1998 году, чем к 2000-му: ликвидация одной перегруженной позиции при работающей кредитной системе. При настоящей капитуляции продажи превышают покупки в 8–10 раз, в четверг было 5. Полной очистки не было, и тест минимумов еще вероятен.
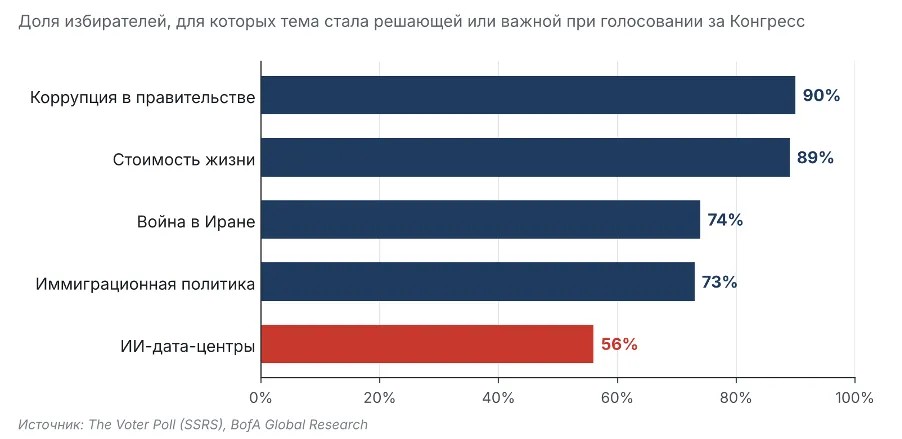
Темы, ставшие решающими или важными для избирателей на выборах в Конгресс. Источник: автор.
Для 56% избирателей дата-центры стали важным фактором голосования: тарифы на электроэнергию и разрешения на стройку превратились в массовую политику. Для инвесторов это параметр стоимости долга и сроков окупаемости ИИ-стройки. Стоимость жизни (89%) и война с Ираном (74%) держат энергию и инфляцию в центре повестки до конца года.
Оценки: перекос снят, пузыря нет
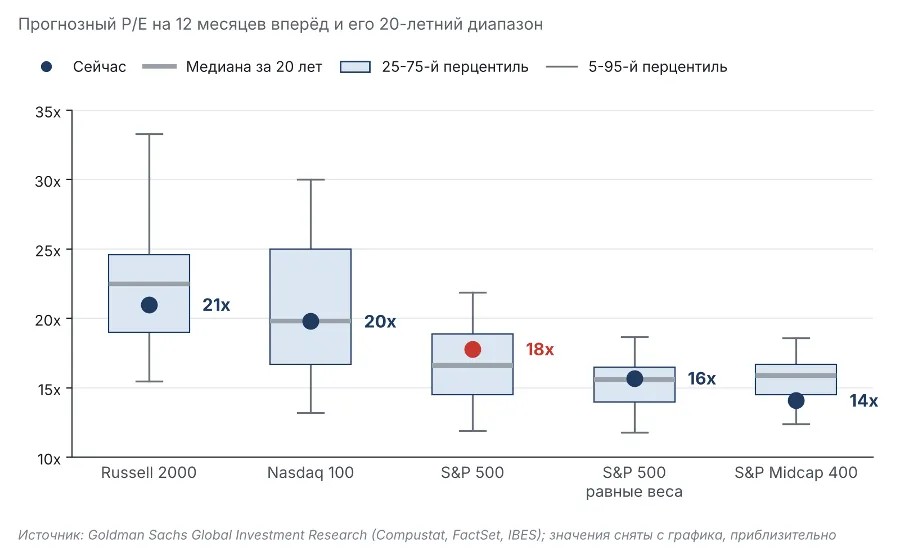
Nasdaq 100 стоит около 20 годовых прибылей, ровно на своей 20-летней медиане. Russell 2000 и средние компании ниже медианы. Дороже истории только S&P 500 (18 при медиане около 16.5), и эту премию дают мегакапы. Перегрева на уровне индексов нет.
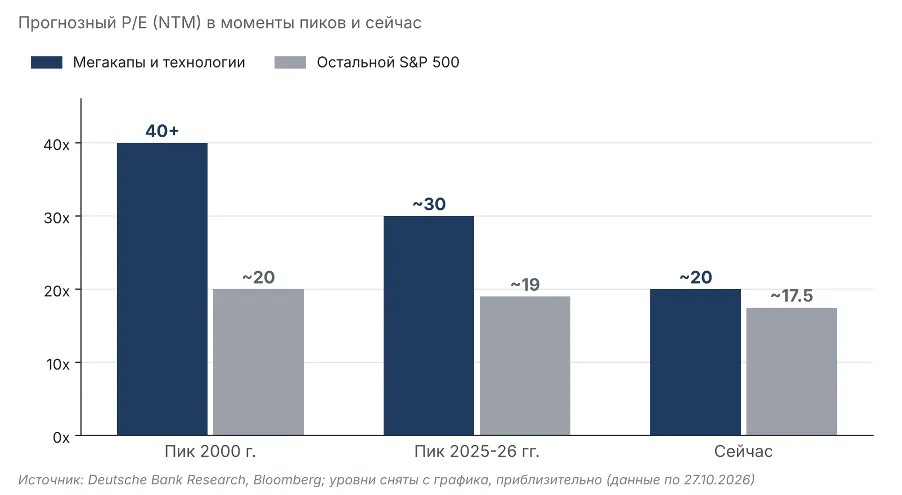
Прогнозные P/E индексов США относительно 20-летней истории. Источник: автор.Прогнозный P/E мегакапов и технологий против остального S&P 500. Источник: автор.
В 2000 году технологии стоили свыше 40 прибылей против 20 у остального рынка. Сейчас их оценка сжалась с 30 до 20 прибылей при 17-18 у остального рынка, и это еще до обвала. NVDA стоит около 10 прибылей на 24 месяца вперед, минимум с 2013 года. Рынок наказал позиционирование и долговую модель ИИ-стройки, прибыли компаний при этом не пострадали.
Почему неделя не стала катастрофой
Неделя не стала катастрофой по трем причинам:
Деньги шли в качество, а не в кредитный кризис: доходность 10-летних облигаций США снизилась до 4,86%, выросли пять секторов из 11 (AMZN +7,9%, MCD +7,1%, BRK-B +5,2%), то есть устояли компании, которые финансируют себя сами.
Рецессии нет: занятость выросла на 165 000 при прогнозе около 60 000, а повышение ставки ФРС 9 декабря рынок закладывает примерно на 80%.
Крупные игроки сокращали риск заранее, механические продавцы отработали за одну сессию, а покупатели качества вернулись в пятницу. Это контролируемая ротация капитала: деньги перетекают из сегмента в сегмент и остаются на рынке.
Золото и серебро: защита снова работает
За два месяца распродажи золото потеряло около 30% от пика, серебро около 60%. Еще 30 октября металлы продавали вместе с акциями ради маржинальных требований: золото -3,3%, серебро -5,9%. На этой неделе картина поменялась: 5 ноября, в день обвала акций, золото оттолкнулось от $3920 и выросло на 3,4%, серебро на 4,9%. Металлы вернули роль защиты.
За неделю золото прибавило 4,6% и закрылось на $4087, серебро — на $51,76, акции золотодобытчиков выросли на 14%. Мой прогноз из прошлого обзора (пробой $4050 и рост к $4120, серебро $52–55) отработал: максимум недели по золоту $4147, по серебру $53,5.
Рынок металлов упирается в позиции трендовых фондов (CTA): они в шорте по обоим металлам. Для золота зона закрытия шортов начинается с $4090–4100, полный разворот выше $4200; пятница закрылась на нижней границе. Для серебра покупки быстрых моделей включаются выше $53–56, и недельный максимум остановился именно там. Соотношение золото/серебро у 79 при 46 в конце января: серебро — самый перепроданный металл, и при катализаторе его отскок будет резче.
Goldman Sachs в третий раз снизил прогноз: $4150 на конец 2026 года и $4800 на конец 2027-го, то есть банк ждет боковик до конца года. Нижнюю границу держат центральные банки: Народный банк Китая покупает 23-й месяц подряд. Для крипторынка это важный сигнал: защитный капитал на этой неделе выбрал облигации и золото, и биткоин за эти деньги пока не конкурирует.
Сезонность: ноябрь как точка входа
с 1950 года S&P 500 был выше через 12 месяцев после всех 19 промежуточных выборов, в среднем на 15%;
год промежуточных выборов дает самую глубокую просадку цикла, в среднем около 17%. За 12 месяцев после ее дна индекс в среднем прибавлял около 32%;
период с ноября года промежуточных выборов до мая следующего самый сильный в четырехлетнем цикле. Ноябрь и декабрь входят в тройку лучших месяцев года (в среднем +1,7% и +1,5%).
У S&P 500 текущая просадка от рекорда заметно меньше средней для таких лет, у Nasdaq она превысила 10%. Я допускаю, что снижение еще немного углубится на тесте минимумов. Но с высокой вероятностью эта зона станет основой для исторической закономерности: в ноябре выгодно покупать, чтобы продавать в декабре и в следующем году. Держатели ИИ-бумаг и памяти с большой прибылью за год, скорее всего, перенесут фиксацию на январь ради налогов: это поддержка для рынка в декабре и риск в январе.
Криптовалюты: кто устоял и почему
Биткоин закрыл неделю на $74 800 (-4,4%). Максимум $81 200 пришелся на послевыборную среду, минимум $73 500 на поздний вечер воскресенья, когда за сутки ликвидировали $856 млн позиций, 90% из них лонги. Цена ушла ниже средней цены покупки краткосрочных держателей (около $75 700). Ethereum потерял 6,5% и стоит ниже реализованной цены (около $2262), то есть средний держатель $ETH в убытке. Доля $BTC 59,3%, индекс страха и жадности 25.
Устояли.$TRX +2,0% (токен сети TRON, главной для расчетов в $USDT, около $90 млрд стейблкоинов, стабильные комиссии и сжигание), $ZEC около +3% к субботе (6 ноября активировано обновление сети NU7), $XMR 0% (оба на спросе на приватность), $BNB -3,9% (Binance открыла вывод через три дня после взлома, отток $3,64 млрд прошел без цепной реакции).
Слабее биткоина.$ETH -6,5% (отток из ETF около $365 млн за неделю), TAO -7,2% (ИИ-токен вслед за ИИ-акциями), SOL -8,4% (отток из ETF на Solana), $XRP -11,0% (нулевые притоки в ETF, высокая бета), $HYPE около -12% к субботе (исчерпался импульс новости об ICE, киты продали 1,2 млн $HYPE), BCH -16,0% (высокая бета) и NEAR -16,4% (ИИ-токен вслед за ИИ-акциями).
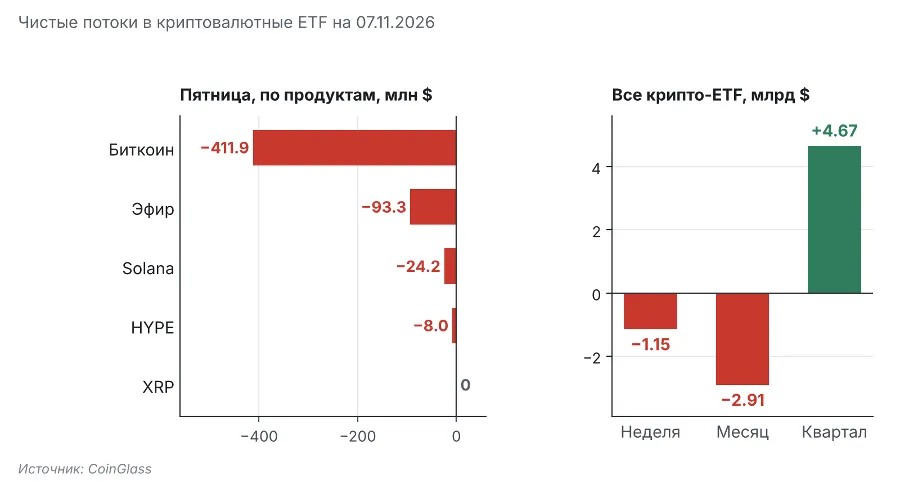
Потоки в криптовалютные ETF: пятница по продуктам, неделя, месяц и квартал. Источник: автор.
Из биткоин-ETF за неделю вышло $1,28 млрд, из них $1,21 млрд из IBIT; все крипто-ETF вместе потеряли $1,15 млрд. В пятницу деньги уходили из всех сегментов: биткоин (-$412 млн), эфир (-$93 млн), Solana (-$24 млн), $HYPE (-$8 млн), $XRP (0). За месяц крипто-ETF потеряли $2,9 млрд, но за квартал остаются в плюсе на $4,67 млрд: притоки августовско-сентябрьского ралли вышли лишь частично. Это сокращение позиций, массового бегства институционалов из класса активов нет.
Главная проблема рынка: свежая ликвидность не приходит. Капитализация стейблкоинов 2 ноября составляла $297,6 млрд против рекордных $315,5 млрд в мае. Премия Coinbase около двух месяцев отрицательная: американский спот не покупает. Корейская розница, которая весной и летом перекладывала прибыль с фондового рынка в крипту, после падения KOSPI на 44% от июньского пика закрывает маржинальные позиции. В таких условиях просадки выкупают в основном фьючерсами, и набранные лонги становятся топливом для следующего выноса, как в воскресенье.
Календарь рисков:
11 ноября MSCI объявит решение по компаниям с криптоказначейством (в фокусе Strategy и Metaplanet);
с 17 ноября лицензированные площадки в России смогут продавать розничным инвесторам $BTC, $ETH и $USDT, это небольшой, но реальный приток новой аудитории;
точка максимальной боли месячной экспирации 27 ноября стоит на $80 000 по $BTC и $2400 по $ETH, выше рынка: если отток из ETF остановится, она станет ориентиром для отскока;
30 ноября держатели конвертируемых облигаций Trump Media могут потребовать до $1 млрд, компания уже перевела 4259 $BTC на биржу.
Гипотеза
Из IBIT выходит в основном арбитражный капитал: связка «лонг ETF / шорт CME». Годовой базис около 6% при ставке ФРС 3,75-4% и ожидаемом повышении почти не оставляет доходности, и фонды разбирают позицию. В октябре тактические деньги уходили из FBTC и ARKB при устойчивом IBIT, теперь наоборот: FBTC получил за неделю $93 млн.
Если гипотеза верна, оттоки из IBIT закончатся вместе с разбором базиса; подтверждением станет сокращение коротких позиций хедж-фондов на CME в отчетах CFTC.
боковик с тестом минимумов, 45%. S&P 500 $7300-7600, биткоин $72 000-77 500, золото $4000-4150. Условия: CPI в рамках прогноза, DXY 101,5-102,5, кредит ИИ-сектора стабилизируется;
восстановление, 25%. S&P 500 $7600-7750, биткоин $78 000-82 000, золото $4150-4225. Условия: мягкий CPI, Brent ниже $95, отскок полупроводников, притоки в ETF;
второй удар, 25%. S&P 500 $7100-7300, биткоин $68 000-72 000, золото $3875-3950. Условия: горячий CPI, DXY выше 102,5, 10-летние облигации к 5%.
обвал, 5%. S&P 500 ниже $7100, биткоин ниже $68 000, золото ниже $3875. Условия: кредитное событие у фонда или оператора ИИ-облаков, удар по энергетике Залива.
Серебро: базово $50-54, при мягком CPI и закрытии шортов CTA $54,5-57, при горячем $47,5-49.
До конца ноября я ожидаю попытку рождественского ралли. Закрытие месяца выше текущих уровней оцениваю для S&P 500 в 60%, для биткоина выше 75 000 — в 55%.
Вывод
Рынки 2026 года держат три силы: энергия, финансирование ИИ-инфраструктуры и стоимость денег. На этой неделе нефть дала облегчение, деньги остались дорогими, а ломаться начала долговая модель ИИ-стройки. Аномалия 22 октября заранее показала перекос, крупные участники успели сократить риск, и исторический день превратился в умеренную неделю. Капитал остался в системе и ушел в качество, золото вернуло себе роль защиты, оценки вернулись к норме, а календарь входит в самое сильное окно цикла.
Крипторынок сейчас без покупателя с живыми деньгами. Стейблкоины сокращаются, ETF теряют активы, азиатская розница расплачивается за плечо на фондовом рынке. Пока так, биткоин остается в нижней половине коридора 60 000-90 000, а сильнее рынка будут монеты с собственным доходом и функцией. Сигналом смены режима станут остановка оттоков из IBIT и рост капитализации стейблкоинов. Ноябрьские просадки по акциям, золоту и биткоину я рассматриваю как зону покупки частями, с горизонтом на декабрь и следующий год.

 forklog.com