coindesk.com
La SEC acaba de publicar su tan esperado "exención de innovación," otorgando a las plataformas calificadas una ventana de cinco años para operar mercados de acciones tokenizadas estadounidenses sin registrarse como bolsas nacionales de valores completas.
Hasta ahora, una empresa que quisiera construir un mercado estadounidense para acciones tokenizadas traeríacompradores y vendedores juntos, y los reguladores podrían tratarlo como una bolsa de valores tradicional. Eso significaba, potencialmente, tener que adaptar el comercio en blockchain a normas diseñadas para lugares como la NYSE y Nasdaq.
Ahora eso ha cambiado.
La SEC permitirá esencialmente que las empresas experimenten con la negociación de acciones reales en blockchains públicas sin obligar a que la tecnología se ajuste al reglamento tradicional de las bolsas. Y la palabra “reales” es la gran distinción aquí. La SEC está trazando una línea entre los tokens que realmente representan la propiedad de una acción y los productos que simplemente siguen su precio.
Bajo este entorno temporal de prueba de cinco años, plataformas especializadas conocidas como Lugares de Valores Tokenizados, o TSVs, pueden facilitar la negociación de acciones tokenizadas elegibles de EE. UU. a través de contratos inteligentes y grupos de liquidez sin registrarse como bolsas de valores nacionales. Ciertas empresas que proporcionan liquidez a esos grupos pueden recibir por separado alivio de los requisitos de registro como distribuidores.
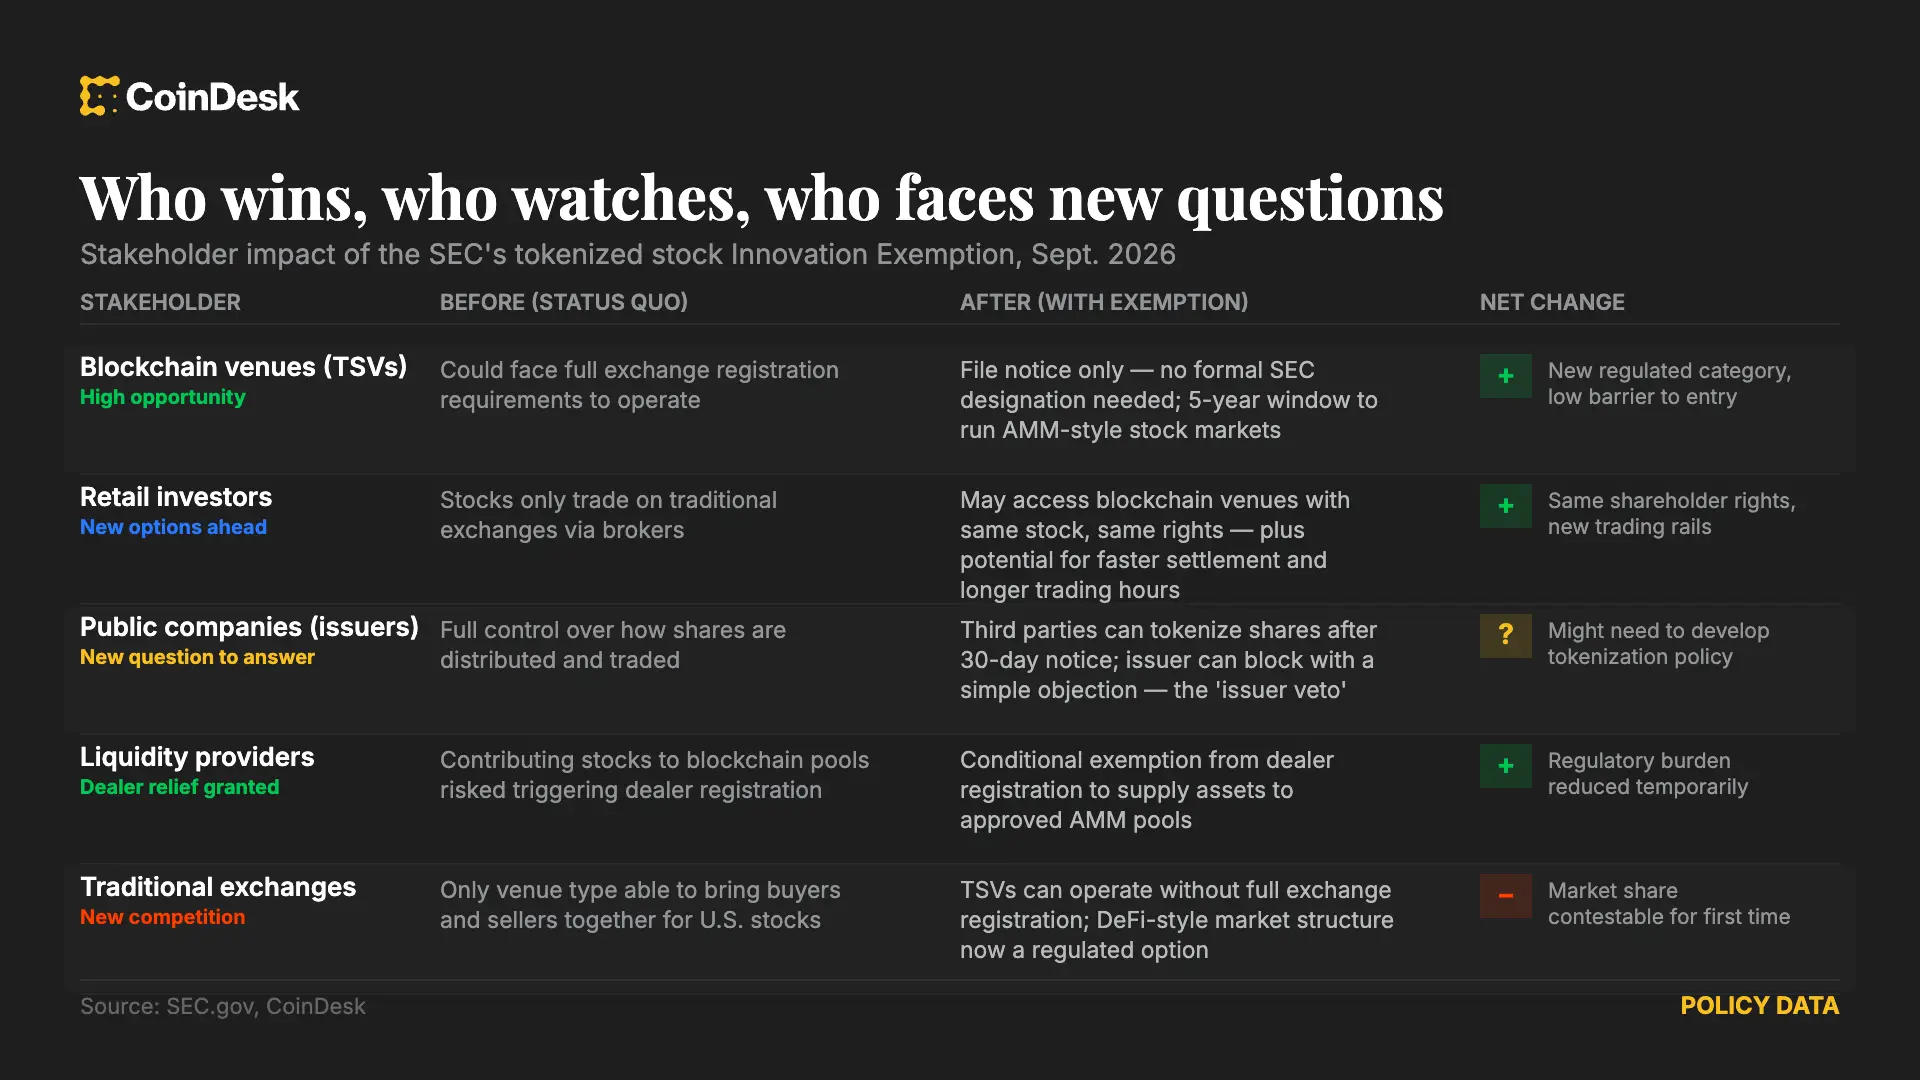
¿Qué significa esto para las empresas que cotizan en bolsa, los inversores y otros participantes? Analicémoslo.
Por qué es importante
Para ser claros, esto no se trata solo de convertir un certificado de acciones en un token. Las reglas temporales cambiarán dónde y cómo una acción puede cotizar.
Los exchanges tradicionales generalmente emparejan compradores y vendedores a través de libros de órdenes. Esa es una alta barrera regulatoria para una empresa que simplemente quiere probar si las acciones pueden negociarse mediante infraestructura blockchain.
Bajo el experimento de la SEC, un lugar calificado puede, en cambio, permitir que los inversores negocien acciones tokenizadas a través de pools de liquidez basados en blockchain y gobernados por contratos inteligentes. Esto podría dar a bancos, corredores y empresas de criptomonedas espacio para experimentar con una estructura de mercado diferente; en lugar de depender exclusivamente de un libro de órdenes de intercambio, las acciones tokenizadas podrían negociarse contra pools de activos gestionados por contratos inteligentes o algoritmos preestablecidos.
Aunque eso pueda sonar teórico, el problema ya ha surgido después de un disputa pública este mes, después de que el CEO de AMC Entertainment, Adam Aron, criticara a Robinhood por ofrecer tokens de acciones vinculadas a AMC sin la participación de la empresa.
¿Dónde se cotizarían estas acciones?
Operarían con TSV calificadas que funcionan bajo la exención de la SEC.
La cadena de bloques subyacente puede ser pública, pero el entorno de negociación en sí permanece con permisos y sujeto a las condiciones de la SEC.
Los lugares calificados pueden utilizar creadores de mercado automatizados, o AMMs, donde los inversores comercian contra grupos de activos controlados por software en lugar de depender únicamente del modelo tradicional de intercambio que empareja órdenes individuales de compra y venta.
La SEC también está otorgando a ciertos proveedores de liquidez un alivio condicional respecto a los requisitos de registro como concesionarios para que puedan suministrar activos (o liquidez) a esos grupos.
Eso es importante porque un AMM no es de mucha utilidad sin que alguien aporte acciones y efectivo en él.
La mayor disrupción podría, en última instancia, ser para las propias bolsas de valores.
La SEC ha creado efectivamente una categoría temporal de plataforma de negociación de acciones que puede reunir a compradores y vendedores sin convertirse previamente en otra NYSE o Nasdaq. Lo que esta exención permitirá ahora es que la industria pueda probar si ese modelo al estilo DeFi puede funcionar para las acciones reguladas en EE. UU.
Sin embargo, llamar a esto “DeFi para acciones” requiere un asterisco.
La tecnología puede parecer DeFi — cadenas de bloques públicas, contratos inteligentes, creadores de mercado automatizados y grupos de liquidez — pero el modelo de acceso no lo es. Los participantes aún deben contar con permiso, lo que significa que los inversores minoristas, instituciones y corredores intermediarios pueden potencialmente participar si cumplen con los requisitos de acceso del recinto.
En términos sencillos: La tecnología toma prestada una infraestructura al estilo DeFi con controles del mercado de valores superpuestos.
Y eso todavía podría ser importante para la infraestructura criptográfica.
El CEO de Securitize, Carlos Domingo, declaró a CoinDesk que espera que el marco acelere las “valores tokenizadas nativas” y, eventualmente, cree múltiples plataformas de liquidez onchain para las mismas. Mientras tanto, las empresas que construyen AMMs y blockchains públicas podrían beneficiarse si su tecnología se utiliza en la infraestructura de esos mercados regulados.
"Esto es como un punto medio muy bueno que permitirá que ocurra mucha innovación en criptomonedas de manera controlada y regulada," agregó Domingo.
¿Y qué cambios hay para los inversores?
Potencialmente, la infraestructura.
Un inversor aún podría poseer una participación real en una empresa conocida, con derechos de voto y dividendos, pero la representación de esa propiedad y la infraestructura para su negociación podrían operar sobre una tecnología blockchain.
Eso podría eventualmente abrir la puerta a liquidaciones más rápidas, mercados más programables y potencialmente horarios de negociación más prolongados.
La SEC también insiste en que una acción tokenizada siga siendo una acción en más que solo el nombre. Un token calificativo debe otorgar a su propietario los mismos derechos y privilegios que la acción tradicional equivalente. Si las acciones de Apple tienen derechos de voto y dividendos, la versión tokenizada también debe tenerlos. Y si la negociación de Apple se detiene en su mercado principal, su contraparte tokenizada debe detenerse también.
Esencialmente, cambia el envoltorio. Los derechos de los accionistas no cambian, por lo que la acción en sí no pierde sus protecciones tradicionales.
Esto es importante porque algunos productos comercializados en el extranjero como “acciones tokenizadas” son en realidad instrumentos sintéticos que únicamente siguen el precio de una acción y carecen de los mismos derechos tradicionales de los accionistas.
Esos productos sintéticos no califican para esta exención.
Como dijo Gabo Otte, CEO de Dinari, a CoinDesk: “Poner acciones en la cadena de bloques no debería significar eliminar los derechos que las convierten en acciones desde el principio.”
Pero la SEC no los está prohibiendo ni cambiando directamente su estatus legal. Selway afirmó que la nueva política no tiene un efecto directo sobre los productos sintéticos existentes.
Lo que podría cambiar es la preferencia de los inversores. Selway afirmó que los productos estructurados como “una verdadera forma de capital, realizados en EE. UU. bajo nuestro estado de derecho” podrían resultar “más atractivos.”
También es importante destacar que los swaps perpetuos vinculados a acciones, que se han vuelto populares en plataformas criptográficas como Hyperliquid, quedan fuera del marco regulatorio de la SEC porque ofrecen exposición al precio derivado en lugar de la propiedad real de las acciones subyacentes.
Panorama general
Las acciones tokenizadas existían antes del jueves.
Lo que cambió es que la SEC creó un corredor regulatorio definido para experimentar con la operación de un mercado secundario para ellos.
El momento no es accidental.
La exención había estado en desarrollo durante más de un año, pero la SEC se mantuvo en espera mientras el Congreso consideraba la Ley de Claridad. Eso la legislación fracasó para avanzar en el Senado el martes después de recibir 49 votos, sin alcanzar los 60 necesarios.
Al día siguiente, el presidente de la SEC, Paul Atkins, declaró que la agencia actuaría dentro de su autoridad existente para proporcionar certeza regulatoria.
Un día después, se produjo la exención de tokenización.
La ventana de cinco años es importante, sin embargo, ya que la agencia también está tratando la exención como un experimento en curso y no como un régimen regulatorio concluido. Selway de la SEC comentó que la agencia decidió utilizar sus poderes de exención para poder comenzar de forma más modesta, recopilar evidencia y “permitir que eso informe la elaboración de reglas y que también, potencialmente, informe la legislación.”
Esta es la segunda pieza importante del rompecabezas de la tokenización que la SEC ha abordado este mes.
A principios de septiembre, la agencia propuesto permitir que la blockchain sirva como el registro oficial de la propiedad de valores, eliminando potencialmente la necesidad de mantener un registro tradicional separado de accionistas junto a él. Esa propuesta abordó quién posee oficialmente las acciones. Esta exención se refiere a dónde y cómo se pueden negociar esas acciones.
Ponlos juntos, y la SEC no está simplemente permitiendo que Wall Street envuelva valores existentes en formatos digitales. Está comenzando a probar si la cadena de bloques puede convertirse en parte de la maquinaria real del mercado de valores de EE. UU.
Y durante los próximos cinco años, Wall Street tendrá la oportunidad de descubrir cómo será eso.
Leer más: La SEC abre la puerta al comercio tokenizado de acciones estadounidenses. Aquí está quién podría beneficiarse
-
1La crisis de sucesión en Ondo Finance se complica aún más mientras la hija de Kathleen Allman alega ‘demencia’, alcoholismo y gastos irresponsables
-
2Kevin O’Leary afirma que el Congreso revisará Clarity a principios del próximo año a medida que avanza el proyecto de ley tributaria sobre criptomonedas
-
3La SEC abre la puerta al comercio tokenizado de acciones estadounidenses. Aquí están los posibles beneficiarios
-
4Reino Unido señala el fin de la era de 'toque ligero' con redada multisectorial en centros criptográficos peer-to-peer
-
5La SEC de EE. UU. comienza a prepararse para la negociación las 24 horas que las criptomonedas consideran norma
-
6Cripto para asesores: Más allá de bitcoin y ether
-
7El fracaso de la Ley de Claridad podría obstaculizar las criptomonedas en EE.UU. mientras la industria busca claridad legal en otros ámbitos
-
8El gigante de calificaciones S&P Global adquiere OpenZeppelin en su impulso hacia la gestión de riesgos en finanzas tokenizadas
-
9La SEC lanza la tan esperada 'exención de innovación' para plataformas de valores tokenizados
-
10La próxima actualización Glamsterdam de Ethereum supera el ensayo general para un gran salto en capacidad
The Definitive Stablecoin Landscape Series: Asia Pacific
The Definitive Stablecoin Landscape Series: Asia Pacific
As stablecoins move into regulated finance, APAC is becoming a key proving ground. This report maps the region’s rules, use cases, and $RLUSD’s role.
As stablecoins move into regulated finance, APAC is becoming a key proving ground. This report maps the region’s rules, use cases, and $RLUSD’s role.
Por qué es importante:
As stablecoins move into regulated finance, APAC is becoming a key proving ground. This report maps the region’s rules, use cases, and $RLUSD’s role.
La crisis de sucesión en Ondo Finance se complica aún más mientras la hija de Kathleen Allman alega ‘demencia’, alcoholismo y gastos irresponsables
La SEC abre la puerta al comercio tokenizado de acciones estadounidenses. Aquí están los posibles beneficiarios