Un primer despliegue de curaduría externa
La puesta en marcha representa el primer mercado de Aave V4 en Ethereum bajo gestión de un curador externo, de acuerdo con la información publicada. También es el primer despliegue descrito bajo el diseño Hub-and-Spoke, una arquitectura modular que organiza la actividad en mercados separados vinculados a una estructura central.
En este esquema, cada mercado opera de forma aislada de los fondos principales de Aave. Esa separación busca contener dentro de su propio centro de liquidez los riesgos asociados a los activos y las condiciones de préstamo de cada espacio, en lugar de concentrarlos en un único mercado común.
Sentora selecciona los activos que sirven de garantía y configura los parámetros de riesgo, las tasas de interés y los oráculos de sus mercados. La firma, que según la fuente ha asignado más de USD $2.000 millones en estrategias en cadena, ejerce así una función operativa especializada sin asumir la propiedad de los contratos subyacentes.
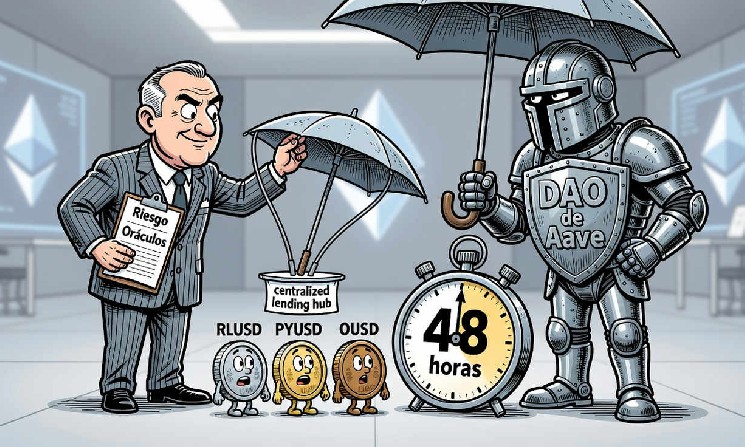
Ese límite distingue la curaduría de la gobernanza del protocolo. El DAO de Aave conserva la propiedad de los contratos, y los nuevos activos no pueden incorporarse sin pasar primero por una revisión de gobernanza; además, cualquier modificación que aumente el riesgo queda sujeta a un temporizador de 48 horas.
Qué activos respaldan los préstamos
Los tres mercados tienen combinaciones distintas de activos prestables y garantías. Los espacios denominados $RLUSD Yield y $OUSD Yield permiten pedir préstamos contra USDe, PRIME, mWIN y PST, según el detalle publicado, mientras que el mercado Bluechip ofrece $RLUSD, $PYUSD u $OUSD frente a kBTC.
La estructura separada permite que cada mercado mantenga sus propias condiciones, en vez de compartir necesariamente las mismas reglas de riesgo con los demás. Para los usuarios, eso significa que la disponibilidad de un activo prestable depende del espacio elegido y de los colaterales admitidos allí, no de una lista única para todo Aave V4.
La presencia de $RLUSD y $PYUSD destaca porque ambas stablecoins aparecen como opciones de préstamo en estos nuevos mercados. $OUSD, emitida por Origin, completa la oferta; la noticia no detalla volúmenes de actividad, niveles de liquidez ni tasas concretas, por lo que el anuncio confirma la disponibilidad de los mercados, pero no permite evaluar todavía su uso.
Aave indica que los mercados ya están activos en Aave Pro. El lanzamiento abre una vía para utilizar esos activos en operaciones de préstamo dentro del protocolo, aunque las garantías de cada mercado, sus parámetros y la evolución de su liquidez serán relevantes para entender cómo funciona cada espacio en la práctica.
Gobernanza y salvaguardas ante cambios de riesgo
El modelo reparte responsabilidades entre el curador y la organización autónoma descentralizada. Sentora decide la configuración operativa de sus mercados, pero el DAO mantiene el control sobre los contratos y revisa los nuevos activos antes de su inclusión, según la descripción del despliegue.
La espera de 48 horas se aplica a los cambios de parámetros que aumentan el riesgo. Ese plazo introduce una pausa entre la propuesta de modificación y su posible entrada en vigor, en lugar de permitir que el curador aplique de inmediato cualquier ajuste de ese tipo.
La fuente no especifica qué proceso se activa durante esas 48 horas ni ofrece detalles adicionales sobre las facultades de intervención del DAO. Sí deja claro que la curaduría no equivale a un control irrestricto: la administración de parámetros convive con la propiedad de los contratos por parte del DAO y con la revisión de gobernanza para listar nuevos activos.
El despliegue se enmarca en la estrategia de Aave de ampliar sus mercados más allá de un modelo de préstamos monolítico. La noticia también recuerda que, a comienzos de año, el precio de AAVE subió un 8% cuando la propiedad intelectual del protocolo pasó al control del DAO, un antecedente que apunta a una mayor descentralización de la gobernanza, aunque no establece por sí mismo una relación directa con el lanzamiento actual.
Expansión del modelo y contexto de las stablecoins
La llegada de Sentora a Ethereum se suma a la expansión de Aave V4 hacia otras redes. La fuente señala que el protocolo lanzó V4 en Avalanche en su primera ampliación más allá de Ethereum, con foco en mercados institucionales de activos del mundo real y crédito tokenizado.
En Ethereum, la curaduría externa añade una capa de gestión especializada para estrategias orientadas al rendimiento. Aun así, el anuncio no aporta datos sobre el rendimiento esperado ni permite concluir qué nivel de demanda tendrán los tres mercados; su aporte inmediato es definir quién configura sus parámetros y bajo qué salvaguardas opera.
La noticia presenta $RLUSD y $PYUSD como stablecoins reguladas de interés institucional y menciona que Standard Chartered inició servicios de custodia para $RLUSD. Ese contexto ayuda a explicar por qué estos activos aparecen en un producto de préstamo DeFi, pero la información disponible no cuantifica cuánto capital institucional ha llegado a los mercados de Sentora.
Como referencia sobre el sector, CoinGape cita una capitalización de USD $183.000 millones para USDT y de USD $73.000 millones para USDC, junto con el desarrollo de nichos de utilidad para $RLUSD y $PYUSD. También afirma que las reglas de stablecoins de la OCC vinculadas a la GENIUS Act entrarían en vigor en enero de 2027; esa fecha aparece como contexto regulatorio y no como una condición del lanzamiento de Aave V4.
ADVERTENCIA: DiarioBitcoin ofrece contenido informativo y educativo sobre diversos temas, incluyendo criptomonedas, IA, tecnología y regulaciones. No brindamos asesoramiento financiero. Las inversiones en criptoactivos son de alto riesgo y pueden no ser adecuadas para todos. Investigue, consulte a un experto y verifique la legislación aplicable antes de invertir. Podría perder todo su capital.

 diariobitcoin.com