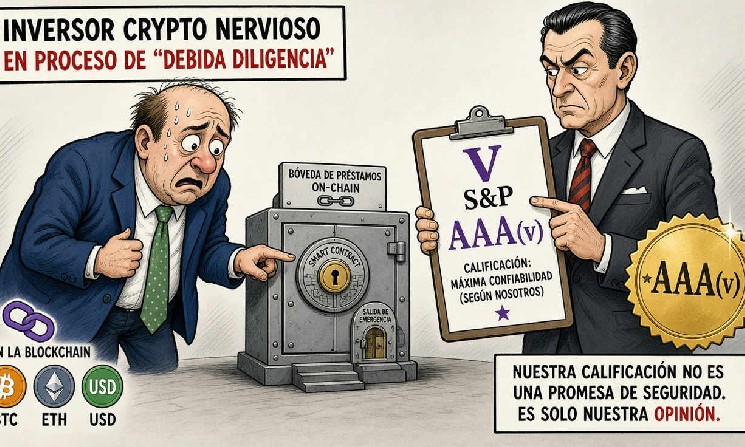
El alcance descrito para el VRA contempla bóvedas que agrupan activos digitales y los asignan a mercados de préstamos basados en blockchain, incluidas estructuras con activos respaldados por criptomonedas y activos del mundo real tokenizados, conocidos como RWA. También abarcaría estructuras que conceden préstamos tomando como garantía RWA tokenizados.
Según esa misma descripción, la exposición directa a bonos tokenizados queda fuera del marco. La distinción indica que el VRA no pretende evaluar todo instrumento emitido o representado en una blockchain, sino un tipo específico de estructura: bóvedas que dirigen capital hacia mercados de préstamo y cuya exposición depende de las decisiones de asignación y de los sistemas que ejecutan esas operaciones.
La cobertura señala que el VRA no es una calificación crediticia. Aunque su escala utiliza letras conocidas y alcanza una categoría denominada AAA(v), la evaluación se refiere al riesgo de deterioro de posiciones en bóvedas, no a la capacidad general de un emisor para cumplir obligaciones de deuda. Por ello, ambas mediciones no deben interpretarse como equivalentes.
Los cuatro factores que componen el análisis
El primer componente es la calidad de la cartera, que observa a qué activos y mercados presta la bóveda. El criterio desplaza la atención desde la etiqueta o la interfaz de un producto hacia las exposiciones que sostienen su funcionamiento: el tipo de garantías, los mercados elegidos y la composición de los activos pueden influir en la posibilidad de que una posición se deteriore.
El segundo factor aborda las presiones de liquidez, en particular si los depositantes pueden retirar sus fondos cuando lo desean y si existen desajustes entre los plazos de entrada y salida. En una bóveda, la disponibilidad inmediata de los activos no necesariamente coincide con la capacidad de recuperar capital desde los mercados subyacentes; por eso, el marco descrito incluye esa tensión como un elemento de evaluación.
El tercer eje cubre los riesgos del protocolo y de la infraestructura conectada a la bóveda. Estas estructuras dependen de mercados de préstamos que tienen sus propios riesgos técnicos y de diseño, de modo que una estrategia de asignación no se analiza de forma aislada: también importa el funcionamiento de los componentes blockchain de los que depende para desplegar o recuperar capital.
El cuarto factor se concentra en la supervisión del curador, es decir, de las personas o entidades que deciden cómo se asignan los fondos. En estas estructuras, el curador define la estrategia y puede orientar capital hacia distintos mercados; por eso, la descripción del VRA incorpora la calidad de esa supervisión al análisis, junto con los controles que limiten las decisiones de asignación.
Qué puede cambiar para operadores e inversionistas
Una de las señales concretas del VRA, según la información reseñada, es el tratamiento de los límites de asignación escritos en contratos inteligentes. S&P consideraría esos límites barreras firmes de riesgo porque restringen cuánto capital puede dirigirse a un mercado determinado. La regla automatizada puede operar como un control estructural, aunque su presencia por sí sola no permite concluir que una bóveda esté libre de riesgos.
El marco se aplicaría tanto a bóvedas con permisos como a las que no los requieren. Esa cobertura evita restringir el análisis a un solo modelo de acceso y pone el foco en características que pueden aparecer en ambos tipos de estructura, como la liquidez, el diseño del protocolo, la cartera y el grado de control de quien administra la estrategia.
Para operadores y curadores, la metodología puede funcionar como una lista de aspectos que una evaluación observaría. Si buscan una valoración alta, podrían tener incentivos para adoptar límites codificados y fortalecer la supervisión; sin embargo, la publicación del marco no demuestra que una bóveda específica haya recibido una evaluación ni que los participantes del sector vayan a implementar esos cambios.
La metodología también podría convertirse en un punto de referencia para otros instrumentos financieros que utilicen activos DeFi, según el planteamiento reseñado por CryptoBriefing. Se trata de una posibilidad, no de un resultado confirmado. En cualquier caso, una evaluación favorable no elimina los riesgos propios de una cartera, de la liquidez o de los protocolos conectados, y el indicador AAA(v) no debe confundirse con una promesa de recuperar el capital o con una garantía contra pérdidas.
En su cobertura, CryptoBriefing describió el VRA como un sistema que busca hacer más visibles los factores que pueden afectar las posiciones en bóvedas, desde la composición de los préstamos hasta las reglas automatizadas de asignación. La diferencia entre esa evaluación y una calificación crediticia resulta central para comprender qué intenta medir la escala y qué asuntos quedan fuera de su alcance.
El anuncio introduce un vocabulario común para discutir riesgos en productos que combinan activos digitales, préstamos y contratos inteligentes, pero la utilidad práctica dependerá de cómo se aplique la metodología a estructuras concretas. Para los inversionistas, la lectura prudente consiste en tratar la calificación como una evaluación de riesgos delimitada, revisar qué activos y protocolos intervienen y no asumir que una nota elevada equivale a seguridad absoluta.
ADVERTENCIA: DiarioBitcoin ofrece contenido informativo y educativo sobre diversos temas, incluyendo criptomonedas, IA, tecnología y regulaciones. No brindamos asesoramiento financiero. Las inversiones en criptoactivos son de alto riesgo y pueden no ser adecuadas para todos. Investigue, consulte a un experto y verifique la legislación aplicable antes de invertir. Podría perder todo su capital.

 diariobitcoin.com