coindesk.com
Para finales de este trimestre, ether.fi habrá eliminado el último vínculo estructural entre sus tokens de staking y el protocolo de restaking EigenLayer. Documentación del protocolo menos del 1% de los activos siguen siendo reestacados a partir de agosto con las credenciales de retiro de EigenPod que se eliminarán para fin de año.
Cuando ether.fi se lanzó en 2024, los depósitos se volvían a apostar automáticamente en EigenLayer. En agosto, la empresa eliminó el restaking de weETH, la versión de su token que circula y se acepta como garantía en DeFi, dejándolo como un simple token de liquid staking. Quienes aún deseen realizar restaking deben optar por un token separado construido en Symbiotic, una plataforma rival.
Mike Silagadze, director ejecutivo de ether.fi, afirmó que la decisión se basó en el riesgo. "No había oportunidades significativas de rendimiento en el restaking y existía un riesgo percibido por parte de los stakers, por lo que decidimos que tenía sentido salir," declaró a CoinDesk.
Lo que el restaking estaba destinado a ser
El staking significa bloquear $ETH para ayudar a asegurar Ethereum, a cambio de un rendimiento. El restaking era la idea de que el mismo $ETH bloqueado podría desempeñar una segunda función: EigenLayer alquilaría esa garantía a otros servicios, como oráculos y capas de disponibilidad de datos, que pagarían por la protección. Los depositantes ganarían dos veces con un mismo fondo de dinero. Los tokens de restakeo líquido se ubicaban encima de eso, brindando a los depositantes un recibo negociable que podían vender o utilizar como colateral en otros lugares en lugar de bloquear su $ETH y esperar. weETH era el más grande de ellos.
EigenLayer tuvo $19.7 mil millones en su punto máximo y los tokens de restaking líquido crecieron más del 1,000 % en las primeras seis semanas de 2024. Pero los servicios que compraban seguridad nunca pagaron lo suficiente como para cubrir tanto el rendimiento base del staking como una prima adicional, por lo que el segundo rendimiento de restaking prometido nunca se materializó.
El 8 de septiembre, DefiLlama's la categoría de restaking mantuvo $10.02 mil millones y generó $99,977 en comisiones durante la semana anterior. La categoría de liquid staking, con $51.87 mil millones, generó $27.35 millones. Por cada dólar asegurado, el staking ordinario gana aproximadamente 53 veces más.
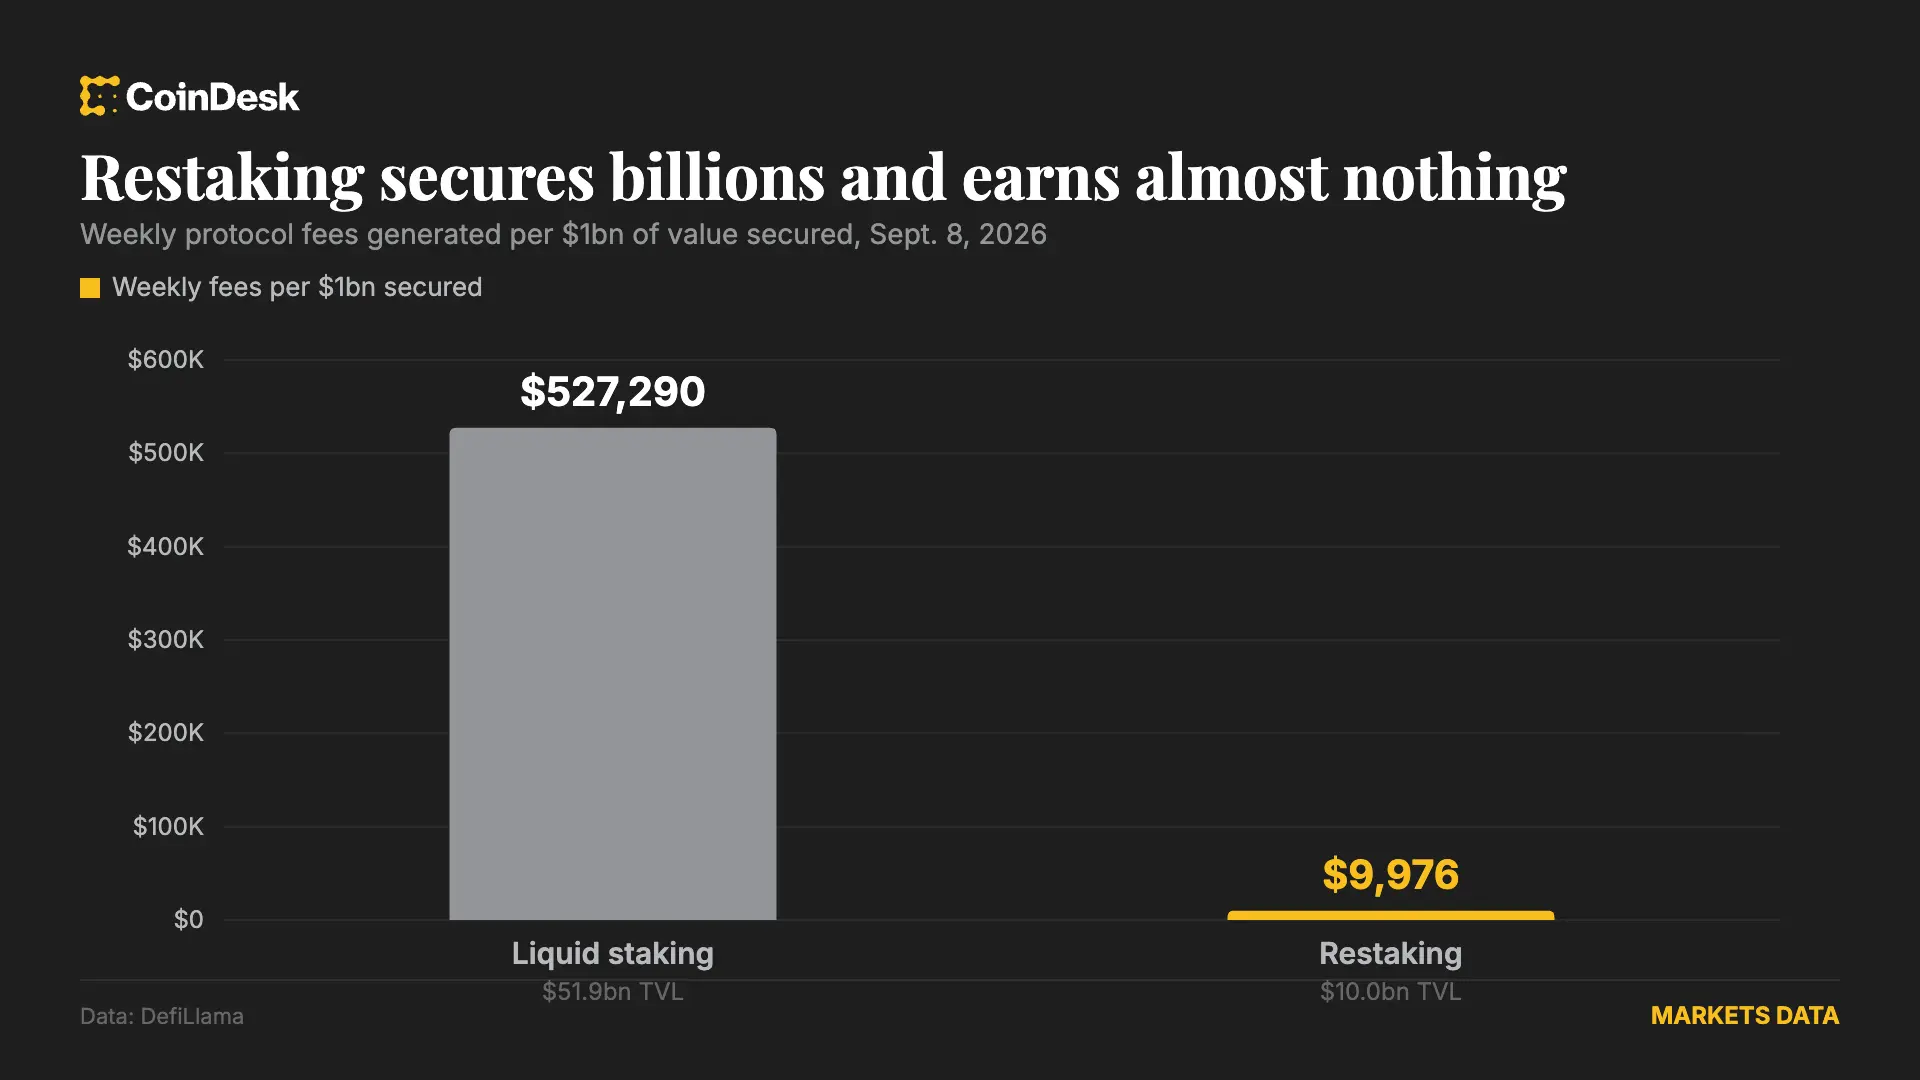
Dos desarrollos eliminaron entonces lo que quedaba del incentivo para volver a apostar. Los programas de puntos que subsidiaban los depósitos se fueron desactivando a lo largo de 2025, y el slashing entró en vigor en abril de 2025. El slashing es la penalización que confisca parte del $ETH apostado por un operador cuando se comporta de manera incorrecta, por ejemplo, al desconectarse o al firmar mensajes conflictivos. Por lo tanto, volver a apostar de repente conllevaba una desventaja real y valorada, cuando antes el riesgo había sido teórico. No existía un rendimiento adicional que compensara este riesgo.
La salida de restaking dejó a ether.fi con la pregunta que ahora enfrenta todo protocolo de restaking líquido: ¿Cuál es el negocio, una vez que aquello en lo que se basó deja de generar ingresos? Su respuesta fue dejar de ser una empresa de staking.
Ether.fi el segundo acto de
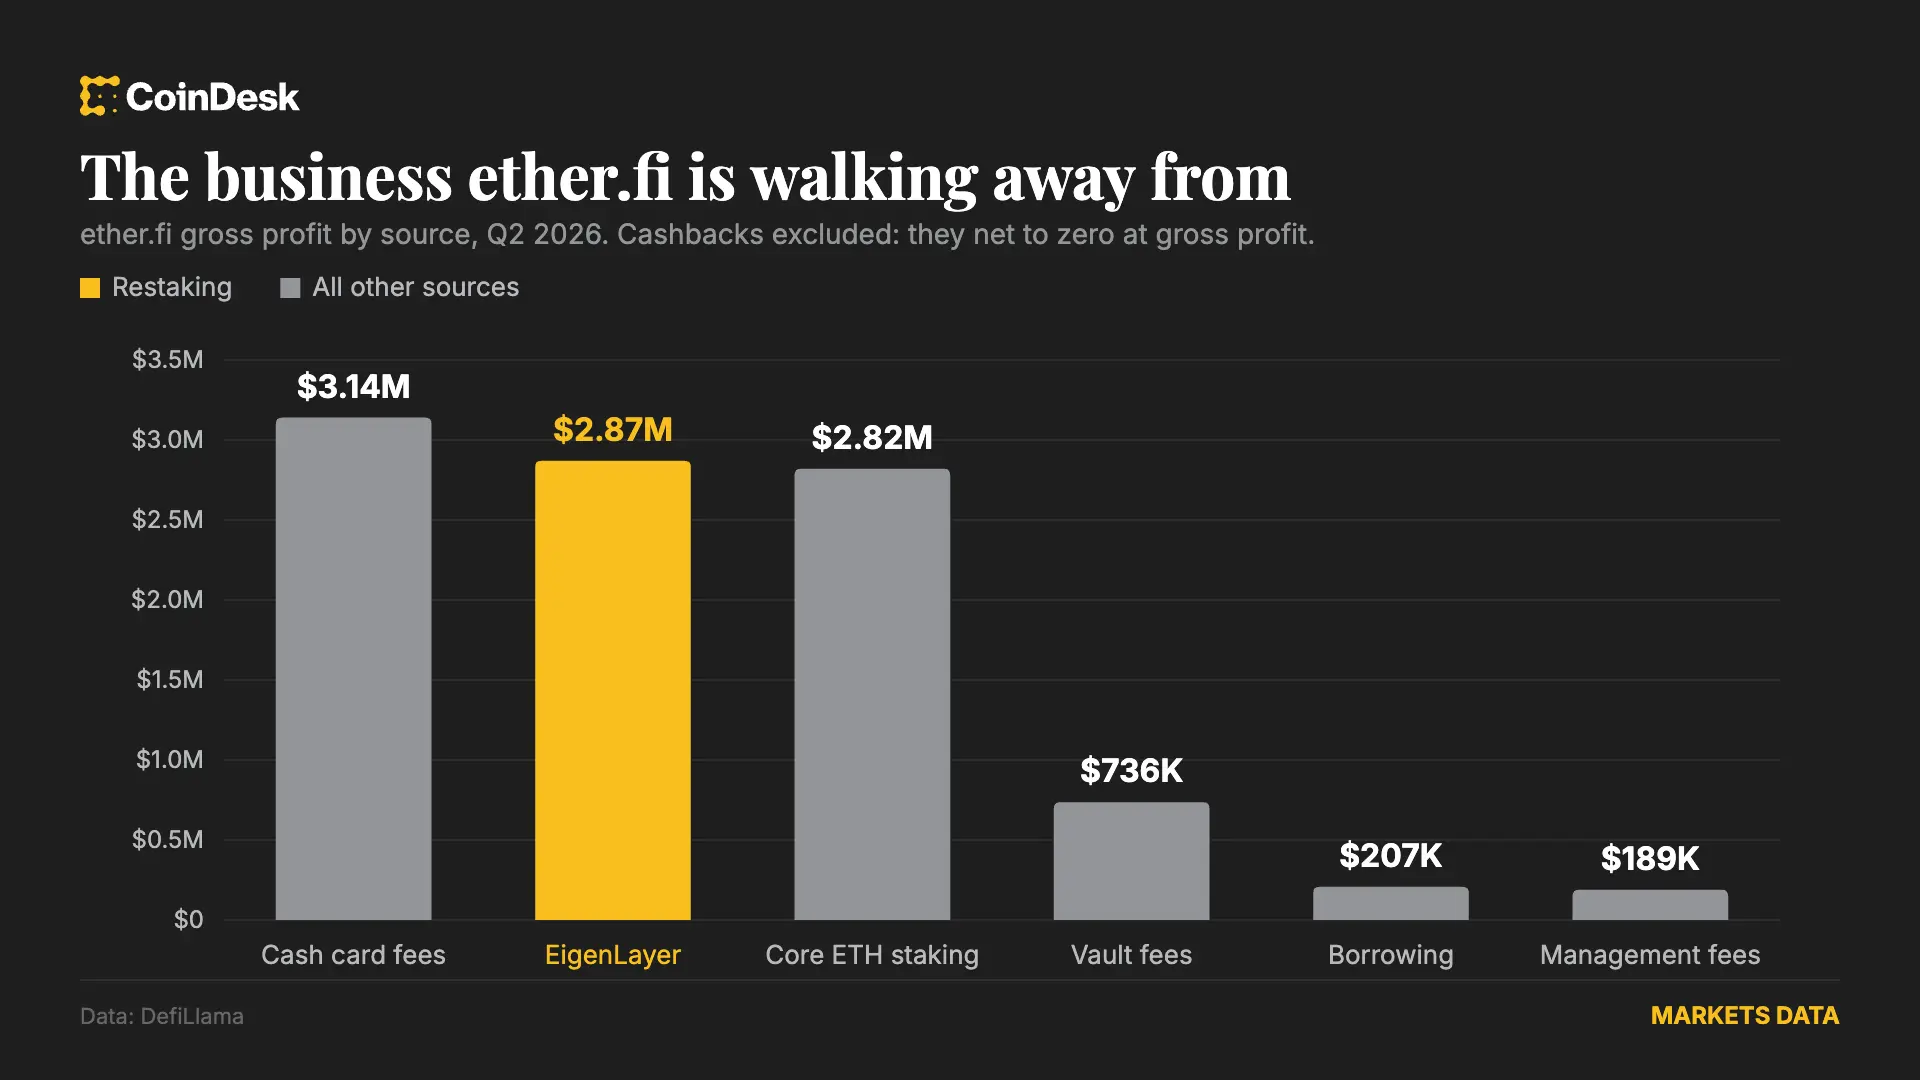
Ether.fi ahora ofrece una tarjeta que permite a los usuarios gastar contra su cripto sin venderla, un mercado de préstamos en la red de capa 2 de Ethereum, Optimism, y un conjunto de bóvedas, y se describe a sí mismo como un neobanco criptográfico. En agosto se añadieron acciones tokenizadas, metales y canales fiduciarios. Silagadze estima que el mercado de la neobanca alcanza aproximadamente los 300 mil millones de dólares en ingresos anuales, alrededor de 300 veces los de DeFi.
La tarjeta incrementó su participación en los ingresos mensuales del 17% en enero al 46% en julio. "Los ingresos del neobanco han reemplazado completamente los ingresos perdidos debido al restaking y al menor precio del $ETH," señaló Silagadze. "Estamos en camino de aumentar la tasa de ingresos total este año en aproximadamente un 38%, mientras que los ingresos por staking y restaking han disminuido en un 70%. La diversificación de nuestros ingresos ha sido un gran éxito."