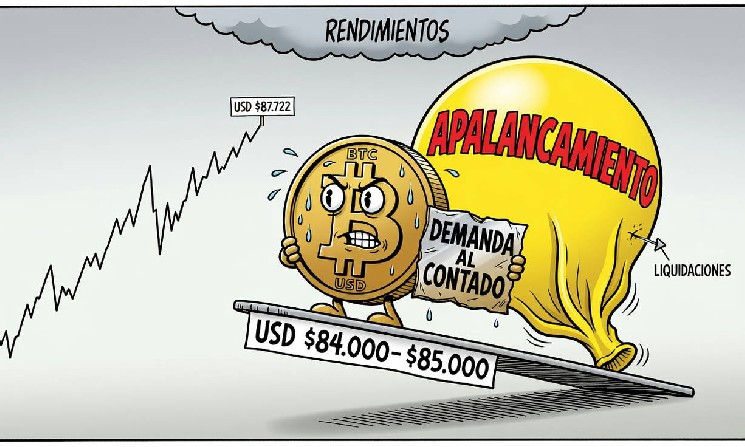
La atención llega después de que la criptomoneda alcanzara USD $87.000 la semana anterior y luego retrocediera. Aunque el precio se mantiene aproximadamente 35% por encima del mínimo de agosto, situado en USD $62.000, el contexto combina menor apalancamiento con condiciones financieras más exigentes y una demanda al contado que, según analistas, podría definir el próximo movimiento.
Una zona de oferta concentrada alrededor de USD $84.000
Glassnode identificó que la mayor concentración de costo base de los tenedores de largo plazo se encuentra ahora entre USD $84.000 y USD $85.000. La firma había destacado previamente un rango más amplio, de USD $81.000 a USD $86.000, pero su análisis del martes apunta a una franja más estrecha como el clúster individual más importante por volumen de oferta de este grupo.
El costo base representa el nivel aproximado en que los participantes adquirieron sus monedas, por lo que estas zonas pueden ayudar a observar dónde se concentra la exposición de distintos grupos de inversores. No constituyen por sí mismas una garantía de soporte ni anticipan una dirección determinada, pero el retesteo puede mostrar cómo responde la oferta cuando el precio se acerca a un nivel con muchas monedas asociadas.
Daniela Hathorn, analista de Capital.com, había señalado la semana anterior que USD $87.000 a USD $88.000 representaba una resistencia inmediata. También describió el rango de USD $84.000 a USD $85.000 como la primera zona que convendría vigilar si $BTC retrocedía, una lectura que coincide con la concentración de tenedores observada por Glassnode.
JPMorgan, por su parte, situó en USD $85.000 su estimación del costo de producción de Bitcoin. De acuerdo con la información citada en el reporte, mantenerse por encima de ese nivel podría dar cierto alivio a los mineros y reducir el riesgo de ventas forzadas; la referencia funciona como una estimación, no como una frontera fija que determine el precio o la conducta de todos los operadores.
Menos apalancamiento y una consolidación en observación
Mientras $BTC retrocedía desde el máximo semanal de USD $87.000, el interés abierto denominado en monedas cayó a su nivel más bajo desde marzo, de acuerdo con Glassnode. La métrica también se ubicó casi 20% por debajo de su nivel de agosto, lo que muestra una reducción de las posiciones abiertas en instrumentos de derivados medidos en unidades de criptomoneda.
Los analistas de Bitfinex describieron como ampliamente depurado buena parte del apalancamiento que se había acumulado durante el avance hacia USD $87.000. Según su evaluación, el posicionamiento en contratos perpetuos se encontraba cerca de la neutralidad, una situación distinta a la de un mercado con una acumulación dominante de apuestas apalancadas en una sola dirección.
La caída del interés abierto no confirma que el precio haya encontrado un piso ni que esté listo para reanudar una subida. Sí aporta un contexto sobre la composición del mercado: tras la reducción de posiciones, los analistas de Bitfinex consideran que el siguiente tramo dependerá más de la demanda al contado que de un nuevo impulso generado por el apalancamiento.
En ese marco, Bitfinex planteó como escenario base una consolidación entre el clúster de tenedores de largo plazo, en USD $84.000, y la apertura anual de USD $87.722 hasta el cierre mensual y trimestral del 30 de septiembre. La firma señaló que la demanda al contado, más que las condiciones financieras predominantes, tendría un papel central para resolver ese rango.
Rendimientos, petróleo y señales institucionales
El panorama macroeconómico añade presión al análisis del precio. Bitfinex indicó que las condiciones financieras se endurecieron después de que la Reserva Federal subiera las tasas a comienzos de septiembre, mientras el rendimiento del bono del Tesoro estadounidense a 10 años cerró en 5,17% el 25 de septiembre, frente al 5,01% del 16 de septiembre.
El rendimiento real a 10 años, que ajusta la tasa nominal por inflación, también aumentó: pasó de 2,68% el 16 de septiembre a 2,83% el día 25. Los analistas de Bitfinex identificaron el avance de los rendimientos reales de activos considerados de bajo riesgo como una restricción para $BTC y sostuvieron que cualquier progreso del precio tendría que apoyarse en compras al contado.
Kyle Rodda, analista sénior de mercados financieros de Capital.com, añadió que el encarecimiento del petróleo también pesa sobre activos que no generan rendimiento, como Bitcoin. En su opinión, mientras persista el riesgo de nuevas alzas en la energía, $BTC podría tener dificultades para recuperar el impulso alcista, aunque describió su configuración técnica como todavía bastante constructiva.
La agenda inmediata incluía la publicación, el 30 de septiembre, del dato de agosto del índice PCE subyacente. Bitfinex también destacó que la fortaleza reciente de Bitcoin contrasta con las tendencias históricamente débiles de septiembre y del tercer trimestre, y sostuvo que el desempeño frente a esos vientos macroeconómicos apunta a una demanda asimétrica que ha superado a la de otros activos.
Del debate sobre la tenencia al uso de Bitcoin
La conversación institucional también empieza a desplazarse, según Lance Vitanza, analista de TD Cowen. En una nota a clientes publicada el martes, tras la BitcoinTreasuries Conference en Nueva York, indicó que los participantes dedicaban menos tiempo a discutir si los inversores debían poseer Bitcoin y más a explorar cómo podían utilizarlo.
Vitanza planteó que la siguiente fase de Bitcoin podría depender no solo de la llegada de nueva demanda al contado, sino también de la infraestructura de mercados de capital que se desarrolla alrededor del activo. Esa lectura amplía el foco más allá del movimiento inmediato del precio, aunque no elimina la relevancia que tienen los niveles de oferta, las tasas y las condiciones de liquidez para la negociación.
Por ahora, el cruce entre el clúster de USD $84.000 a USD $85.000, la resistencia de USD $87.000 a USD $88.000 y la apertura anual de USD $87.722 delimita las referencias observadas por los analistas. La reducción del apalancamiento puede moderar parte de la presión derivada de posiciones especulativas, pero no resuelve por sí sola si el mercado atraerá suficientes compradores al contado.
El cierre mensual y trimestral del 30 de septiembre reunía así dos preguntas distintas: si Bitcoin podía sostenerse cerca de la zona de costo base de los tenedores de largo plazo y si la demanda lograba contrarrestar el avance de los rendimientos reales y el encarecimiento de la energía. Los datos y comentarios disponibles describen un mercado más depurado en derivados, pero todavía condicionado por factores macroeconómicos y por la respuesta de los compradores.
Imagen original de DiarioBitcoin, creada con inteligencia artificial, de uso libre, licenciada bajo Dominio Público
Este artículo fue escrito por un redactor de contenido de IA
ADVERTENCIA: DiarioBitcoin ofrece contenido informativo y educativo sobre diversos temas, incluyendo criptomonedas, IA, tecnología y regulaciones. No brindamos asesoramiento financiero. Las inversiones en criptoactivos son de alto riesgo y pueden no ser adecuadas para todos. Investigue, consulte a un experto y verifique la legislación aplicable antes de invertir. Podría perder todo su capital.

 diariobitcoin.com