coindesk.com
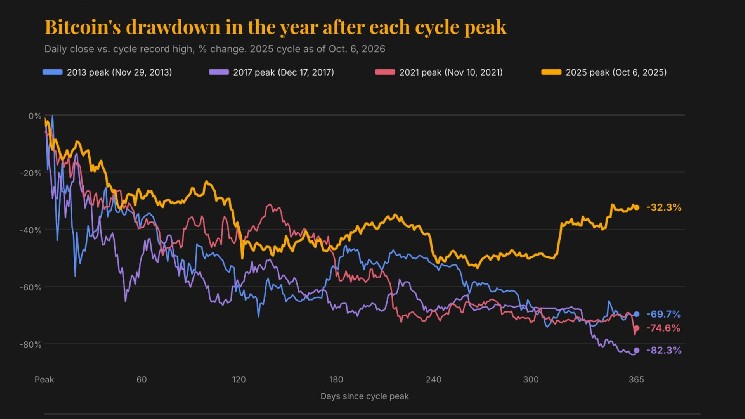
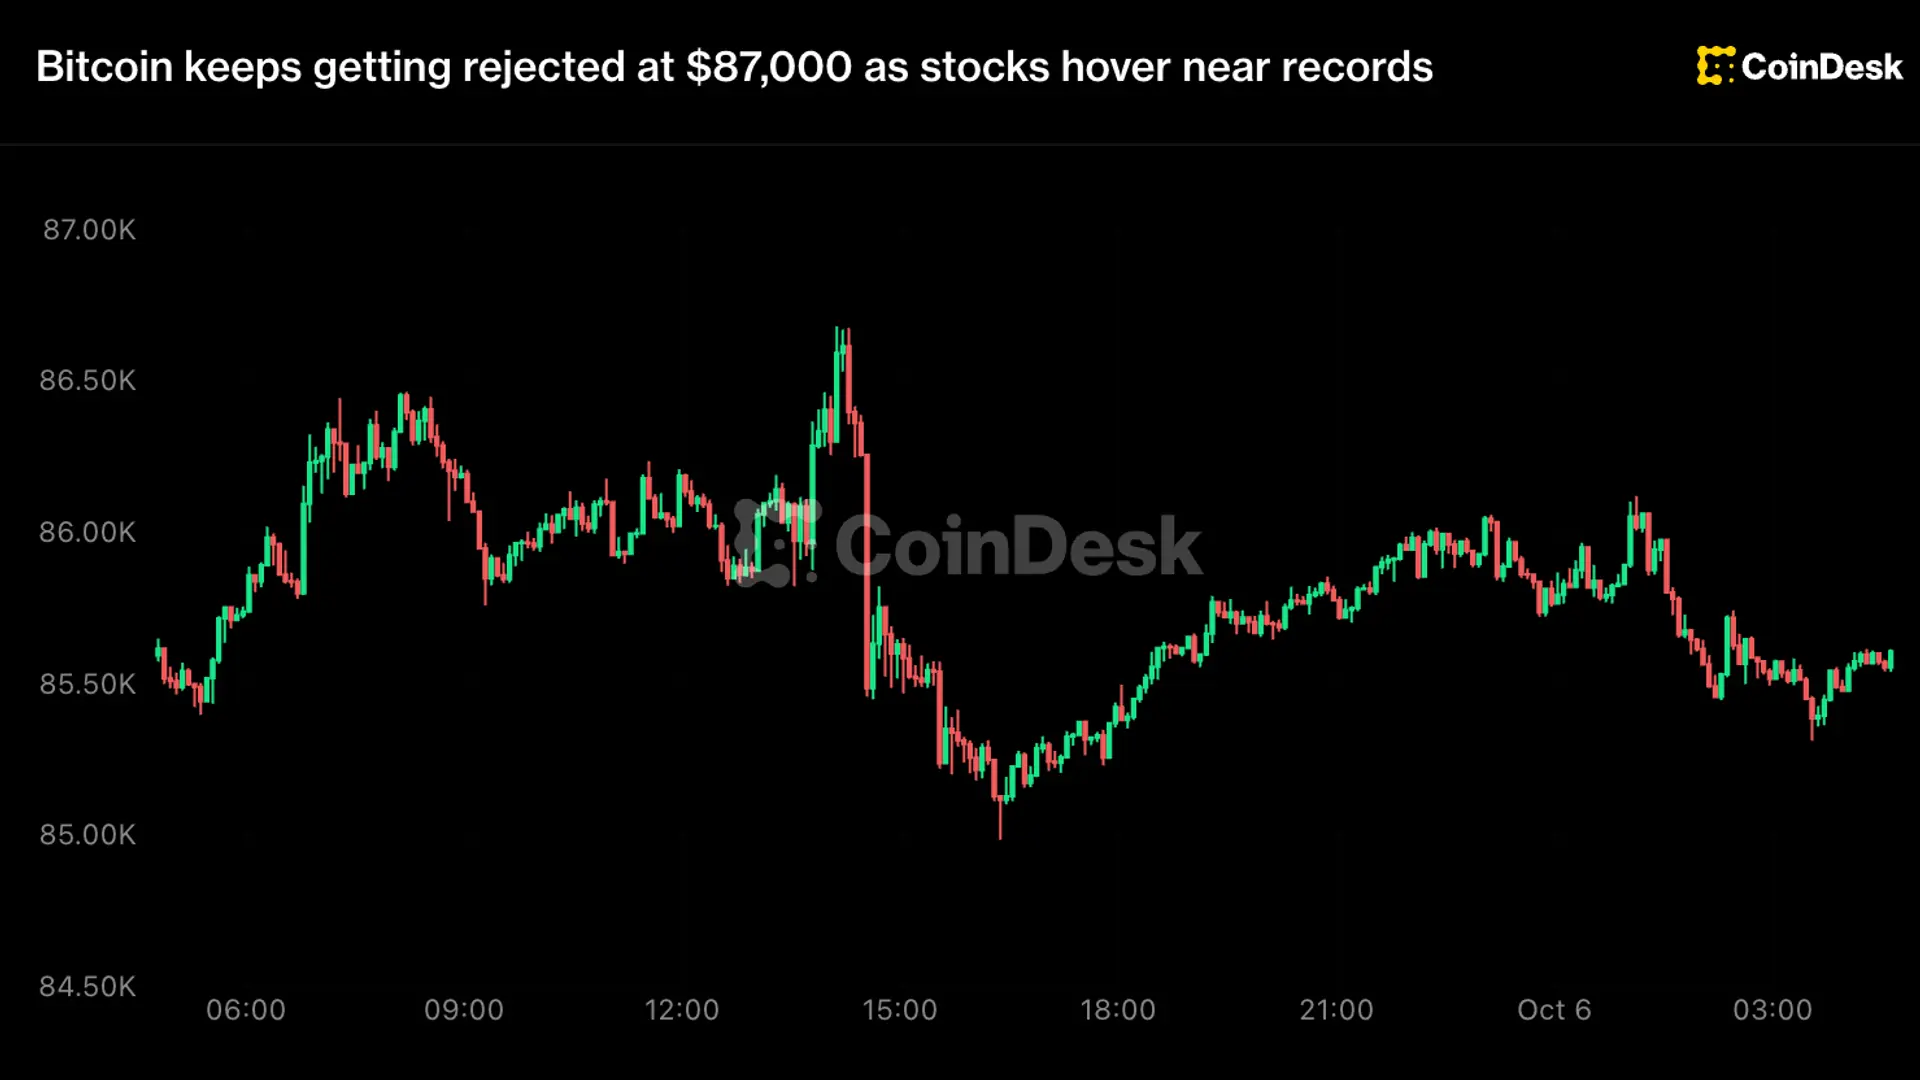
Sí, ha leído bien. Un año después de alcanzar un máximo histórico por encima de $126,000 el 6 de octubre de 2025, bitcoin ha bajado solo un 32%, situándose en $85,453.
En los mercados tradicionales, una caída de ese tamaño se consideraría un colapso. Para el bitcoin, esa es una caída mucho más suave que en los mercados bajistas anteriores.
Exactamente un año después del pico de 2013, bitcoin había caído un 69.7%. De manera similar, bajó un 82.3% tras el máximo de diciembre de 2017. Un año después del máximo de noviembre de 2021, había caído un 74.6%, según cálculos de CoinDesk.
Esta caída más leve no se limita al aniversario de un año. El mercado bajista en sí ha sido más moderado. En su punto más bajo, justo por debajo de los $59,000 el 30 de junio, bitcoin había caído más del 53% desde su máximo. Los mercados bajistas anteriores vieron precios desplomarse entre un 77% y un 85% desde los máximos históricos.
Esencialmente, dos cosas han cambiado. El mercado bajista ha sido menos profundo y su punto más crítico llegó antes. En ciclos anteriores, el punto más bajo solía ocurrir alrededor del año o después; esta vez, llegó después de aproximadamente nueve meses, y la recuperación posterior ha sido rápida.
“Los cambios más notables son la duración significativamente reducida de la caída y el menor tiempo pasado en el fondo," dijo Tim Sun, investigador senior en HashKey Group, a CoinDesk.
Los participantes del mercado cambiaron
La principal razón por la que los mercados bajistas anteriores vieron caer los precios mucho más abajo y por períodos más prolongados es quién impulsó las corridas alcistas previas. Los traders minoristas y su uso de apalancamiento a menudo impulsaron esos rallies, que con frecuencia terminaron en desplomes marcados por la quiebra de fondos y fallos en intercambios, como se vio en 2022.
La tendencia alcista de 2023-25, en contraste, fue impulsada por entradas institucionales a través de vehículos de inversión regulados como los ETF, mientras que la posterior caída reflejó una reversión liderada por factores macroeconómicos de esos flujos.
"Mientras que los ciclos anteriores estuvieron impulsados principalmente por inversores minoristas y apalancamiento, los compradores en este ciclo actual provienen cada vez más del exterior del mercado criptográfico, incluyendo ETFs, gigantes de la gestión de activos, oficinas familiares e incluso corporaciones. Esta creciente demanda de asignación externa de activos es la fuerza motriz central detrás de estos cambios," dijo Sun.
La profundidad de la próxima caída será decidida por el extremo largo del mercado de bonos del Tesoro de EE. UU., no por el gráfico de bitcoin, según Ardern.
"Si la defensa del rendimiento a 30 años sigue fallando, este ciclo puede que tampoco se mantenga superficial," dijo. En otras palabras, si el rendimiento a 30 años sigue aumentando, podríamos ver una nueva venta masiva de bitcoin.
El rendimiento a 30 años recientemente alcanzó un máximo del 5,7%, el nivel observado por última vez en abril de 2002. Ha aumentado en más de 80 puntos básicos este año, elevando el costo de oportunidad de mantener activos que no generan rendimiento como el bitcoin y el oro.
El Tesoro anunció un aumento en el programa de recompra de bonos en agosto para detener el aumento de los rendimientos. BTC reaccionó positivamente, subiendo de aproximadamente $64,000 a casi $80,000 en cuestión de días. Pero los rendimientos aún no han dejado de subir. Algunos analistas creen que este el endurecimiento de los rendimientos está impulsado por preocupaciones fiscales, no la historia de crecimiento, lo que lo hace alcista para el oro y el bitcoin.
Ardern comparó además el mercado actual con el Nasdaq de 1994 a 1999, cuando "la política desacelera, el ciclo se extiende, cada corrección intermedia es superficial."