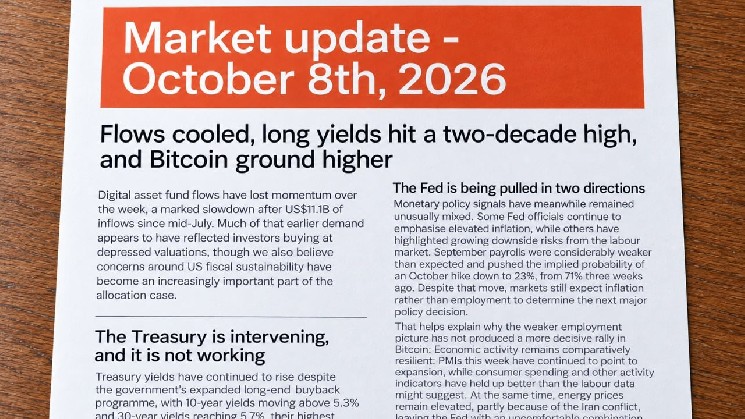
Das Unternehmen meldete nach Zuflüssen in Höhe von 11,1 Milliarden US-Dollar seit Mitte Juli eine Verlangsamung der Kapitalflüsse in Fonds für digitale Vermögenswerte – also des Geldes, das in Anlageprodukte fließt oder diese verlässt. Es führte einen Großteil dieser früheren Nachfrage auf Käufe zu gedrückten Bewertungen zurück, also zu Preisen, die Anleger als relativ niedrig erachteten.
Umfangreiche Rückkäufe von Staatsanleihen lassen die Kreditkosten hoch bleiben
Die langfristigen Finanzierungskosten blieben trotz ausgeweiteter Rückkäufe auf hohem Niveau, wobei die täglichen Renditen für Staatsanleihen am 5. Oktober bei 5,31 % für 10-jährige Anleihen und am 7. Oktober bei 5,67 % für 30-jährige Anleihen lagen. Bis zum 8. Oktober waren diese Werte auf 5,22 % bzw. 5,60 % gesunken. Die im August angekündigten und vom 9. September bis zum 4. November geltenden erweiterten Rückkäufe im langfristigen Segment dienen dem Rückkauf längerfristiger Anleihen, um den Handel zu verbessern. Das maximale Kaufvolumen stieg von 2 Milliarden US-Dollar auf mindestens 4 Milliarden US-Dollar pro Transaktion in den Laufzeitsegmenten von 10 bis 20 Jahren und von 20 bis 30 Jahren, wobei diese Kategorien durch die Zeit bis zur Rückzahlung definiert sind. Die tatsächlichen Käufe hängen von den Angeboten ab, die das Finanzministerium annimmt.
Butterfill bezeichnete den September als den schlechtesten Monat für US-Staatsanleihen seit vier Jahren, wobei die Reaktion des Finanzministeriums trotz steigender Zinsen nicht intensiver ausfiel. Der Zinssatz für 10-jährige Anleihen stieg um mehr als 50 Basispunkte bzw. einen halben Prozentpunkt, während die langfristigen Renditen den höchsten Stand seit zwei Jahrzehnten erreichten. Finanzminister Scott Bessent räumte laut der Analyse ein, dass die Möglichkeiten zur Steuerung des Anleihemarktes begrenzt seien, und verwies dabei insbesondere auf die Ölpreise.
Fondsabflüsse stellen die Aussichten auf einen Durchbruch in Frage
US-amerikanische Spot-Bitcoin-Exchange-Traded Funds (ETFs) verzeichneten bis zum 2. Oktober wöchentliche Zuflüsse in Höhe von 241,08 Millionen US-Dollar, was rund 90 % unter den 2,39 Milliarden US-Dollar der Vorwoche lag. Im weiteren Handelsverlauf kam es am 7. Oktober zu Nettoabflüssen in Höhe von 487,07 Millionen US-Dollar, während die Kryptowährung am 8. Oktober unter 81.000 US-Dollar fiel, was die Einschätzung eines allmählichen Anstiegs erschwerte. Zum Zeitpunkt der Erstellung dieses Artikels am 9. Oktober notierte Bitcoin bei 82.958 US-Dollar, nachdem es am Donnerstag erneut zu ETF-Abflüssen in Höhe von 244,13 Millionen US-Dollar gekommen war. Diese Umkehr folgte auf eine frühere Verschiebung, die der Digital-Asset-Manager Grayscale im August beschrieben hatte. Seine Analyse ergab eine stärkere Korrelation mit Gold und eine schwächere Korrelation mit Technologieaktien. Diese Zusammenhänge können sich im Laufe der Zeit ändern. Gemischte konjunkturelle Signale erschweren weiterhin die geldpolitischen Aussichten, wobei eine schwächere Beschäftigungslage im Kontrast zu einer robusten Konjunktur und anhaltendem Inflationsdruck steht. Der Bericht beschrieb expansive Einkaufsmanagerindizes, Umfragen zur Erfassung der Geschäftslage und robuste Konsumausgaben sowie erhöhte Energiepreise, die teilweise mit dem Iran-Konflikt zusammenhängen. Die Inflation blieb der erwartete entscheidende Faktor für den nächsten großen geldpolitischen Schritt. Coinshares berichtete, dass die schwächeren Beschäftigungszahlen vom September die implizite Wahrscheinlichkeit einer Zinserhöhung im Oktober von 71 % drei Wochen zuvor auf 23 % gesenkt hätten. Dies ist die aus den Marktpreisen abgeleitete Wahrscheinlichkeit.

 news.bitcoin.com