Опрос DBS: почти 9 из 10 крупных компаний перешли на токенизированные деньги
news.bitcoin.com
3 ч
Опрос DBS показывает, насколько далеко продвинулись токенизированные деньги
Недавний опрос, проведенный по заказу сингапурского банка DBS, показывает, что 88% крупных корпораций либо уже внедрили, либо начали тестировать токенизированные деньги, что свидетельствует о существенном сдвиге в подходе транснациональных компаний к платежам, ликвидности и финансовым операциям.
В рамках исследования под названием «The Great Rewiring: Money in a New Order» в период с июня по июль 2026 года были опрошены 422 руководителя высшего звена в сфере финансов и бизнеса на 11 рынках. Исследование для финансового гиганта DBS провела компания EY, уделив особое внимание компаниям с годовым доходом более 500 миллионов долларов.
Источник изображения: отчет DBS.
Будьте в курсе движения ваших монет
Алерты, котировки в реальном времени и новости рынка — в одном приложении
Наведите камеру телефона, чтобы установить
4,8 на основе 40 К оценок в App Store и Google Play
Более подробные данные раскрывают ещё более интересную картину. Около 24 % респондентов внедрили токенизированные деньги в широком масштабе, а 43 % уже используют их на отдельных рынках. Еще 21 % проводят пилотные проекты или проверку концепции. Это означает, что примерно две трети респондентов продвинулись дальше экспериментальной стадии и перешли к той или иной форме реального внедрения. Стабильные монеты, привязанные к фиатной валюте, доминируют в корпоративных предпочтениях, привлекая 63 % респондентов; за ними следуют токенизированные депозиты (53 %) и токенизированные фонды денежного рынка (52 %).
Что на самом деле означает токенизация для корпоративных денег
В сфере финансов токенизация предполагает представление денег, ценных бумаг или прав собственности в виде цифровых токенов, записанных в сети блокчейн или другом распределенном реестре. Вместо того чтобы перемещать средства исключительно через традиционные банковские базы данных и расчетные системы, учреждения могут передавать цифровые представления стоимости через совместимые сети.
Источник изображения: отчет DBS.
Это различие имеет значение. Стейблкоин, как правило, представляет собой право требования или соглашение, привязанное к базовому активу, чаще всего к доллару США, в то время как токенизированный банковский депозит представляет собой депозитное обязательство, выпущенное финансовым учреждением. Токенизированные фонды денежного рынка, в свою очередь, представляют долю участия в инвестиционных фондах, а не наличные средства, доступные для расходования.
В основе этих инструментов лежат смарт-контракты — программные приложения, выполняющие заранее заданные инструкции. В зависимости от сети и правовой структуры эти контракты могут автоматизировать переводы, обеспечивать соблюдение ограничений на транзакции и координировать платежи, не требуя, чтобы каждый шаг проходил через традиционных посредников.
Рассмотрим пример транснациональной корпорации, осуществляющей перевод средств между дочерними компаниями в Сингапуре и Нью-Йорке. Традиционные банковские механизмы могут предполагать ограничения по рабочим часам, участие посреднических учреждений и задержки в расчетах. Токенизированные деньги позволяют осуществлять переводы вне этих временных рамок при условии, что участвующие учреждения, сети и системы обеспечения соответствия поддерживают данную транзакцию.
Токенизация не устраняет необходимости в банках, депозитариях или регулирующем надзоре, равно как и размещение актива в блокчейне не гарантирует автоматически ликвидность или немедленное расчетное урегулирование. Решающее значение по-прежнему имеют юридические права, привязанные к каждому токену, качество его обеспечения и инфраструктура, связывающая участников.
Стабильные монеты и круглосуточные платежи набирают популярность
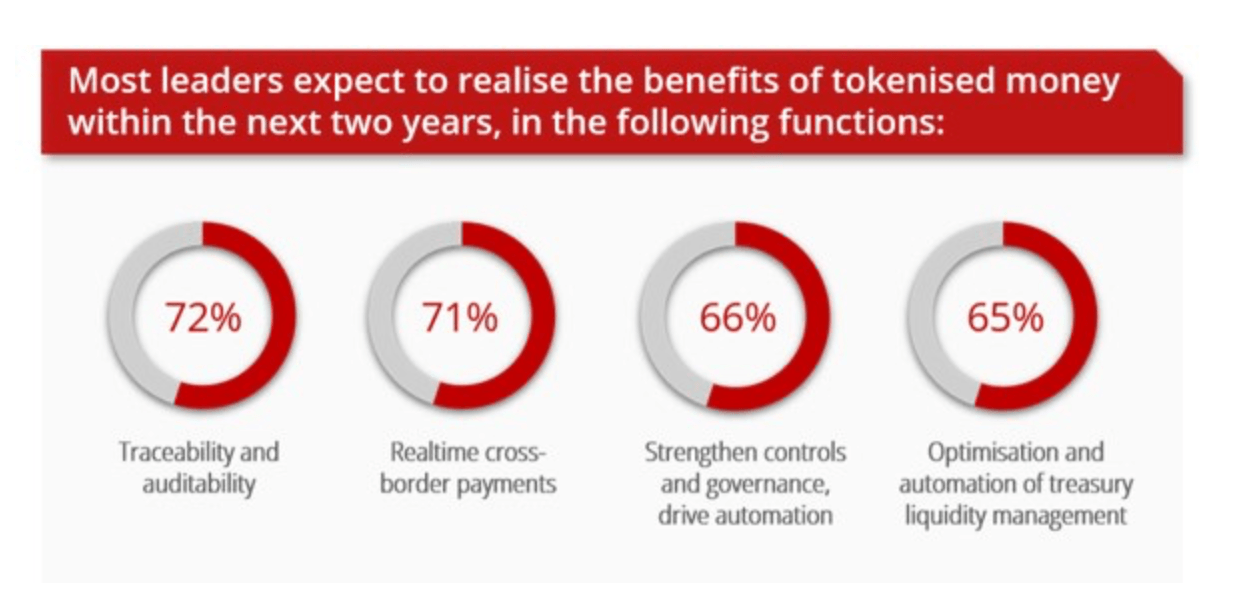
Компании не гонятся за технологией блокчейн просто из-за ее новизны. По данным DBS, они стремятся решить давние проблемы, связанные с задержками расчетов, фрагментированностью платежных сетей и «заблокированной» ликвидностью. Около 72 % ожидают улучшения возможностей аудита и отслеживания транзакций, а 71 % — ускорения трансграничных платежей. Еще 66 % отмечают усиление внутреннего контроля, а 65 % ожидают более эффективного управления ликвидностью казначейства, согласно опросу DBS.
Источник изображения: отчет DBS.
Выводы банка появились на фоне того, что международная торговля становится все более сложной. Более трех четвертей опрошенных руководителей сообщили о повышенной волатильности валютных курсов и цен на энергоносители, непредсказуемых результатах расчетов и операционном давлении. Между тем 78% расширили свое присутствие в нескольких валютах расчетов, что отражает усилия по освоению новых торговых коридоров.
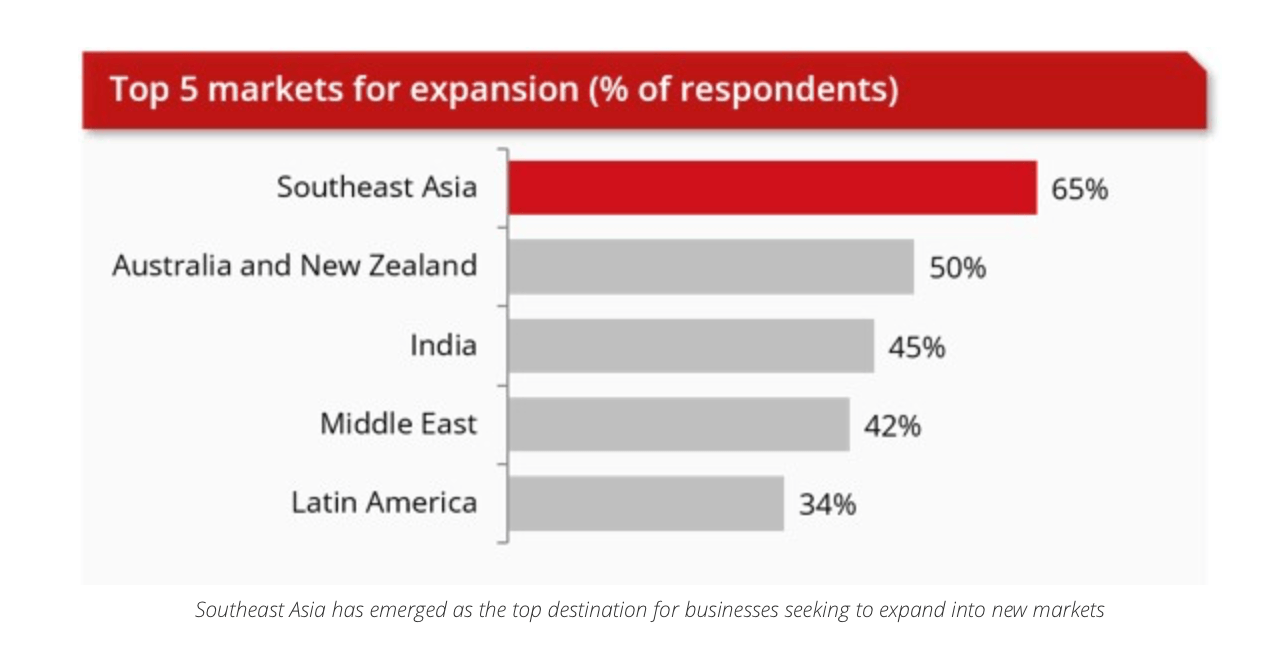
Юго-Восточная Азия лидирует среди приоритетных направлений корпоративной экспансии (65 %), за ней следуют Австралия и Новая Зеландия (50 %) и Индия (45 %).
Банки сталкиваются с меняющейся финансовой инфраструктурой
Несмотря на растущее внедрение, неопределенность в области регулирования, проблемы безопасности и затраты на интеграцию продолжают затруднять внедрение. Фрагментированные блокчейн-сети также создают проблемы с взаимодействием, особенно когда учреждениям необходимо перемещать активы между несовместимыми системами. Вместо того чтобы полностью обходить банки стороной, корпорации все чаще стремятся к их вовлечению. Исследователи DBS показывают, что около 64 % респондентов ищут единый банковский узел интеграции для токенизированных денег, а 63 % хотят получить помощь в проведении пилотных проектов и внедрении.
В 2024 году DBS запустил платформу Token Services, обеспечивающую программируемые платежи и круглосуточные расчеты через инфраструктуру блокчейна с ограниченным доступом. Банк также продемонстрировал трансграничные переводы в долларах в выходные дни совместно с Citi, осуществив расчет между Сингапуром и Нью-Йорком за считанные минуты. Руководитель DBS Лим Сун Чон признал неожиданные темпы внедрения, заявив:
«Мы знаем, что токенизация набирает обороты и становится массовым явлением. Но темпы, с которыми она становится массовой, гораздо выше, чем мы ожидали».
Банк ожидает, что в течение двух-трех лет инвестиции в инфраструктуру токенизации могут сравняться с расходами на традиционные платежные системы или даже превысить их. Банкам сложно игнорировать возникающее противоречие: корпоративные клиенты всё чаще хотят, чтобы деньги перечислялись вне банковских часов работы, но при этом по-прежнему ожидают, что банки обеспечат необходимую инфраструктуру.

 news.bitcoin.com