
 cryptopolitan.com
Крупнейшие банки Великобритании осуществили первоначальные переводы токенизированных депозитов между банками, выведя банковские деньги на основе блокчейна из стадии эксперимента и приблизив их к жизнеспособному методу расчетов по токенизированным активам. Это означает, что токенизированные депозиты конкурируют со стейблкоинами или функционируют параллельно с ними, Reuters .
Две сделки по ипотеке и платеж через торговую площадку
Эти транзакции были осуществлены компанией UK Finance в рамках ее проекта Great British Tokenised Deposit. Lloyds Banking Group, NatWest и Barclays провели две операции по рефинансированию ипотеки, а три банка, включая HSBC, осуществили платеж между клиентами, имитирующий покупку на онлайн-торговой площадке.
В этом эксперименте программируемые депозиты хранили деньги, принадлежащие покупателю, и выдавали их только после доставки товара. Хотя никаких материальных товаров не обменивалось, эксперимент показал, как токенизированные банковские деньги могут помочь снизить уровень мошенничества, позволяя при этом осуществлять транзакции между банками, а не оставаться в рамках разрозненных банковских систем.
Пилотный проект охватывает платежи на торговых площадках, рефинансирование ипотеки и расчеты по цифровым активам. В пилотном проекте участвуют Barclays, HSBC, Lloyds, Monzo, NatWest, Nationwide и Santander, а поддержку проекту оказывают Quant, EY и Linklaters.
По словам Яны Макинтош, управляющего директора по платежам и инновациям в UK Finance, проект уже вызывает международный интерес.
За последние 12 месяцев представители других юрисдикций всерьез обсуждали с нами наши действия.
— Яна Макинтош, управляющий директор UK Finance по платежам и инновациям, Reuters
Почему банковские обязательства, а не стейблкоины?
Токенизированные депозиты и стейблкоины отличаются не только техническими аспектами; они различаются по смыслу соответствующих денежных единиц.
Согласно МВФ ,токенизированные депозиты можно defiкак банковские обязательства, которые передаются через блокчейн или другую технологию распределенного реестра. Таким образом, изменение технологий влияет на способ передачи депозита, но не на его суть.
Стейблкоины отличаются. Это отдельные обязательства, выпускаемые частными компаниями и основанные на резервных активах. По данным Reuters, Банк Англии предпочитает, чтобы банки выпускали токенизированные депозиты, а не использовали частные стейблкоины.
Банк международных расчетов (BIS) также выдвинул этот аргумент, утверждая, что токенизированные депозиты больше соответствуют существующей двухуровневой денежной системе.
Глава Банка Англии Эндрю Бейли представил токенизацию как средство модернизации существующих форм денег, а не как их полную замену.
В настоящее время мы работаем с банками над разработкой и внедрением так называемых токенизированных денег.
— Эндрю Бейли, управляющий Банка Англии, речь в Банке Англии
Это не означает, что стейблкоины утратили свою актуальность. Заместитель управляющего Сара Бриден выдвинула идею «мультиденежной» системы, в которой обычные депозиты, токенизированные депозиты и регулируемые системные стейблкоины могли бы сосуществовать и легко конвертироваться по номинальной стоимости.
Канада и США строят одни и те же железные дороги
Аналогичные изменения происходят и за пределами Великобритании. В июне крупные американские банки поддержали сеть электронных денег в блокчейне, управляемую компанией The Clearing House, которая призвана соединить токенизированные деньги коммерческих банков с платежными системами, уже используемыми финансовой системой, включая RTP и CHIPS.
Марк Монако из Bank of America выразился так:
Эта инициатива объединяет инновации в сфере цифровых финансов с доверием, масштабируемостью и уверенностью в расчетах, присущими устоявшейся банковской платежной инфраструктуре.
Канада, похоже, движется в том же направлении. Шесть крупнейших банков работают вместе над созданием системы токенизированных депозитов в канадских долларах. Разъяснения относительно нормативно-правовой базы этой инициативы были внесены 10 сентября, когда OSFI объявила:
Технология, лежащая в основе финансового продукта или услуги, не определяет его правовой характер.
Cryptopolitan также сообщило, что SWIFT заключила соглашения с 17 банками на шести континентах для проведения пилотных проектов по токенизированным трансграничным платежам.
Приз: расчетный вопрос стоимостью в триллионы
Рынок, который хотят освоить эти банки, может стать огромным. Citi Institute , к 2030 году объем токенизированных финансовых активов достигнет 5,5 триллионов долларов в базовом сценарии и 8,2 триллиона долларов в оптимистичном сценарии, по сравнению с базовым сценарием в 1,9 триллиона долларов для стейблкоинов. Binance Research оценивает объем активов под управлением в реальном мире на блокчейне в 34,18 миллиарда долларов по состоянию на 15 сентября, что на 85,2% больше, чем с начала года, при этом только около 12% tracтокенизированного капитала активно используется на рынках ликвидности, кредитования или залогового обеспечения.
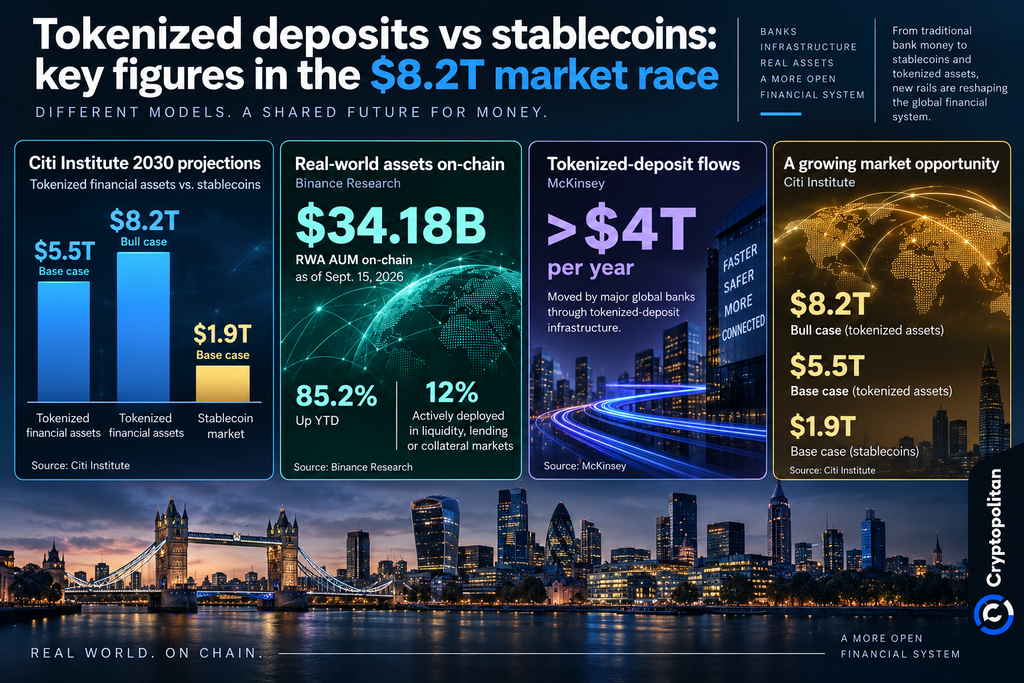
Банки уже обладают достаточными масштабами. McKinsey , крупнейшие мировые банки ежегодно переводят более 4 триллионов долларов через инфраструктуру токенизированных депозитов. Участники рынка в Великобритании также готовят к выпуску три цифровых облигации в первом квартале 2027 года, которые смогут торговаться и рассчитываться с использованием токенизированных депозитов.
Для криптовалют вопрос уже не в том, будут ли банки использовать блокчейн. Вопрос в том, будут ли банковские деньги использовать тот объем расчетов, который в противном случае достался бы стейблкоинам, или же они станут надежной cash составляющей, способствующей масштабированию токенизированных ценных бумаг и реальных активов. UK Finance проведет вебинар по проекту 6 октября.