
 news.bitcoin.com
Угрозы для способности банков предоставлять долгосрочные кредиты
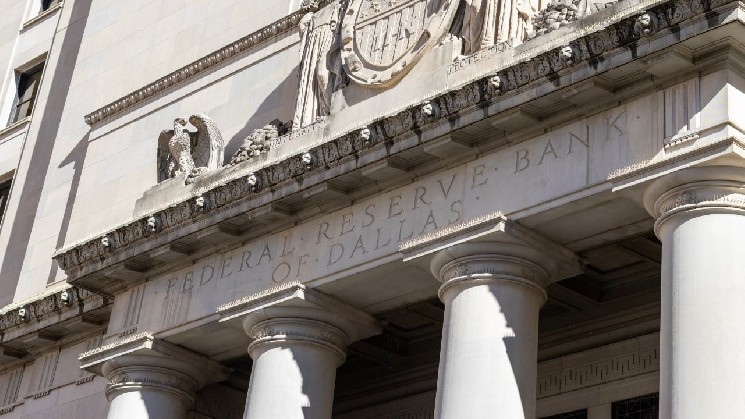
Согласно исследованию, опубликованному Федеральным резервным банком Далласа, быстрое внедрение технологий токенизации депозитов и мгновенных расчетов может коренным образом изменить традиционную банковскую модель, потенциально ограничив способность банков выдавать долгосрочные кредиты и вынудив учреждения держать значительно более крупные резервы наличности.
Отчет, авторами которого являются исследователи Далласского ФРБ Рози Леви и Срини Рамасвами, был подготовлен по заказу для понимания того, как депозиты коммерческих банков, построенные на архитектуре блокчейна, могут повлиять на основные функции банковской системы США. В основе коммерческой банковской деятельности лежит «трансформация сроков погашения» — практика привлечения краткосрочных низкозатратных депозитов и их использования для финансирования долгосрочных активов с фиксированной ставкой, таких как ипотечные кредиты и кредиты для бизнеса.
Исторически банки полагались на относительную стабильность и «неподвижность» вкладов клиентов для управления этим риском срочности. Однако в отчете высказывается предположение, что токенизированные вклады — которые позволяют осуществлять практически мгновенные переводы круглосуточно и без выходных через банковские сети — могут устранить эти традиционные препятствия. С появлением автоматизированных инструментов смены доходности, программируемых смарт-контрактов и агентного искусственного интеллекта вкладчики смогут автоматически переводить средства в учреждения с более высокой доходностью в режиме реального времени.
Как утверждается в отчете, такая дополнительная скорость и автоматизация могут сократить эффективный срок действия банковских вкладов и ослабить фундаментальную опору для долгосрочного кредитования. Согласно расчётам, приведённым в отчёте, примерно 80 % совокупного риска дюрации в размере 7 трлн долларов, который берут на себя американские банки, обеспечивается уникальными характеристиками дюрации стандартных депозитов.
Авторы оценивают, что сокращение средневзвешенного срока депозитов всего на 10 % снизит способность банковской системы к трансформации сроков примерно на 580 млрд долларов. Помимо сокращения кредитного потенциала, широкое распространение токенизации может вызвать повышенный риск ликвидности как в условиях нормальной деятельности, так и в периоды стресса.
Повышенные требования к ликвидности и риски оттока средств
В рамках действующих нормативно-правовых рамок банки обязаны поддерживать коэффициент покрытия ликвидности (LCR) путем удержания высококачественных ликвидных активов, таких как наличные средства и казначейские облигации США, на случай потенциального оттока депозитов. Операционные депозиты в настоящее время получают льготное отношение в рамках регуляторных стресс-сценариев благодаря своей исторической «неподвижности».
Поэтому, если токенизация увеличит скорость обращения и волатильность депозитов, регуляторы и модели стресс-тестирования, вероятно, будут присваивать этим остаткам более высокие предполагаемые вероятности оттока. Чтобы компенсировать эти более высокие прогнозируемые темпы оттока, банки будут вынуждены перераспределять капитал в пользу менее доходных ликвидных активов, а не в пользу более доходных кредитов.
Однако отраслевые эксперты утверждают, что в анализе центрального банка упускаются из виду важнейшие структурные реалии юридического и операционного урегулирования. Крис Тернер, соучредитель децентрализованной платформы социально-ориентированных инвестиций Kula, оспорил исходные посылки отчета. Тернер утверждает, что ФРС Далласа чрезмерно упрощает механику транзакций в блокчейне, приравнивая скорость токена к фактическому урегулированию юридических прав.
«Скорость передачи токена не обязательно означает, что лежащее в его основе финансовое требование урегулируется с той же скоростью», — отметил Тернер, подчеркнув, что, хотя токен может пройти через сеть блокчейна за секунды, лежащий в его основе платеж, право собственности или юридическое требование по-прежнему привязаны к внешней инфраструктуре.
По словам Тернера, окончательность расчетов и юридические права по-прежнему зависят от традиционных посредников — включая банки, депозитариев, клиринговые системы и реестры регулирующих органов.
«Токенизация не означает, что вся финансовая система осуществляет расчеты быстрее», — сказал Тернер. «Токен может перемещаться мгновенно, но базовое право по-прежнему зависит от традиционных реестров для завершения расчета. Именно в этом аспекте анализ Федерального резервного банка Далласа упускает важную часть картины».
В то время как крупные финансовые учреждения продолжают изучать токенизированные депозиты в качестве регулируемой альтернативы стейблкоинам, их внедрение в реальной жизни по-прежнему находится на ранних этапах. По мере того как инфраструктура, такая как FedNow, расширяется наряду с сетями коммерческих депозитов, эта дискуссия подчеркивает постоянную проблему для политиков: необходимость найти баланс между операционной эффективностью мгновенного, программируемого перевода средств и пруденциальной безопасностью и надежной структурой финансирования коммерческих банков.