По оценкам аналитиков, при таком сценарии «умеренного давления» средняя прибыль банка может сократиться примерно на 3%.
Нетрудно понять, почему банки обеспокоены ростом рынка стейблкоинов. Это криптовалюты, стоимость которых поддерживается на стабильном уровне и обычно привязана к фиатным валютам (например, доллару США или евро) в соотношении 1:1.
Они уже широко используются в криптовалютной торговле, а после принятия в США закона $GENIUS в прошлом году рынок активно развивается в сфере платежей, управления казначейскими операциями и трансграничных переводов. Объем предложения достиг $305 млрд к концу 2025 года — это на 49% больше, чем годом ранее, а скорректированный объем переводов со стейблкоинами вырос до $11,6 трлн в 2025 году, говорится в отчете.
Общая рыночная капитализация сектора стейблкоинов сейчас составляет около $314 млрд против примерно $184 млрд в 2022 году, по данным DefiLlama. По расчетам Jefferies, в ближайшие пять лет она может достичь $800 млрд–$1,15 трлн.
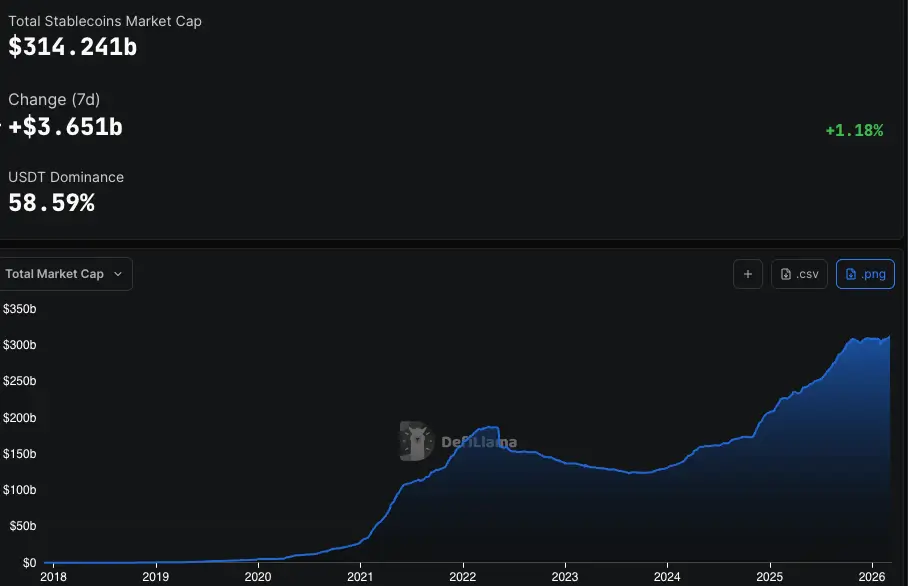
Рыночная капитализация стейблкоинов (DefiLlama)
Этот рост важен для банков, поскольку стейблкоины могут выступать в качестве цифровых наличных, которые доступны круглосуточно и интегрируются с платформами децентрализованных финансов — там предлагают доходность выше, чем в большинстве банковских счетов.
Фактически генеральный директор Bank of America Брайан Мойнихэн ранее в этом году предупредил, что банковская система в целом может пострадать из‑за возможного перевода $6 трлн депозитов в стейблкоины и связанные с ними продукты с доходностью выше банковской.
Долгосрочная угроза
Основной аргумент Jefferies в пользу того, что стейблкоины пока не представляют непосредственной угрозы, заключается в том, что действующий законопроект о регулировании рынка в США ограничивает их привлекательность в качестве инструментов для сбережений — хотя сам факт принятия этого законопроекта остается неопределенным.
Закон CLARITY закрепит статус стейблкоинов как платежных инструментов, а не сберегательных продуктов, закрыв «лазейку по доходности стейблкоинов», которая осталась после принятия $GENIUS.
Принятый в июле 2025 года закон $GENIUS запрещает регулируемым эмитентам стейблкоинов выплачивать доходность напрямую пассивным держателям. Это снижает вероятность резкого оттока средств со счетов до востребования и сберегательных счетов в ближайшей перспективе.
Кроме того, банки и другие традиционные финансовые гиганты либо уже запускают собственные стейблкоины, либо рассматривают такую возможность, чтобы опередить конкурентов. Fidelity Investments выпустила свой первый стейблкоин — Fidelity Digital Dollar (FIDD). Мойнихэн из Bank of America заявил, что банк выпустит стейблкоин, если Конгресс это узаконит, а генеральный директор Goldman отметил, что в его банке «огромное число сотрудников активно занимаются вопросами токенизации и работы со стейблкоинами».
Тем не менее в отчете подчеркивается, что долгосрочный риск игнорировать не стоит.
«Мы видим потенциал появления вознаграждений за операции со стейблкоинами, платежи и расчеты, а также вознаграждений от протоколов стекинга и кредитования в DeFi — все это может создать аналогичную угрозу для банковских депозитов».
Какие банки наиболее подвержены этому риску?
По данным Jefferies, наибольшему риску подвержены банки с высокой концентрацией розничных и процентных депозитов — в отличие от кастодиальных банков или крупных организаций, уже инвестирующих в инфраструктуру цифровых активов.
«Мы считаем WTFC, FLG, WBS, EGBN и AX наиболее уязвимыми банками из тех, что находятся в нашем обзоре, поскольку у них самая высокая концентрация розничных и процентных депозитов».

 block-chain24.com