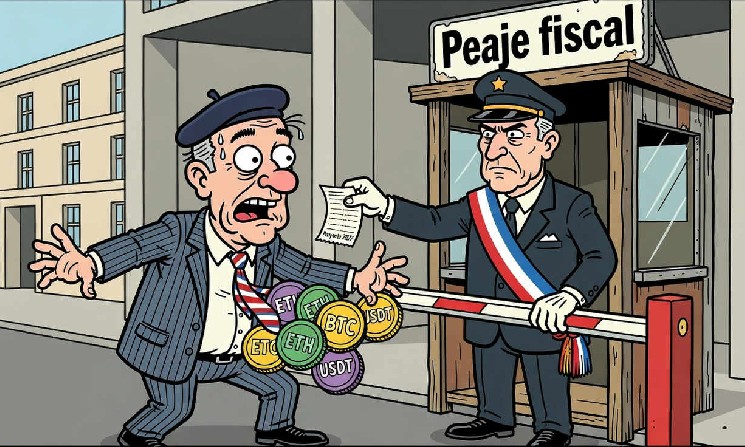
El punto central no es que una stablecoin deje de ser un criptoactivo, sino que el intercambio podría activar el cálculo de una ganancia gravable. En la práctica descrita por la iniciativa, un inversor podría cambiar un activo digital por una moneda estable sin pasar por euros y, aun así, quedar expuesto a una obligación tributaria si la operación generó una ganancia sujeta a impuestos.
La explicación de la enmienda caracteriza el tratamiento actual como una “laguna en la legislación”, de acuerdo con una traducción automática del texto citada en la información publicada. Esa descripción corresponde al argumento de los proponentes y no equivale a una conclusión independiente sobre cómo se aplican hoy todas las normas fiscales francesas a cada operación con criptomonedas.
La propuesta indica que las ganancias gravables se calcularían tomando como referencia el coste de adquisición de los activos enajenados. Para las tenencias del mismo token compradas a distintos precios, plantea utilizar un coste promedio ponderado, un método que agrupa los diferentes valores de compra en un promedio para determinar la base de cálculo en la operación gravada.
El trámite presupuestario aún debe continuar
La aprobación de la comisión no significa que el impuesto ya esté vigente ni que la Asamblea Nacional haya aprobado el presupuesto completo. El reporte señala que el examen del Proyecto de Ley de Finanzas de 2027 en sesión plenaria tenía previsto comenzar el martes 13 de octubre, etapa en la que las propuestas pueden continuar su recorrido parlamentario.
Por eso, la fecha del 1 de enero de 2027 debe leerse como la entrada en vigor propuesta por la enmienda, condicionada a que esta avance dentro del proceso legislativo. La información disponible no establece qué tipo impositivo se aplicaría a estas conversiones ni ofrece detalles sobre posibles excepciones, por lo que no corresponde asumir cuánto pagaría un contribuyente concreto.
El efecto señalado por la noticia es relevante para quienes usan stablecoins como una forma de conservar exposición al ecosistema cripto sin mantener el activo que vendieron. Si el cambio se considera una enajenación gravable, el paso entre dos activos digitales podría tener consecuencias fiscales aunque el inversor no haya convertido el saldo a moneda fiduciaria.
Ese posible resultado explica por qué el debate no se limita a la recaudación: también afecta la manera en que los usuarios evalúan sus operaciones y calculan sus ganancias. La propuesta busca modificar el momento en que una conversión puede generar un hecho imponible, pero el alcance definitivo dependerá del texto que resulte del debate y de la aprobación parlamentaria.
Otras enmiendas: pérdidas y traslado de residencia
La comisión también adoptó la enmienda I-CCF798, presentada por el diputado Daniel Labaronne, que permitiría a los inversores compensar pérdidas cripto realizadas durante un período de diez años. La medida introduce una posibilidad de tratamiento fiscal para resultados negativos, aunque la información disponible no detalla cómo se aplicarían los límites, requisitos o procedimientos para utilizar esa compensación.
La diferencia entre pérdidas realizadas y fluctuaciones de valor es importante para entender la propuesta. La enmienda se refiere a pérdidas realizadas, mientras que otra modificación relacionada con el impuesto de salida abordaría ganancias no realizadas en determinadas circunstancias, de modo que ambas iniciativas se ocupan de situaciones distintas dentro de la tributación cripto.
La enmienda sobre el impuesto de salida, adoptada el jueves, cubriría ganancias no realizadas cuando contribuyentes que trasladen su residencia al extranjero mantengan en Francia tenencias cripto por un valor superior a EUR 800.000. El reporte también presenta como referencia equivalente USD 895.000, y delimita la medida a quienes cambien su residencia fiscal mientras cumplen ese umbral de tenencias.
En este caso, la propuesta apunta a ganancias que todavía no se han materializado mediante una venta, según la descripción publicada, y vincula su tratamiento al traslado de residencia. La noticia no precisa cómo se valorarían esos activos, cuándo se liquidaría un eventual impuesto ni qué excepciones podrían aplicarse, por lo que esos elementos no deben darse por definidos.
El contraste con Grecia y las reglas europeas de reporte
El debate francés ocurre mientras otros países europeos exploran tratamientos diferentes. El miércoles, el Ministerio de Economía y Finanzas Nacional de Grecia publicó un proyecto de ley que propone un impuesto del 10% sobre las ganancias de capital cripto de personas físicas, con una exención para ganancias anuales de hasta EUR 500, cifra que la información equipara con USD 560.
La propuesta griega, a diferencia de la iniciativa francesa sobre conversiones a stablecoins, dejaría exentos de impuestos los intercambios de cripto a cripto. El contraste ilustra que las propuestas nacionales no necesariamente consideran cada intercambio digital del mismo modo, aunque ambas formen parte de discusiones fiscales sobre activos virtuales en Europa.
En paralelo, Francia y los demás miembros de la Unión Europea deben aplicar las reglas de reporte fiscal del bloque mediante la octava enmienda de la Directiva sobre Cooperación Administrativa, conocida como DAC8. Según la información publicada, la directiva obliga a los proveedores de servicios cripto a recopilar identidades y datos de transacciones de usuarios, para luego reportarlos a las autoridades fiscales nacionales.
Las autoridades nacionales, a su vez, intercambian esa información con sus homólogas de otros Estados miembros. Los requisitos de reporte cripto comenzaron a aplicarse el 1 de enero de 2026, y el primer intercambio de datos correspondiente a las transacciones de ese año vence en septiembre de 2027, un calendario distinto del trámite legislativo francés que todavía debe seguir su curso.
ADVERTENCIA: DiarioBitcoin ofrece contenido informativo y educativo sobre diversos temas, incluyendo criptomonedas, IA, tecnología y regulaciones. No brindamos asesoramiento financiero. Las inversiones en criptoactivos son de alto riesgo y pueden no ser adecuadas para todos. Investigue, consulte a un experto y verifique la legislación aplicable antes de invertir. Podría perder todo su capital.

 diariobitcoin.com