El derecho al canje y el momento del pago
En el esquema de Circle, Circle Internet Financial Europe SAS, conocida como Circle France, gestiona los canjes de $USDC para titulares establecidos en el EEE. Quienes están establecidos fuera de esa zona ejercen sus derechos de canje con Circle Internet Financial, LLC, conforme al acuerdo correspondiente a esa entidad. La política de Circle presenta esta asignación como una forma de preservar el derecho al canje a la par establecido en el Artículo 49 de MiCA.
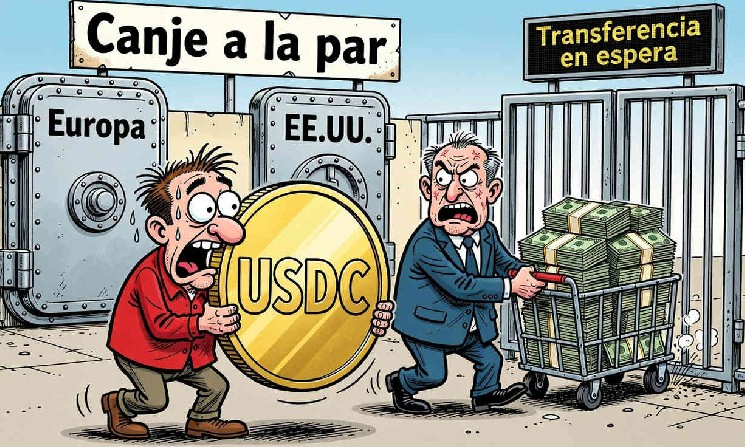
Para un titular, sin embargo, el valor de su derecho y el tiempo necesario para recibir el dinero son cuestiones distintas. Los términos de emisión para el EEE permiten presentar una solicitud de canje en cualquier momento, pero aclaran que su ejecución depende de condiciones legales, regulatorias, de cumplimiento, prudenciales, de liquidez y operativas. Por ello, la promesa de paridad no equivale a una garantía de liquidación instantánea ante cualquier circunstancia.
La política de canje consultada lleva fecha del 15 de septiembre de 2026, y el documento técnico de $USDC registra una enmienda en esa misma fecha. En sus términos, un “Evento de Estrés” se produce cuando las reservas no pueden reequilibrarse entre Circle France y Circle LLC, antes de que se active un plan de recuperación o de canje. Durante ese periodo, Circle puede ajustar el procesamiento y el orden de las solicitudes, además de aplazar su ejecución más allá de los plazos ordinarios.
El mecanismo refleja una dependencia operativa de la estructura europea: las reservas deben poder trasladarse o reequilibrarse entre las entidades cuando cambian la ubicación de los tokens y el origen de las solicitudes. El documento técnico contempla un requisito mínimo de reservas francesas equivalente a las tenencias de $USDC en el EEE y describe un procedimiento de reequilibrio entre emisores. También identifica el riesgo de que Circle LLC no pueda realizar ese ajuste cuando las tenencias o las solicitudes de canje se desplacen hacia Europa.
Dos posibles restricciones para los titulares europeos
Los términos de Circle para el EEE permiten modificar temporalmente la ejecución y el orden de los canjes durante un evento de estrés. El documento técnico detalla dos vías de control que pueden afectar a los titulares de manera distinta, según sean proveedores autorizados de servicios de criptoactivos o usuarios del EEE que no pertenezcan a esa categoría. En ambos casos, Circle presenta las medidas como temporales y vinculadas a la resolución del problema de reequilibrio.
Para los proveedores autorizados, Circle France puede establecer un límite máximo temporal de canje tomando como referencia las tenencias totales de $USDC que el proveedor reportó más recientemente bajo su obligación de informar. Las solicitudes que superen ese umbral podrían aplazarse hasta que se resuelva el estrés. El tope se relaciona con los datos comunicados por el proveedor, no con una cifra universal que la política aplique de igual manera a todas las entidades.
Para otros titulares del EEE, la entidad puede restringir temporalmente los canjes a las tenencias que verificaciones reforzadas identifiquen con claridad como originadas en saldos de $USDC dentro del EEE antes del inicio del estrés. Otras solicitudes podrían esperar hasta que se resuelva la situación. Así, recibir $USDC durante un episodio de tensión no demostraría por sí solo que esas nuevas tenencias cumplen la condición de origen previo que describe el documento.
Circle afirma que los ajustes serían no discriminatorios y preservarían el canje a la par, aunque podrían retrasar la ejecución. La empresa prevé informar a los titulares a través de su sitio web y a los proveedores distribuidores, y dispone que, si no se restablece el reequilibrio, los canjes se gestionen bajo los mecanismos de recuperación o liquidación previstos. En la práctica, la espera podría afectar tanto a intermediarios que solicitan efectivo al emisor como a usuarios que buscan canjear directamente.
Una salida secundaria no equivale a un retiro garantizado
Un titular todavía podría vender sus $USDC en el mercado secundario mientras espera el canje del emisor, pero esa alternativa depende de que encuentre un comprador o un intermediario dispuesto a pagar. El comprador podría adquirir los tokens con su propia liquidez, sin necesidad de pedir prestado; un exchange que adelante el pago dependería, a su vez, de sus propios recursos y arreglos de efectivo. Ninguna de esas posibilidades garantiza que exista una oferta inmediata bajo condiciones de estrés.
Si un intermediario entrega efectivo antes de que Circle liquide el canje, asume una brecha temporal entre el pago al usuario y la recuperación o disposición de los tokens. Los documentos examinados no identifican un compromiso de un intermediario específico para ofrecer retiros inmediatos e ilimitados en este escenario, ni precisan una oferta de mercado disponible o un costo de financiamiento. El valor nominal del token no aporta automáticamente el efectivo con el que otra entidad tendría que anticipar el pago.
La página de transparencia de Circle describe sus reservas y una garantía mensual de terceros sobre el respaldo, pero esa información responde a una pregunta distinta de la disponibilidad transfronteriza de fondos. El respaldo y la capacidad de trasladar reservas hacia la entidad que recibe solicitudes de canje son asuntos relacionados, aunque no intercambiables. En un episodio de tensión, la rapidez del movimiento de fondos y el acceso a sistemas de pago pueden resultar tan relevantes como el valor de los activos que respaldan el token.
El argumento regulatorio de Circle gira precisamente en torno a mantener accesible en Europa la liquidez global de las stablecoins mediante una estructura de coemisión. En su respuesta del 1 de octubre a la revisión de MiCA de la Comisión Europea, la empresa defendió esa estructura y propuso formalizar salvaguardas, incluido el reequilibrio dinámico entre reservas globales y específicas de la Unión Europea. También sostuvo que restringir la coemisión podría desplazar el uso hacia proveedores extraterritoriales, fuera de las protecciones de MiCA.
El debate regulatorio pone a prueba la movilidad de reservas
La Junta Europea de Riesgo Sistémico planteó una postura diferente en su recomendación de 2025 sobre stablecoins multiemisor de terceros países. Adoptada el 25 de septiembre de ese año, pidió a la Comisión Europea interpretar el marco vigente de MiCA como no permisivo de esos esquemas; si la Comisión llegaba a otra conclusión, recomendó crear un marco específico con salvaguardas. La diferencia con Circle se centra en cómo mantener bajo supervisión europea una estructura que conecta emisores y reservas de distintas jurisdicciones.
La recomendación también solicitó evaluar las barreras a la movilidad de reservas y obtener evidencia de que las instituciones de apoyo puedan vender activos con rapidez, transferir fondos entre fronteras y conservar acceso a los sistemas de pago. Esas pruebas operativas importan porque la utilidad de un respaldo no depende únicamente de que los activos existan, sino también de que la entidad responsable pueda movilizarlos cuando recibe solicitudes. La estructura de Circle hace que esa capacidad de transferencia sea parte de la experiencia de canje de los usuarios europeos.
En ese sentido, el reequilibrio funciona como una salvaguarda cuando el efectivo puede llegar a la entidad que enfrenta las solicitudes. Si la transferencia no se concreta, las condiciones de contingencia pueden trasladar la espera a proveedores y titulares del EEE, aunque el reclamo a la par siga vigente. El resultado dependería de la preparación para mover reservas, de cómo se verifiquen y procesen las solicitudes y de los recursos que intermediarios independientes decidan comprometer.
Los términos no prueban que Circle atraviese actualmente una falla de reservas, y tampoco establecen que todos los usuarios europeos vayan a enfrentar demoras. Sí delimitan un escenario en el que el acceso al efectivo del emisor podría ralentizarse y en el que la venta secundaria dependería de la liquidez ofrecida por terceros. Para quienes utilizan $USDC como equivalente digital del dólar, la diferencia entre paridad y disponibilidad inmediata es una condición operativa que conviene tener presente.
Imagen original de DiarioBitcoin, creada con inteligencia artificial, de uso libre, licenciada bajo Dominio Público.
Este artículo fue escrito por un redactor de contenido de IA y revisado por un editor humano para garantizar calidad y precisión.
ADVERTENCIA: DiarioBitcoin ofrece contenido informativo y educativo sobre diversos temas, incluyendo criptomonedas, IA, tecnología y regulaciones. No brindamos asesoramiento financiero. Las inversiones en criptoactivos son de alto riesgo y pueden no ser adecuadas para todos. Investigue, consulte a un experto y verifique la legislación aplicable antes de invertir. Podría perder todo su capital.

 diariobitcoin.com