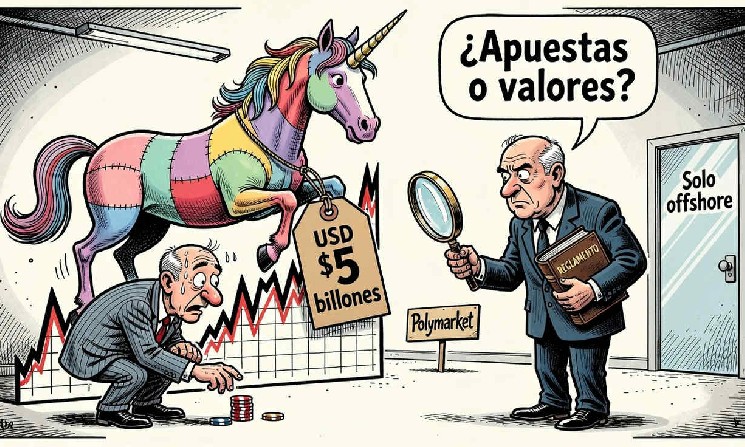
Contratos sobre empresas privadas, fuera de la plataforma estadounidense
Los contratos no equivalen necesariamente a comprar acciones de las compañías involucradas. En cambio, permiten tomar posiciones sobre resultados definidos, como que una empresa alcance cierto valor o concrete una oferta pública inicial en determinado periodo. Esa diferencia no elimina las preguntas regulatorias, porque expertos legales citados en la cobertura consideran que algunos productos vinculados a acciones podrían encajar en la categoría de swaps basados en valores.
La clasificación sería relevante porque los swaps basados en valores pertenecen, en principio, al ámbito de la Comisión de Bolsa y Valores de Estados Unidos, o SEC, y no al de la CFTC. El cambio de jurisdicción podría modificar las obligaciones de registro, divulgación y prevención del fraude que tendría que cumplir la plataforma. Por ahora, la fuente describe esta posibilidad como una cuestión legal en discusión, no como una determinación definitiva de la SEC.
La oferta estadounidense de Polymarket ya incluye mercados sobre métricas relacionadas con acciones públicas, entre ellas la dirección diaria del S&P 500 y los rankings por capitalización de mercado. La existencia de esos productos muestra que la actividad financiera de la plataforma no se limita a eventos deportivos o políticos. Sin embargo, la cobertura distingue esos mercados disponibles en Estados Unidos de los contratos sobre hitos de empresas privadas, que permanecen en la versión offshore.
Para la empresa, mantener productos en plataformas distintas no resuelve por sí mismo la cuestión de qué régimen se aplica a cada contrato. La separación puede delimitar dónde se ofrecen, pero las autoridades podrían analizar la naturaleza económica de los productos y las conexiones de la compañía con Estados Unidos. Esa incertidumbre deja a los usuarios ante reglas cuya interpretación todavía podría cambiar, en especial si un regulador concluye que un contrato corresponde al mercado de valores.
La filial regulada y el antecedente con la CFTC
Las operaciones domésticas de Polymarket se realizan mediante QCX LLC, filial regulada por la CFTC que la compañía adquirió en julio de 2025. Ese paso ocurrió tres años después de que Polymarket llegara a un acuerdo con la comisión por USD $1,4 millones debido a actividad previa no registrada. El antecedente muestra que la relación de la empresa con el regulador federal ya ha incluido una acción de cumplimiento y un acuerdo.
El historial no demuestra que los contratos actuales infrinjan las normas, ni permite anticipar qué decisión tomarán las autoridades sobre los mercados de empresas privadas. Sí explica por qué la estructura regulatoria de Polymarket resulta central para el debate: una parte de sus operaciones en el país pasa por una entidad supervisada por la CFTC, mientras otros contratos financieros se alojan en la plataforma offshore. La diferencia entre ambos entornos puede volverse decisiva si la SEC reclama jurisdicción sobre productos específicos.
Si la SEC determinara que ciertos contratos son swaps basados en valores, la empresa podría tener que operar bajo un marco distinto al que rige a QCX LLC. Crypto Briefing señala que ese escenario podría exigir registro como instalación de ejecución de swaps basados en valores, reportes obligatorios y cumplimiento de la Regulation SCI, que establece requisitos para la infraestructura de los mercados. Son consecuencias potenciales descritas para el caso de una clasificación regulatoria de ese tipo, no obligaciones que la fuente confirme como vigentes para esos contratos.
La discusión también afecta a otros operadores de mercados de predicción, no solo a Polymarket. Kalshi y otras plataformas han ampliado sus ofertas hacia contratos sobre eventos financieros, por lo que una decisión definitiva sobre los productos vinculados a acciones podría marcar un precedente sectorial. El punto pendiente es cómo encajan estos contratos en la división de competencias entre la SEC y la CFTC, y qué requisitos se aplicarían en consecuencia.
La demanda de Nueva York y la incertidumbre para los usuarios
El 24 de septiembre de 2026, la fiscal general de Nueva York, Letitia James, y la gobernadora Kathy Hochul presentaron una demanda contra Polymarket, al que acusan de operar apuestas ilegales sin licencia. La acción judicial se dirige específicamente a los contratos deportivos de la plataforma, no a los mercados sobre hitos de empresas privadas. Esta distinción es importante para no presentar la demanda como una impugnación directa de los contratos de acciones.
El litigio vuelve a poner sobre la mesa si la preeminencia federal protege a las plataformas reguladas por la CFTC frente a las leyes estatales sobre juegos de azar. La respuesta, según la información publicada, sigue sin resolverse. Además, los contratos sobre acciones se ofrecen en la plataforma offshore, un entorno jurídico distinto al de las operaciones domésticas de Polymarket, por lo que no se puede asumir que reciban automáticamente las mismas protecciones.
La demanda podría contribuir a definir si las autoridades estatales pueden actuar contra operadores de mercados de predicción que mantengan algún vínculo con Estados Unidos, aunque los contratos cuestionados se ofrezcan en otro lugar. Esa posibilidad también sigue siendo incierta: el proceso de Nueva York se centra en apuestas deportivas, y la fuente no informa de una decisión judicial que extienda su alcance a los contratos financieros. Por eso, el caso funciona como un foco de riesgo regulatorio más amplio, pero no como un fallo ya establecido sobre las apuestas a empresas privadas.
Para quienes participan en los mercados offshore sobre unicornios, el riesgo práctico señalado consiste en que una intervención pueda congelar mercados, forzar la liquidación de contratos o modificar sus términos de resolución con poco aviso. El desenlace dependería de las medidas que adopten las autoridades y de cómo se clasifiquen los productos, asuntos que todavía no cuentan con una resolución definitiva. Polymarket ya alcanzó un acuerdo con la CFTC en el pasado, pero ese antecedente no determina por sí solo el resultado de los nuevos cuestionamientos.
La expansión pone frente a frente dos características de estos mercados: el acceso a resultados financieros de compañías privadas y la asimetría de información que rodea a esas empresas. Empleados, inversionistas y miembros de juntas directivas pueden conocer información material que el público no tiene, mientras que la cobertura advierte que los mercados de predicción sobre compañías privadas carecen de la infraestructura de aplicación desarrollada para los mercados de acciones públicas. El debate regulatorio deberá considerar tanto la estructura del producto como las ventajas informativas que podrían influir en sus participantes.
ADVERTENCIA: DiarioBitcoin ofrece contenido informativo y educativo sobre diversos temas, incluyendo criptomonedas, IA, tecnología y regulaciones. No brindamos asesoramiento financiero. Las inversiones en criptoactivos son de alto riesgo y pueden no ser adecuadas para todos. Investigue, consulte a un experto y verifique la legislación aplicable antes de invertir. Podría perder todo su capital.

 diariobitcoin.com