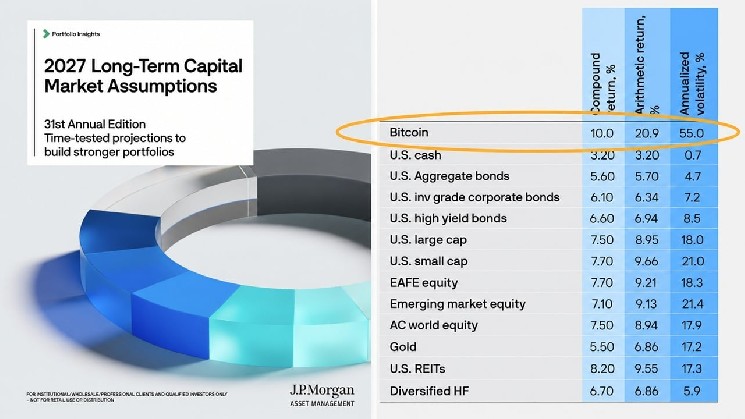
¿Cómo se compara ese 10 %?
A continuación se enumeran los activos destacados en el informe de JPMorgan (utilizando rentabilidades anuales compuestas):
-
Bitcoin: 10,0 %, con una volatilidad anualizada del 55 %
-
FIDIC de EE. UU.: 8,2 %
-
Empresas de pequeña capitalización de EE. UU.: 7,7 %
-
Empresas de gran capitalización de EE. UU.: 7,5 %, frente al 6,7 % del año pasado, según el comunicado del banco
-
Bonos de alto rendimiento de EE. UU.: 6,6 %
-
Oro: 5,5 %, con una volatilidad del 17,2 %
-
Efectivo estadounidense: 3,2 %
Incluso el capital riesgo, que el comunicado sitúa en el 9,8 %, se queda un poco por debajo. Se prevé que una cartera clásica 60/40 de acciones y bonos genere un rendimiento del 7,0 % anual.
El precio del bitcoin se sitúa actualmente cerca de los 81 900 dólares y, si se aplica una tasa de crecimiento compuesta del 10 % anual, se obtendrían unos 212 500 dólares en 10 años y aproximadamente 342 000 dólares al final del periodo de 15 años que baraja JPMorgan. Este es el cálculo de Bitcoin.com News, no un objetivo del banco. Sin embargo, también es más modesto que muchas previsiones sobre criptomonedas, incluido el propio argumento de Hougan de que el bitcoin podría alcanzar una capitalización de mercado de 30 billones de dólares, como el oro.
¡Espera, hay una trampa!
En primer lugar, el comunicado afirma claramente que «el bitcoin no se incluye como asignación». JPMorgan ha establecido un rango de rentabilidad para el activo, pero sus carteras modelo no contienen ninguno.
En segundo lugar, la cifra de volatilidad influye mucho. La tabla de JPMorgan muestra una rentabilidad aritmética del 20,9 %, pero solo una rentabilidad compuesta del 10,0 %. La diferencia se debe al lastre de la volatilidad: con oscilaciones anuales del 55 %, una media suavizada exagera lo que el titular acaba obteniendo realmente.
En tercer lugar, la página de inicio señala que el bitcoin aún no forma parte de los datos de correlación principales de la entidad. Eso significa que el banco todavía no puede determinar cómo encaja el bitcoin junto con el resto de activos de una cartera.
¿Por qué cree Hougan que es demasiado conservador?
Hougan parece estar de acuerdo con la clasificación, pero no con los datos de entrada, ya que considera que la hipótesis de volatilidad de JPMorgan es demasiado alta y su hipótesis de rentabilidad, demasiado baja. En otras palabras, cree que el modelo del banco hace que el bitcoin parezca más arriesgado y menos rentable de lo que realmente es.
El momento elegido da cierto peso a su opinión, dado que los fondos cotizados en bolsa (ETF) de bitcoin al contado de EE. UU. captaron ayer 527 millones de dólares, liderados por el IBIT de Blackrock. La semana anterior, los ETF de criptomonedas habían perdido 593 millones de dólares.
Esto también encaja con un cambio más amplio en el banco, que acaba de llevar la JPM Coin a Ethereum. John Bilton, director global de investigación estratégica para soluciones multiactivos de JPMorgan, describió las perspectivas como una guía para «mercados remodelados por el nacionalismo económico». El bitcoin cuenta ahora con su propia sección en dicha guía. El siguiente paso es ver si se le asigna una cuota.

 news.bitcoin.com