El lanzamiento también se conecta con una idea que Charles Hoskinson, fundador de Cardano, ha presentado durante años como un puente entre las finanzas basadas en blockchain y los préstamos en mercados emergentes. En julio, Hoskinson dijo que había invertido varios millones de dólares en RealFi y que el equipo había gestionado préstamos en Kenia y Uganda mientras desarrollaba la plataforma, en gran medida, fuera del foco público.
Hoskinson describió el proyecto como una primera parte del esfuerzo de Cardano por “bancarizar a los no bancados”, con rendimientos procedentes de préstamos fuera de los mercados cripto y no principalmente de incentivos en tokens. Esa descripción expone la ambición del producto, pero no demuestra por sí sola el alcance de la inclusión financiera ni la calidad de los créditos: el lanzamiento en producción abre la etapa en que RealFi deberá respaldar su propuesta con el desempeño de su cartera.
El contexto de la red ayuda a explicar por qué el producto busca captar atención. Según datos de DeFiLlama citados por CryptoSlate, Cardano registra alrededor de USD $67 millones en valor total bloqueado, frente a cerca de USD $150 millones en mayo, una reducción superior al 50%; Ethereum y Solana, en contraste, mantienen mercados DeFi de miles de millones de dólares.
Stablecoins en crecimiento, DeFi en contracción
La liquidez denominada en dólares presenta una evolución distinta a la del capital comprometido en aplicaciones DeFi. Las stablecoins de Cardano rondan los USD $70 millones, cerca de un máximo histórico, de modo que la red mantiene casi tanto valor en esos tokens como el monto bloqueado en sus protocolos, una diferencia que vuelve relevante la búsqueda de nuevos usos para esos saldos.
RealFi propone que esos dólares digitales puedan respaldar una cartera que, según la descripción del proyecto, puede incluir préstamos directos, fondos de crédito privado, crédito público y fondos cotizados de obligaciones de préstamo garantizadas con calificación de inversión. También contempla bonos del Tesoro e instrumentos del mercado monetario, por lo que el producto no se limita a un solo tipo de préstamo ni a una fuente exclusiva de rendimiento.
Quienes buscan participar en los ingresos de esos activos pueden depositar USDrf y recibir sUSDrf, cuyo rendimiento es variable y depende de la cartera. Esa relación importa para el usuario: el token no promete un retorno fijo, y la exposición a activos de crédito introduce riesgos que no son idénticos a los de mantener una stablecoin o negociar un token en un exchange descentralizado.
Si la propuesta consigue transformar parte de los saldos en stablecoins en actividad de préstamos, podría sumar una fuente de demanda a un ecosistema cuya liquidez DeFi se ha contraído. Sin embargo, el tamaño de la base de stablecoins no garantiza que haya suficiente liquidez para negociar USDrf en todo momento, ni que los rendimientos se mantengan; la conexión entre ambas cifras es una oportunidad potencial, no un resultado asegurado.
El cambio también refleja una orientación más competitiva para Cardano, que durante el último año se ha alejado de construir soluciones nativas aisladas para distintas funciones financieras y busca captar actividades DeFi más sofisticadas, concentradas en Ethereum, sus redes de capa 2 y Solana. En ese escenario, atraer capital es solo una parte del desafío: RealFi deberá mostrar que su mecanismo de acceso y salida resulta comprensible y confiable para quienes aportan fondos.
Dos rutas de salida y una jerarquía de pérdidas
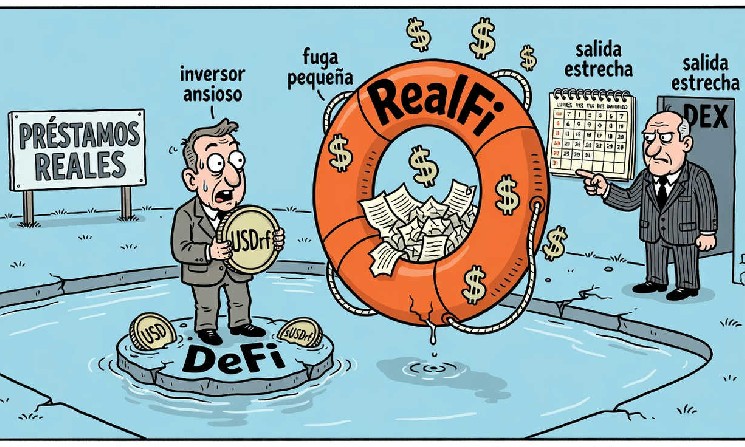
Los derechos de salida dependen de quién posee los tokens. Los usuarios minoristas elegibles pueden comprar USDrf, pero por lo general no pueden solicitar directamente a RealFi Reserve que lo reembolse en dólares; el proyecto los dirige a exchanges descentralizados compatibles, donde la posibilidad de vender dependerá de la liquidez disponible y del precio de mercado en ese momento.
Las instituciones verificadas cuentan con otra vía, luego de completar los controles, obtener una cuenta aprobada y registrar una dirección autorizada. Pueden acuñar USDrf directamente y pedir su reembolso a un valor nominal de USD $1 por token, o su equivalente en activos elegibles, menos las comisiones que correspondan; esa opción no está abierta de la misma forma a los usuarios minoristas.
Incluso para las instituciones, el reembolso no es incondicional ni necesariamente inmediato. RealFi indica que las solicitudes pueden entrar en una cola atendida por orden de llegada y quedar sujetas a límites diarios o mensuales; además, el emisor puede suspender acuñaciones o reembolsos ante estrés de reservas o liquidez, preocupaciones relacionadas con sanciones, incidentes de seguridad o perturbaciones amplias del mercado.
Quienes depositan USDrf para recibir sUSDrf enfrentan un plazo adicional: deben esperar siete días antes de reclamar USDrf, y el monto de conversión no está garantizado en una relación uno a uno. El mecanismo sitúa a sUSDrf en una posición subordinada dentro de la estructura de riesgo de RealFi, por lo que su exposición a pérdidas difiere de la de los tenedores del token base.
RealFi señala que las reservas de primera pérdida del protocolo absorben primero las pérdidas crediticias. Si esos colchones se agotan, los titulares de sUSDrf asumirían pérdidas antes de que estas afecten a los tenedores senior de USDrf; por eso, el saldo visible de sUSDrf no basta para evaluar cuánto valor puede recuperarse en una conversión cuando la cartera atraviesa dificultades.
La prueba decisiva será cómo responde el sistema si algunos créditos entran en mora y los usuarios quieren retirar sus fondos al mismo tiempo. El lanzamiento ofrece a las stablecoins de Cardano un posible destino vinculado al crédito, pero las condiciones de reembolso, la liquidez secundaria y la capacidad de las reservas para absorber pérdidas siguen siendo aspectos que RealFi deberá demostrar en funcionamiento.
ADVERTENCIA: DiarioBitcoin ofrece contenido informativo y educativo sobre diversos temas, incluyendo criptomonedas, IA, tecnología y regulaciones. No brindamos asesoramiento financiero. Las inversiones en criptoactivos son de alto riesgo y pueden no ser adecuadas para todos. Investigue, consulte a un experto y verifique la legislación aplicable antes de invertir. Podría perder todo su capital.

 diariobitcoin.com