coindesk.com
Einen schönen Donnerstag, Berater!
In unserem heutigen Newsletter, Prashant Kher von EY-Parthenon darüber, was neue Umfragedaten darüber zeigen, wo Stablecoins an Boden gewinnen, und was entscheiden wird, welche Zahlungsinfrastrukturen skalieren
Dann, in „Frag einen Experten,“ Sam Boboev von Fintech WrapUp darüber, ob Euro-Stablecoins die Führung des Dollars herausfordern können und wer am besten positioniert ist, um im Vertrieb zu gewinnen.
Viel Vergnügen beim Lesen.
- Sarah Morton
Stablecoins werden mainstreamfähig
Vor einem Jahr drehte sich die Debatte um Stablecoins darum, ob regulatorische Klarheit und eine überzeugende Kombination aus Geschwindigkeit, Kosten- und Liquiditätsvorteilen zu einer bedeutenden Akzeptanz führen würden. Die Beweise deuten nun auf einen Markt hin, der sich entschlossen von der Experimentierphase zur Umsetzung bewegt.
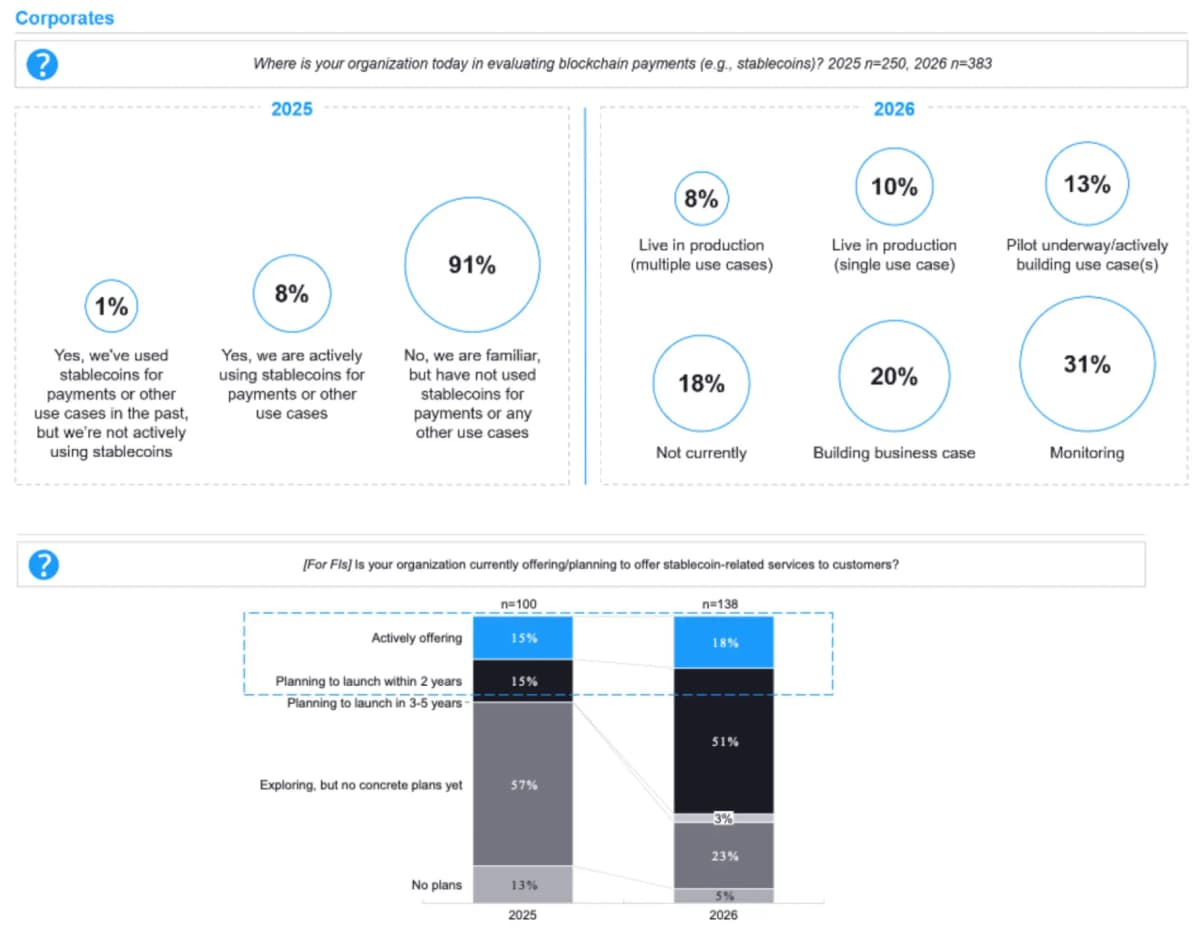
Die Blockchain-Zahlungsumfrage 2026 von EY-Parthenon unter 521 Entscheidungsträgern aus Unternehmen und Finanzinstituten ergab, dass 18 % der Unternehmen Stablecoins in der Produktion verwendet haben – eine Verdopplung des Anteils im Vergleich zu unserer Umfrage 2025. Tokenisierte Einlagen liegen mit 15 % der berichteten Akzeptanz bei Unternehmen dicht dahinter.
Finanzinstitute tätigen ebenfalls klare Zusagen. Insgesamt bieten 69 % Stablecoin-Dienstleistungen an oder planen deren Einführung innerhalb von zwei Jahren, gegenüber 30 % im Jahr 2025. Unter den Banken bieten 49 % bereits tokenisierte Einlagen an oder planen dies für denselben Zeitraum.
Obwohl Blockchain-Zahlungen noch nicht die Massenakzeptanz erreicht haben, liefern die Umfrageergebnisse eindeutige Hinweise darauf, dass sich der Markt von technologischen Tests hin zur Integration von Funktionen in bestehende Zahlungsabläufe und Treasury-Operationen bewegt.
Grenzüberschreitende Zahlungen sind der Einstiegspunkt
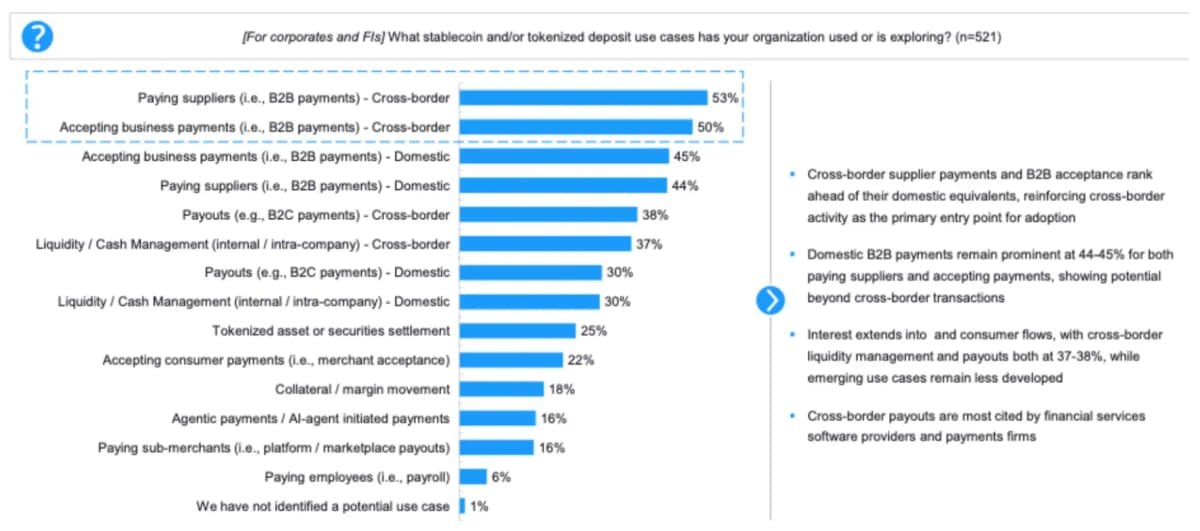
Grenzüberschreitende Geschäftszahlungen bleiben der häufigste Anwendungsfall. Bei Stablecoins und tokenisierten Einlagen haben 50 % bis 53 % aller Befragten diese jeweils für grenzüberschreitende Lieferantenzahlungen oder die grenzüberschreitende Geschäftszahlungsakzeptanz im Bereich Business-to-Business (B2B) genutzt oder prüfen deren Einsatz.
Gesamterkundung und -adoption von Blockchain-Zahlungen
Grenzüberschreitende B2B-Flüsse führen bei den meisten Befragten die Anwendungsfälle für Blockchain-Zahlungen an, während das Interesse an Auszahlungen sich vor allem auf Banken und Zahlungsdienstleister konzentriert.
Diese Anwendungen gehen direkt auf die Reibungen ein, die Unternehmen bei grenzüberschreitenden Zahlungen erleben. Insgesamt geben 56 % langsame Verarbeitung und Abwicklung als Problem an; 52 % nennen Devisenkosten oder Spreads; 48 % verweisen auf Verzögerungen durch Regulierung, Sanktionen und Compliance; und 36 % geben Gebühren für Korrespondenzbanken an. Finanzinstitute erkennen die entsprechende Chance, wobei eine schnellere Abwicklung und niedrigere Kosten zu den führenden Treibern des Interesses an sowohl Stablecoins als auch tokenisierten Einlagen zählen.
Die Chance geht über die einfache Geldbewegung hinaus. Die Abwicklung tokenisierter Vermögenswerte wurde von 63 % der Befragten aus Finanzinstituten am häufigsten als Möglichkeit genannt, Mehrwert auf Basis von Blockchain-Zahlungssystemen zu schaffen, was ein starkes Interesse an der Verwendung blockchain-basierter Währungen als Abwicklungsmechanismus widerspiegelt.
Ich sehe die größte Chance im Bereich institutioneller Zahlungen und der Abwicklung tokenisierter Vermögenswerte, wo Banken bereits etablierte Kundenbeziehungen und Zahlungsinfrastrukturen besitzen.
Die Konkurrenz mit bestehenden Stablecoin-Emittenten erfordert jedoch ausreichende Liquidität und eine breite Distribution.
Die eigentliche Bewährungsprobe wird sein, ob diese Konsortien ihre bestehenden Bankbeziehungen in signifikante Transaktionsvolumina umwandeln können.
F. Was treibt die Einführung von auf den Euro lautenden Stablecoins voran, und können sie die Dominanz der auf den US-Dollar lautenden Stablecoins in Frage stellen?
- Euro-Stablecoins stellen derzeit einen winzigen Anteil des Marktes dar. Laut der Bank of Ireland waren im Mai 2026 nur 0,2 % der weltweiten Stablecoin-Umlaufmenge eurodenominiert.
Dies stellt ein Problem für europäische Unternehmen dar, die Blockchain-Zahlungen nutzen möchten, während sie ihre Transaktionen und Tresorguthaben in Euro halten.
Die Verwendung von Dollar-Stablecoins bringt Fremdwährungskosten und Währungsrisiken mit sich.
Die EU-Verordnung über Märkte für Kryptowerte (MiCA) hat einen regulatorischen Rahmen für Emittenten von Euro-Stablecoins geschaffen, während europäische Banken eine Infrastruktur zur Unterstützung der Abwicklung in Euro entwickeln.
Ich sehe die stärksten Chancen im Bereich der europäischen B2B-Zahlungen und Unternehmensfinanzen.
Die globale Herausforderung für Dollar-Stablecoins wird jedoch schwierig sein. Die Dollar-Liquidität und etablierte Vertriebsnetze verschaffen den bestehenden Emittenten einen erheblichen Vorteil.
Die realistischere Gelegenheit besteht darin, einen starken Euro-Stablecoin-Markt aufzubauen, der europäische Unternehmen und Finanzinstitute bedient.