
 coindesk.com
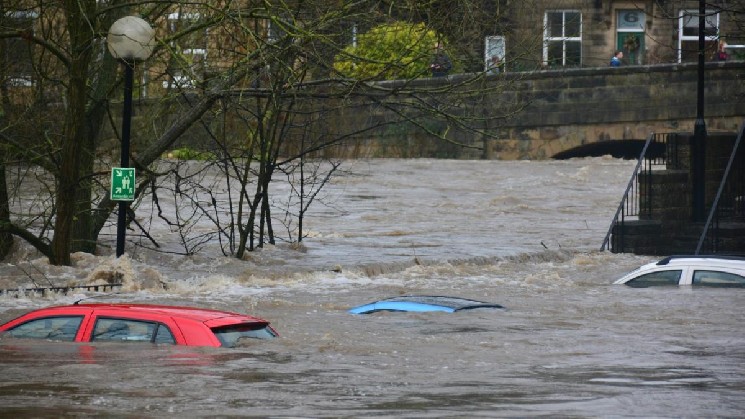
Naturkatastrophen verursachten im letzten Jahr wirtschaftliche Verluste in Höhe von 220 Milliarden US-Dollar. Die Versicherungen deckten davon lediglich 107 Milliarden US-Dollar ab, so Swiss Re, wodurch Haushalte, Unternehmen und Regierungen den verbleibenden Betrag tragen müssen.
Das Kapital fließt weiterhin in Katastrophenanleihen. Katastrophenanleihen, oder Cat Bonds, ermöglichen es Versicherern, das finanzielle Risiko eines Hurrikans, Waldbrands oder Erdbebens an Investoren auf dem Kapitalmarkt weiterzugeben. Der Markt verzeichnete im Juni ein ausstehendes Volumen von 65,6 Milliarden US-Dollar, und die Neuemissionen erreichten im zweiten Quartal 11,3 Milliarden US-Dollar, die höchste vierteljährliche Summe seit Aufzeichnungsbeginn, so Artemis’ aktueller Cat-Bond-Bericht.
Große Teile der Verluste durch Überschwemmungen, Taifune und Waldbrände bleiben jedoch unversichert. Im asiatisch-pazifischen Raum waren 2023 91 % der Katastrophenschäden unversichert, gemäß der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD). Es wurde auch darauf hingewiesen, dass begrenzte Schadensdaten und Katastrophenmodelle es für Versicherer und Rückversicherer erschweren können, die Deckungspreise festzulegen, insbesondere in Hochrisikogebieten.
Harneys, eine auf globale Versicherungen spezialisierte Anwaltskanzlei mit Sitz in Bermuda, und die Tokenisierungsplattform dropRWA planen, emittieren Anfang nächsten Jahres tokenisierte Katzenanleihen, wobei jeder Token das rechtliche Eigentum an der Katastrophenanleihe repräsentiert.
Der Vorschlag baut auf einem konventionellen Markt auf, der historisch gesehen größtenteils spezialisierten Fonds und großen Institutionen zur Verfügung stand. Viele Katastrophenanleihen-Angebote erfordern Mindesteinlagen von 250.000 USD oder mehr. Harneys und droppRWA erwägen eine Struktur, die kleinere wirtschaftliche Beteiligungen ermöglichen könnte, jedoch weiterhin den Wertpapier-, Versicherungs- und Anlegerschutzvorschriften entsprechen müsste.
Henry Tucker, Geschäftsführer der spezialisierten Versicherungsgesellschaft Hearns, erklärte, dass eine tokenisierte Struktur die Katastrophenversicherung nicht in eine beiläufige Privatanlage verwandelt. Das Kapital ist vollständig verpflichtet, ein definiertes Versicherungsrisiko abzudecken. „Man erwirbt nicht das Recht, von jemandem bezahlt zu werden, der auf die andere Seite im Casino gesetzt hat“, sagte er im Gespräch mit CoinDesk.
Tucker verwies auf Hochwasserschutz und Taifunabsicherung in Südostasien als Risiken, die für konventionelle Rückversicherer schwer zu platzieren sind, insbesondere wenn Schadensdaten begrenzt oder Verlustschätzungen unsicher sind. Ein spezialisierter Underwriter könnte eine tokenisierte Struktur nutzen, um Kapital für ein einzelnes, definiertes Risiko zu beschaffen und die Annahmen sowie die den Investoren angebotene Rendite darzulegen.
Es gibt einen realen Präzedenzfall für die Verwendung von Katastrophenanleihen zur Finanzierung öffentlicher Katastrophenschutzmaßnahmen. Die Weltbank arrangierte im Mai eine Hurrikanversicherung in Höhe von 200 Millionen US-Dollar für Jamaika, die eine frühere Transaktion ersetzte, die nach dem Hurrikan Melissa im Jahr 2025 ausgezahlt wurde. Jamaikas Finanzministerin Fayval Williams, sogenannte Katastrophenanleihen „ein wichtiger Baustein zur Sicherstellung des Zugangs zu den Kapitalmärkten“ für die Resilienzstrategie des Landes.



