coindesk.com
¡Feliz jueves, asesores!
En el boletín de hoy, Prashant Kher de EY-Parthenon sobre lo que muestran los nuevos datos de la encuesta acerca de dónde están ganando terreno las stablecoins, y qué decidirá qué infraestructuras de pago escalarán
Luego, en “Pregunte a un Experto,” Sam Boboev de Fintech WrapUp sobre si las stablecoins en euros pueden desafiar el liderazgo del dólar y quién está mejor posicionado para ganar en distribución.
Feliz lectura.
- Sarah Morton
Las stablecoins están entrando en la corriente principal
Hace un año, el debate sobre las stablecoins se centraba en si la claridad regulatoria y una combinación convincente de velocidad, costo y beneficios de liquidez impulsarían una adopción significativa. La evidencia ahora apunta a un mercado que avanza de manera decisiva desde la experimentación hacia la implementación.
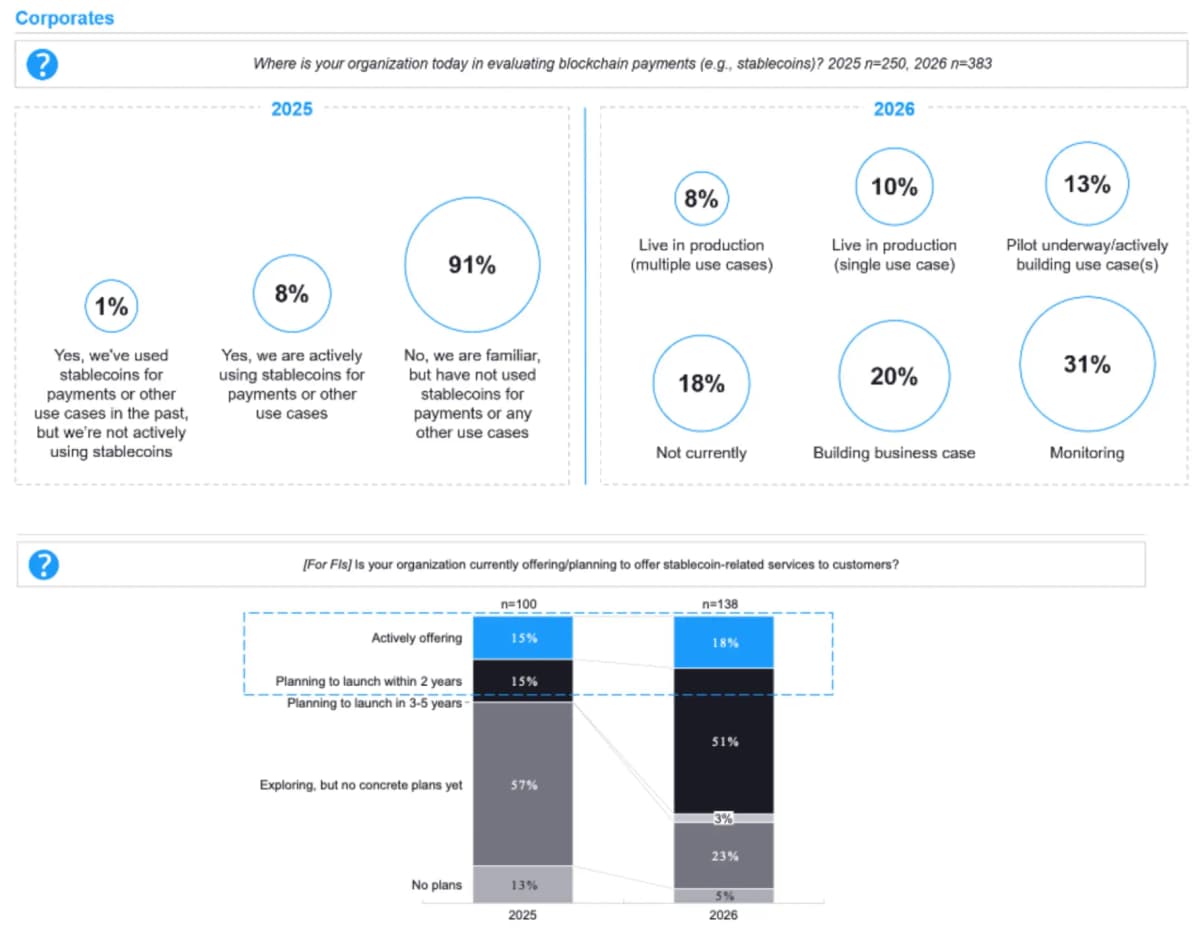
La encuesta sobre pagos con blockchain 2026 de EY-Parthenon, realizada a 521 responsables de decisiones en empresas e instituciones financieras, encontró que el 18% de las corporaciones han utilizado stablecoins en producción, el doble de la proporción reportada en nuestra encuesta de 2025. Los depósitos tokenizados están muy cerca, con un 15% de corporaciones que reportan adopción.
Las instituciones financieras también están realizando compromisos firmes. Un total del 69% ofrece servicios de stablecoin o planea lanzarlos en los próximos dos años, frente al 30% en 2025. Entre los bancos, el 49% ya ofrece o planea ofrecer depósitos tokenizados durante el mismo período.
Aunque los pagos con blockchain aún no han alcanzado una adopción masiva, los resultados de la encuesta brindan evidencia clara de que el mercado está pasando de pruebas tecnológicas a la integración de capacidades en los flujos de pago existentes y las operaciones de tesorería.
Los pagos transfronterizos son el punto de entrada
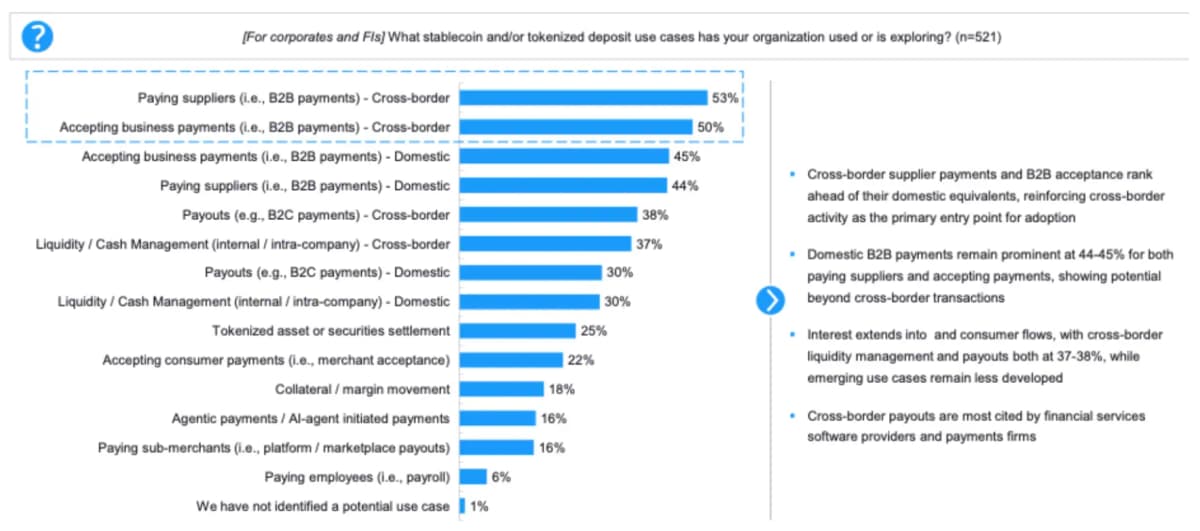
Los pagos comerciales transfronterizos siguen siendo el caso de uso más común. Entre las stablecoins y los depósitos tokenizados, entre el 50 % y el 53 % de todos los encuestados han utilizado o están explorando cada uno para pagos a proveedores transfronterizos o la aceptación de pagos comerciales entre empresas (B2B) transfronterizos.
Exploración y adopción general de pagos con blockchain
Los flujos transfronterizos B2B lideran los casos de uso de pagos con blockchain para la mayoría de los encuestados, mientras que el interés en los pagos se concentra entre bancos y empresas de pagos.
Estas aplicaciones abordan directamente las fricciones que enfrentan las empresas en los pagos transfronterizos. Un 56% señala el procesamiento y liquidación lentos; un 52% menciona los costos o diferenciales de cambio; un 48% indica retrasos regulatorios, sanciones y de cumplimiento; y un 36% menciona las comisiones de la banca corresponsal. Las instituciones financieras reconocen la oportunidad correspondiente, con una liquidación más rápida y menores costos posicionándose entre los principales motores de interés tanto en stablecoins como en depósitos tokenizados.
Espero que las empresas de pagos con redes de comerciantes consolidadas y una fuerte distribución tengan una ventaja. Sus relaciones existentes con los clientes podrían ayudarles a convertir las stablecoins en productos de pago prácticos.
P. ¿Por qué los consorcios bancarios en Estados Unidos y Europa están desarrollando stablecoins, y cómo podrían competir con los emisores existentes?
- Los bancos están cada vez más preocupados por perder flujos de pago y saldos de clientes a medida que crece la adopción de stablecoins.
En Europa, Qivalis ha reunido a 37 instituciones financieras de 15 países para desarrollar una stablecoin en euros regulada.
Mientras tanto, un consorcio global separado de 21 instituciones financieras, incluyendo Bank of America, Citi, Goldman Sachs y Wells Fargo, anunció en septiembre de 2026 planes para lanzar una stablecoin en dólares estadounidenses en la primera mitad de 2027, con la emisión en euros también como una prioridad.
Estas iniciativas podrían permitir a los bancos ofrecer liquidaciones las 24 horas del día, manteniendo al mismo tiempo su papel en la gestión de los fondos de los clientes.
Veo la mayor oportunidad en los pagos institucionales y la liquidación de activos tokenizados, donde los bancos ya cuentan con relaciones establecidas con los clientes e infraestructura de pagos.