
 coindesk.com
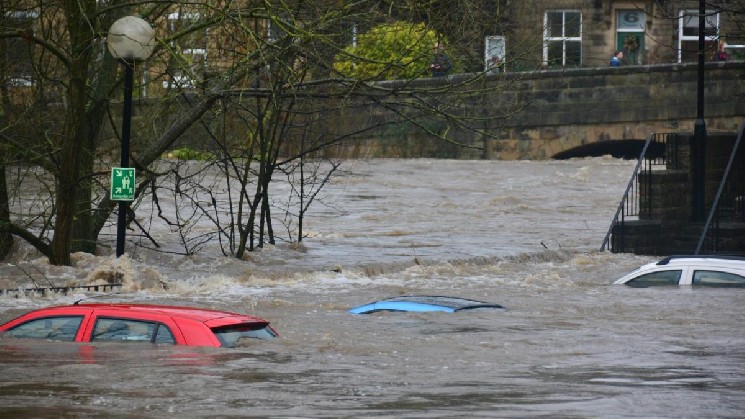
Los desastres naturales causaron pérdidas económicas por 220 mil millones de dólares el año pasado. El seguro cubrió solo 107 mil millones de esa cifra, según Swiss Re, dejando a hogares, empresas y gobiernos la responsabilidad de absorber el resto.
El capital ha continuado fluyendo hacia los bonos de catástrofe. Los bonos de catástrofe, o bonos cat, permiten a las aseguradoras transferir el riesgo financiero de un huracán, incendio forestal o terremoto a los inversores del mercado de capitales. El mercado tenía $65.6 mil millones en circulación en junio y la emisión nueva alcanzó $11.3 mil millones en el segundo trimestre, el total trimestral más alto registrado, según Artemis’ informe reciente sobre bonos catastróficos.
Sin embargo, grandes partes de las pérdidas por inundaciones, tifones e incendios forestales permanecen sin cobertura de seguro. En la región de Asia-Pacífico, el 91 % de las pérdidas por desastres en 2023 no estaban aseguradas, según la Organización para la Cooperación y el Desarrollo Económicos (OCDE). También indicó que los datos limitados de reclamaciones y los modelos de catástrofes pueden dificultar que las aseguradoras y reaseguradoras establezcan precios para la cobertura, especialmente en áreas de alto riesgo.
Harneys, un bufete de abogados con sede en Bermuda especializado en seguros globales, y la plataforma de tokenización dropRWA planean emitir bonos cat tokenizados a principios del próximo año, con cada token que representa la propiedad legal del bono catastrófico.
La propuesta se basa en un mercado convencional que históricamente ha estado disponible en gran medida para fondos especializados e instituciones grandes. Muchas ofertas de bonos de catástrofe requieren inversiones mínimas de $250,000 o más. Harneys y droppRWA están considerando una estructura que podría acomodar intereses beneficiarios más pequeños, aunque aún tendría que cumplir con las normas de valores, seguros y protección al inversionista.
Henry Tucker, director ejecutivo del grupo especializado en seguros Hearns, afirmó que una estructura tokenizada no convierte la cobertura de desastres en una inversión minorista ocasional. El capital está completamente comprometido para cubrir un riesgo de seguro definido. “No está comprando el derecho a que alguien más le pague, alguien que haya apostado en sentido contrario en el casino”, declaró a CoinDesk en una entrevista.
Tucker señaló la cobertura contra inundaciones y la protección contra tifones en el Sudeste Asiático como riesgos que pueden ser difíciles de transferir con reaseguradoras convencionales, especialmente cuando los datos de siniestros son limitados o las estimaciones de pérdidas son inciertas. Un suscriptor especializado podría utilizar una estructura tokenizada para recaudar capital para un riesgo definido único y establecer los supuestos y el rendimiento ofrecido a los inversores.



