coindesk.com
El CEO de AMC, Adam Aron, calificó las acciones tokenizadas de AMC en Robinhood como un "mercado cuasi-falso" y amenazó con acciones legales. Vlad Tenev, de Robinhood, respondió, afirmando que una empresa pública no tiene derecho a aprobar cada producto construido sobre sus acciones.
A raíz de su enfrentamiento en las redes sociales, una disputa sobre qué tipo de token es legítimo ha surgido: un token envuelto, que es una reclamación sobre la acción subyacente, o un token patrocinado por el emisor registrado con el agente de transferencia. La SEC emitió una opinión el 17 de septiembre, otorgando un plazo de cinco años exención que permite el comercio de acciones tokenizadas de EE. UU. en cadena únicamente dentro de EE. UU., donde el token incorpora los mismos dividendos, derechos de voto y clase que la acción. Se excluye la exposición sintética como las acciones tokenizadas de Robinhood.
El token AMC en Robinhood
A lo largo de siete sesiones entre el 31 de agosto y el 9 de septiembre, Robinhood’s AMC el token cerró a un 0,87 % del precio de cierre en la NYSE de AMC en la mediana, y un 2,71 % en el máximo, según lo medido en el pool de Uniswap que concentra alrededor del 95 % de su volumen de negociación. Mientras el mercado subyacente esté abierto, el precio permanece mayormente alineado.
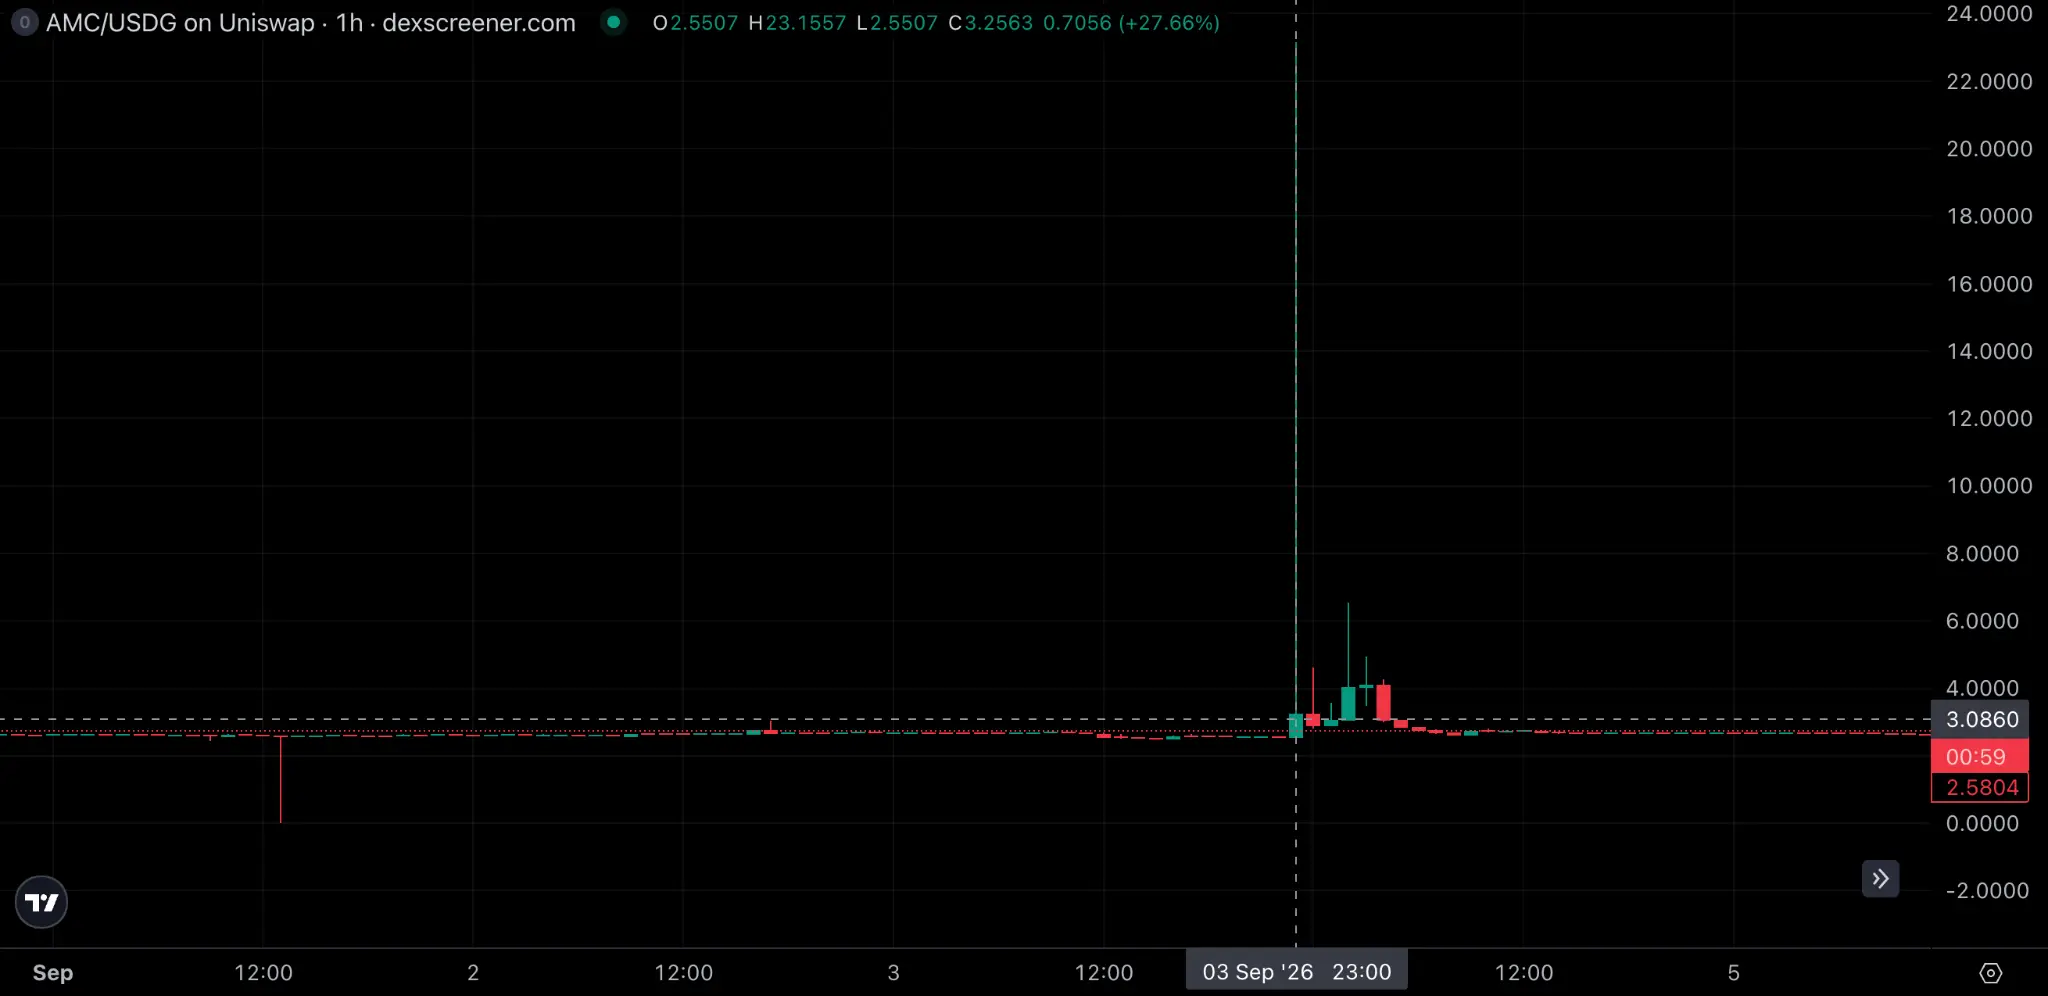
Sin embargo, surge un panorama diferente cuando el mercado subyacente está cerrado. Hacia la medianoche del jueves 3 de septiembre, el token AMC de Robinhood pasó de $2.55 a un máximo de $23.16, lo que representa nueve veces los $2.54 con los que AMC había cerrado en la NYSE siete horas antes, para luego retroceder a $3.26 dentro de la misma hora. El volumen a través del pool durante esa hora fue de $10.5 millones.
Los tokens envueltos, como el AMC de Robinhood, suelen estructurarse como derechos contra emisores offshore, que garantizan los tokens con las acciones subyacentes. En teoría, si el emisor asegura que las posiciones de acciones subyacentes y los derechos están igualados 1:1, el precio debería alinearse; pero en la práctica, los dos instrumentos se negocian por separado y, por tanto, pueden divergir. Los arbitrajistas, como las firmas de trading de alta frecuencia y las mesas de creación de mercado, intervienen para mantener los mercados alineados, asegurar ganancias de arbitraje y cerrar cualquier desajuste. El mismo mecanismo mantiene los recibos de depósito alineados con sus acciones subyacentes, y los ETFs con su valor neto de activo.
En el caso de Robinhood, sin embargo, el emisor de Jersey nombra a un único participante autorizado capaz de crear y redimir. El repunte se registró bien dentro de las horas en que estaba permitido hacerlo, pero el participante no acuñó ni quemó ningún token en ese momento. Los datos onchain muestran 47 acuñaciones el viernes 4 de septiembre, todas entre el mediodía y las 7 p.m. ET, cómodamente dentro de la sesión de efectivo, medio día después de que el token se despegara y se recuperara.
Madurando el mercado
El debate sobre AMC ha sido acerca de quién tiene permitido emitir un token de acciones en cadena. La pregunta más difícil es cómo construir un mercado más allá de la emisión. La profundidad del mercado de wrappers está limitada por una conversión cerrada entre dos instrumentos diferentes que operan con dos relojes distintos. El IST elimina esa limitación: con la infraestructura adecuada, el descubrimiento genuino de precios puede ocurrir en cualquier hora, en cualquier plataforma autorizada, por una clase de participantes permitidos en lugar de un puñado de firmas designadas.
El token patrocinado por el emisor sirve al mercado regulado; el token envuelto ofrece exposición a quienes están fuera de él. Ejecutar ambos simultáneamente beneficia a ambos. El mercado de envoltorios obtiene las dos cosas que le faltaban a las 11 p.m.: una referencia de precio en vivo y un instrumento contra el cual un creador de mercado puede arbitrar. El mercado patrocinado por el emisor recibe flujo de arbitrajistas que mantienen los tokens como inventario para crear mercados en tokens envueltos. Colateralice el token envuelto con un IST, y la creación y el canje se realizan en la misma plataforma, con liquidación en segundos, sin depender ya del mercado de efectivo para obtener acciones. Ahí es cuando los dos dejan de operar como mercados separados y comienzan a ser partes de la misma infraestructura, sirviendo a diferentes casos de uso.