البنوك البريطانية تغرق بشكاوى مستخدمي العملات المشفرة، وفي مقدمتها «لويدز» و«باركليز»
news.bitcoin.com
20 أكتوبر 2026 18:05, UTC
في وقت سابق من هذا العام، قدمت منظمة «ستاند ويذ كريبتو» (SWC) في المملكة المتحدة، وهي مجموعة ضغط بريطانية معنية بالأصول المشفرة، لمستخدمي البيتكوين والعملات المشفرة الأخرى أداة لتقديم شكاوى ضد بنوكهم بسبب حجب أو تقييد تحويلات الأموال إلى منصات الأصول المشفرة المسجلة في المملكة المتحدة.
أكثر من 10,000 شكوى في 90 يومًا
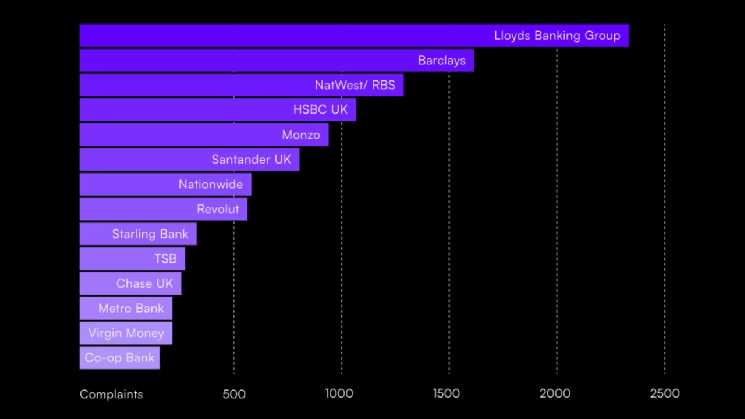
وفقًا لـ SWC، قدم 9,803 فردًا أكثر من 10,000 شكوى بين مايو وأغسطس 2026. وتلقت مجموعة «لويدز المصرفية» (Lloyds Banking Group) أكبر عدد من الشكاوى، حيث بلغ 2,297 شكوى. واحتلت «باركليز» (Barclays) المرتبة الثانية بـ 1,569 شكوى، بينما احتلت مجموعة «ناتويست» (NatWest Group)، التي تضم «البنك الملكي الاسكتلندي» (Royal Bank of Scotland)، المرتبة الثالثة بـ 1,278 شكوى.
وتعد هذه المجموعات من بين أكبر المجموعات المصرفية في المملكة المتحدة، وتتمتع ببعض أكبر قواعد العملاء، وهو ما قد يفسر سبب تلقيها أكبر عدد من الشكاوى.
كن على علم بتحركات عملاتك
تنبيهات، أسعار مباشرة، وأخبار السوق — في تطبيق واحد
وجه كاميرا الهاتف للتثبيت
4.8 من 40K تقييمًا على App Store وGoogle Play
في الوقت نفسه، تلقى «فيرجن موني» (Virgin Money) 103 شكوى، وتلقى «ذا كووبيراتيف بنك» (The Co-operative Bank) 76 شكوى، وهو ما يمثل حوالي 1% لكل منهما من الإجمالي. ومع ذلك، هذا لا يعني أنهما أكثر البنوك دعماً للعملات المشفرة في المملكة المتحدة، حيث يحظر كلاهما تحويل الأصول المشفرة تماماً.
حتى «ريفولوت»، التي تقدم لعملائها ميزات متنوعة متعلقة بالأصول المشفرة، تلقت أكثر من 500 شكوى.
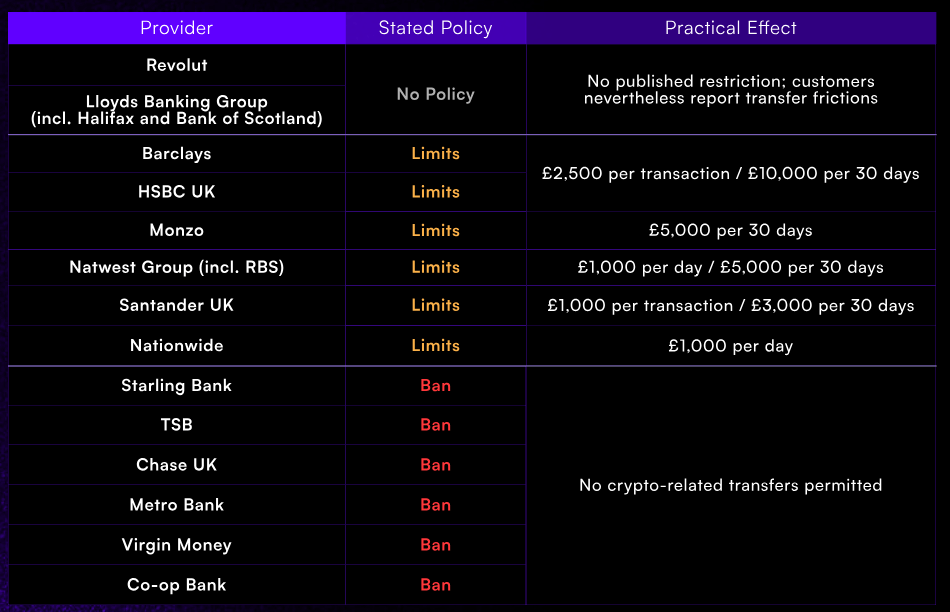
حظر العملات المشفرة، أو حدود على التحويلات، أو عدم وجود سياسة
خلال الحملة، كان بإمكان المشاركين اختيار البنك الذي يتعاملون معه ونوع القيود التي واجهوها، مع إضافة تفاصيل حول حالتهم المحددة.
من غير الواضح كيف تم حل الشكاوى، حيث تعاملت البنوك مع العملاء مباشرة.
«لكن المدافعين عن هذه القضية عادوا إلى Stand With Crypto وأخبروهم عن تجاربهم، لذا نحن نعلم أن البنوك قد تواصلت معهم بشأن هذا الأمر»، كما صرحت SWC لموقع Bitcoin.com News.
كما حددت المنظمة ثلاث مقاربات لتحويلات الأصول المشفرة بين البنوك البريطانية: حظر جميع التحويلات، أو فرض حدود، أو عدم ذكر أي سياسة على الإطلاق، كما تفعل Revolut وLloyds. على سبيل المثال، يسمح كل من «باركليز» و«إتش إس بي سي» في المملكة المتحدة بمبلغ 2,500 جنيه إسترليني لكل معاملة و10,000 جنيه إسترليني كل 30 يومًا، بينما يحدد «مونزو» سقف التحويلات بمبلغ 5,000 جنيه إسترليني كل 30 يومًا.
السياسات كما نُشرت على الموقع الإلكتروني لكل بنك أو مجموعة مصرفية، اعتبارًا من 28 أغسطس 2026. المصدر: Stand with Crypto في المملكة المتحدة
ضوابط على أساس كل حالة على حدة ومزيد من الوضوح
يتضمن التقرير بعض التحفظات. على سبيل المثال، لا يأخذ في الاعتبار الاختلافات في حجم البنوك ولا يشرح أسباب حظر التحويلات الفردية. ومع ذلك، فإنه يشير إلى أن آلاف مستخدمي الأصول المشفرة في المملكة المتحدة يواجهون صعوبات في إجراء التحويلات إلى المنصات الخاضعة للرقابة.
وكما أكدت منظمة SWC، فإن السياسات المنشورة لا تقدم أي ضمانات، حيث لا يزال بإمكان البنوك حظر التحويلات أو تأخيرها. وهذا يحد من قدرة العملاء على التحول إلى بنك أكثر تقبلاً للعملات المشفرة.
وقالت مجموعة الضغط، التي تضم بين شركائها عمالقة العملات المشفرة مثل Coinbase وGemini وBlockchain.com: «لا يمكن أن يعمل خيار المستهلك بفعالية عندما لا يعرف المستهلكون ما الذي يختارون بينه».
ودعت المنظمة البنوك إلى اعتماد «ضوابط تراعي المخاطر وتُطبق على أساس كل حالة على حدة بدلاً من الحظر الشامل للقطاع»، وحثت هيئة السلوك المالي ووزارة الخزانة على «توضيح أن الحظر على مستوى القطاع بأكمله لا يمثل تفسيراً متناسباً للالتزامات التنظيمية».
التمييز المنهجي
سلط تقرير آخر الضوء على الطبيعة المنهجية للقيود المصرفية في المملكة المتحدة. في يناير 2026، قال مجلس أعمال الأصول المشفرةفي المملكة المتحدة (UK Cryptoasset Business Council) إنه، وفقًا لاستطلاعه، يتم حظر أو تأخير 40% من المعاملات الموجهة إلى منصات تداول العملات المشفرة من قبل البنوك.
وكما ورد في يوليو، بدأ المشرعون البريطانيون التحقيق في ما إذا كانت البنوك تفرض قيودًا مفرطة على شركات الأصول المشفرة. وفي أغسطس، سألوا البنوك الكبرى عما إذا كان الإطار التنظيمي المرتقب للعملات المشفرة في البلاد سيغير طريقة تعاملها مع شركات الأصول المشفرة الخاضعة للرقابة.
ويأتي تقرير لجنة الخدمات المالية (SWC) في أعقاب تقرير صادر عن مكتب المراقب المالي للعملة في الولايات المتحدة، والذي كشف أن تسعة بنوك أمريكية كبرى تطبق سياسات قد تقيد الخدمات المالية بناءً على المعتقدات السياسية أو الانتماءات الدينية أو الأنشطة التجارية المشروعة. كما تأثرت صناعة الأصول المشفرة بذلك.

 news.bitcoin.com