$5,68 млрд в 384 сделках: Galaxy Research зафиксировала восстановление криптовенчурного рынка во II квартале
incrypted.com
17 Сентябрь 2026 08:30, UTC
Криптостартапы привлекли $5,68 млрд во II квартале после слабого предыдущего квартала.
Среди секторов, которые привлекли больше всего средств, аналитики выделили категорию «Торговля/Биржи/Инвестиции/Кредитование», DeFi и «Платежи/Вознаграждения».
На американские компании пришлось 73,5% всего венчурного капитала и 39,1% сделок.
Во II квартале 2026 года венчурные инвестиции в криптовалютные и блокчейн-компании восстановились после спада в начале года. По данным Galaxy Research, инвесторы вложили $5,68 млрд в 384 сделки, что на 31% больше показателя I квартала по объему капитала и на 10% — по количеству сделок.
Рост преимущественно обеспечили крупные раунды на поздних стадиях, тогда как количество новых криптовалютных венчурных фондов осталось на минимальном уровне за несколько лет.
Будьте в курсе движения ваших монет
Алерты, котировки в реальном времени и новости рынка — в одном приложении
Наведите камеру телефона, чтобы установить
4,8 на основе 40 К оценок в App Store и Google Play
По итогам первого полугодия 2026 года криптокомпании привлекли более $10 млрд в 744 сделках. Если сохранить такой темп до конца года, объем инвестиций может составить около $20,04 млрд — немного ниже $20,3 млрд в 2025 году, но выше показателей большей части 2023-2024 годов.
Крупные раунды вернулись
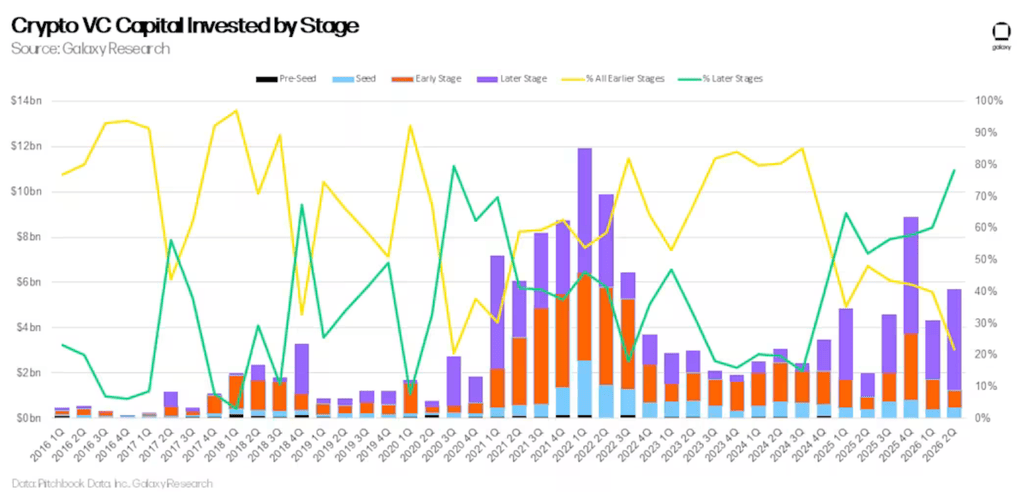
Основной особенностью II квартала стало смещение капитала на более поздние стадии финансирования. Около 78% всех инвестиций пришлось на такие компании, тогда как более молодые стартапы получили 22%.
Инвестиции венчурных фондов в криптовалюту по этапам. Источник:Galaxy Research.
В то же время по количеству сделок ситуация была иной. На предпосевные пришлось 21% всех транзакций, а на поздние стадии — 26%. Galaxy Research отмечает, что рост доли поздних раундов может свидетельствовать о постепенном созревании криптовалютного рынка и наличии большего количества компаний, которые уже генерируют доход.
Медианный размер сделки во II квартале достиг $4,9 млн, установив новый исторический максимум. При этом исследователи предостерегают, что статистика оценок остается ограниченной: соответствующие данные есть лишь для 16% сделок, представленных в выборке, и значительная часть доступных оценок приходится на поздние раунды.
Рост венчурной активности также происходил на фоне восстановления цены биткоина. В то же время Galaxy Research указывает, что связь между ценой первой криптовалюты и инвестициями в частные криптокомпании остается более слабой, чем во время циклов 2017 и 2021 годов. В конце 2025 года биткоин обновлял максимумы, тогда как венчурная активность оставалась неравномерной.
Торговля и DeFi привлекли больше всего
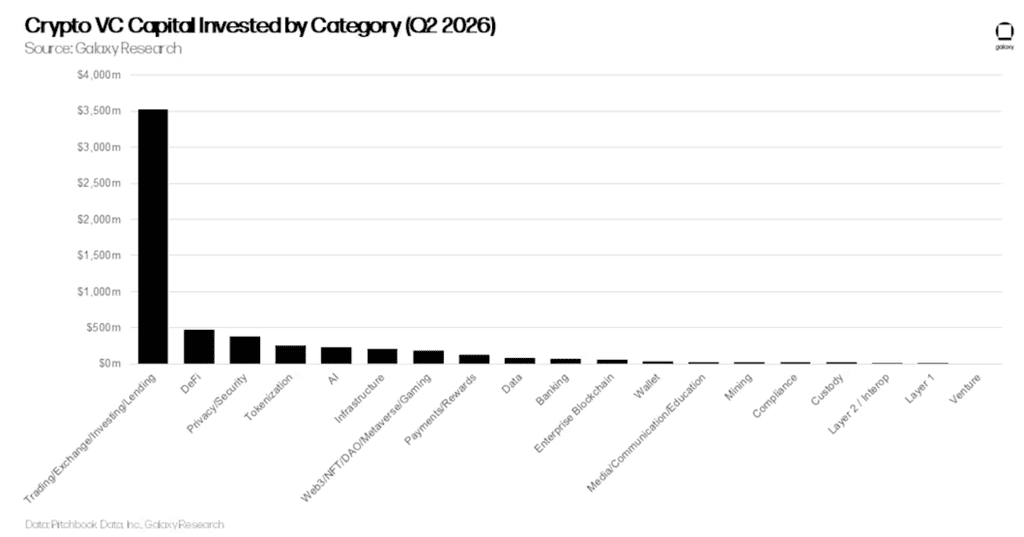
Больше всего капитала во II квартале получили компании категории «Торговля/Биржи/Инвестиции/Кредитование» — около $3,52 млрд, или примерно три пятых общего объема инвестиций. Сегмент также лидировал по количеству сделок — 51.
Инвестиции крипто-венчурного капитала по категориям. Источник:Galaxy Research.
Вторым по объему финансирования стал DeFi с примерно $478 млн. Далее расположились «Приватность/Безопасность», «Токенизация», «Искусственный интеллект», «Инфраструктура», «Web3/$NFT/DAO/Метавселенная/Игры» и «Платежи/Вознаграждения».
По количеству сделок структура была значительно более разнообразной:
DeFi — 40 сделок;
«Платежи/Вознаграждения» — 40;
«Web3/$NFT/DAO/Метавселенная/Игры» — 37;
«Токенизация» — 36;
«Блокчейн для предприятий» — 34;
«Инфраструктура» — 32.
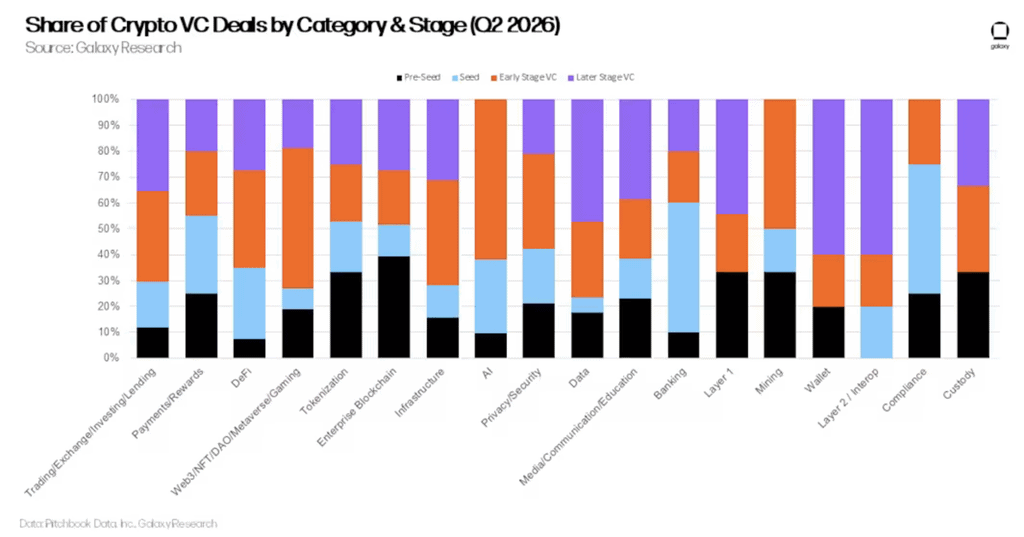
Galaxy Research отмечает, что отдельные категории демонстрировали разную инвестиционную зрелость. В частности, от 65% до 1000% капитала, вложенного в «Торговлю/Биржи/Инвестиции/Кредитование», пришлось на поздние стадии.
Инвестиции венчурного капитала в криптовалюту по категориям и стадиям развития. Источник:Galaxy Research.
В то же время категории «Блокчейн для предприятий», DeFi, «Приватность/Безопасность», «Токенизация», «Майнинг» и «Платежи/Вознаграждения» сохраняли заметную активность на предпосевных и посевных раундах.
США получили почти три четверти капитала
США продолжили доминировать в криптовалютном венчурном секторе. Компании с американской штаб-квартирой получили 73,5% инвестированного капитала и 39,1% из 384 сделок. Для сравнения, на Великобританию пришлось 4% капитала и 7% сделок, а на Францию — 3,2% капитала. По количеству транзакций третьим стал Сингапур с 5,7%.
При этом привлечение средств самими криптовалютными венчурными фондами остается сложным. Во II квартале инвесторы направили около $3,9 млрд в пять новых фондов. Это наименьшее количество новых криптофондов за квартал с III квартала 2019 года.
Galaxy Research связывает давление на фондовый сегмент с макроэкономическими факторами и последствиями кризиса 2022-2023 годов. Дополнительную конкуренцию за институциональный капитал создают ИИ, спотовые ETF и компании, которые накапливают цифровые активы на балансах.
В то же время в пересчете на годовой темп привлечение средств в первом полугодии соответствует примерно $10 млрд, что выше $8,75 млрд, привлеченных криптовалютными фондами за весь 2025 год. Средний размер нового фонда во II квартале вырос до около $378 млн, а медианный — до $80 млн.

 incrypted.com