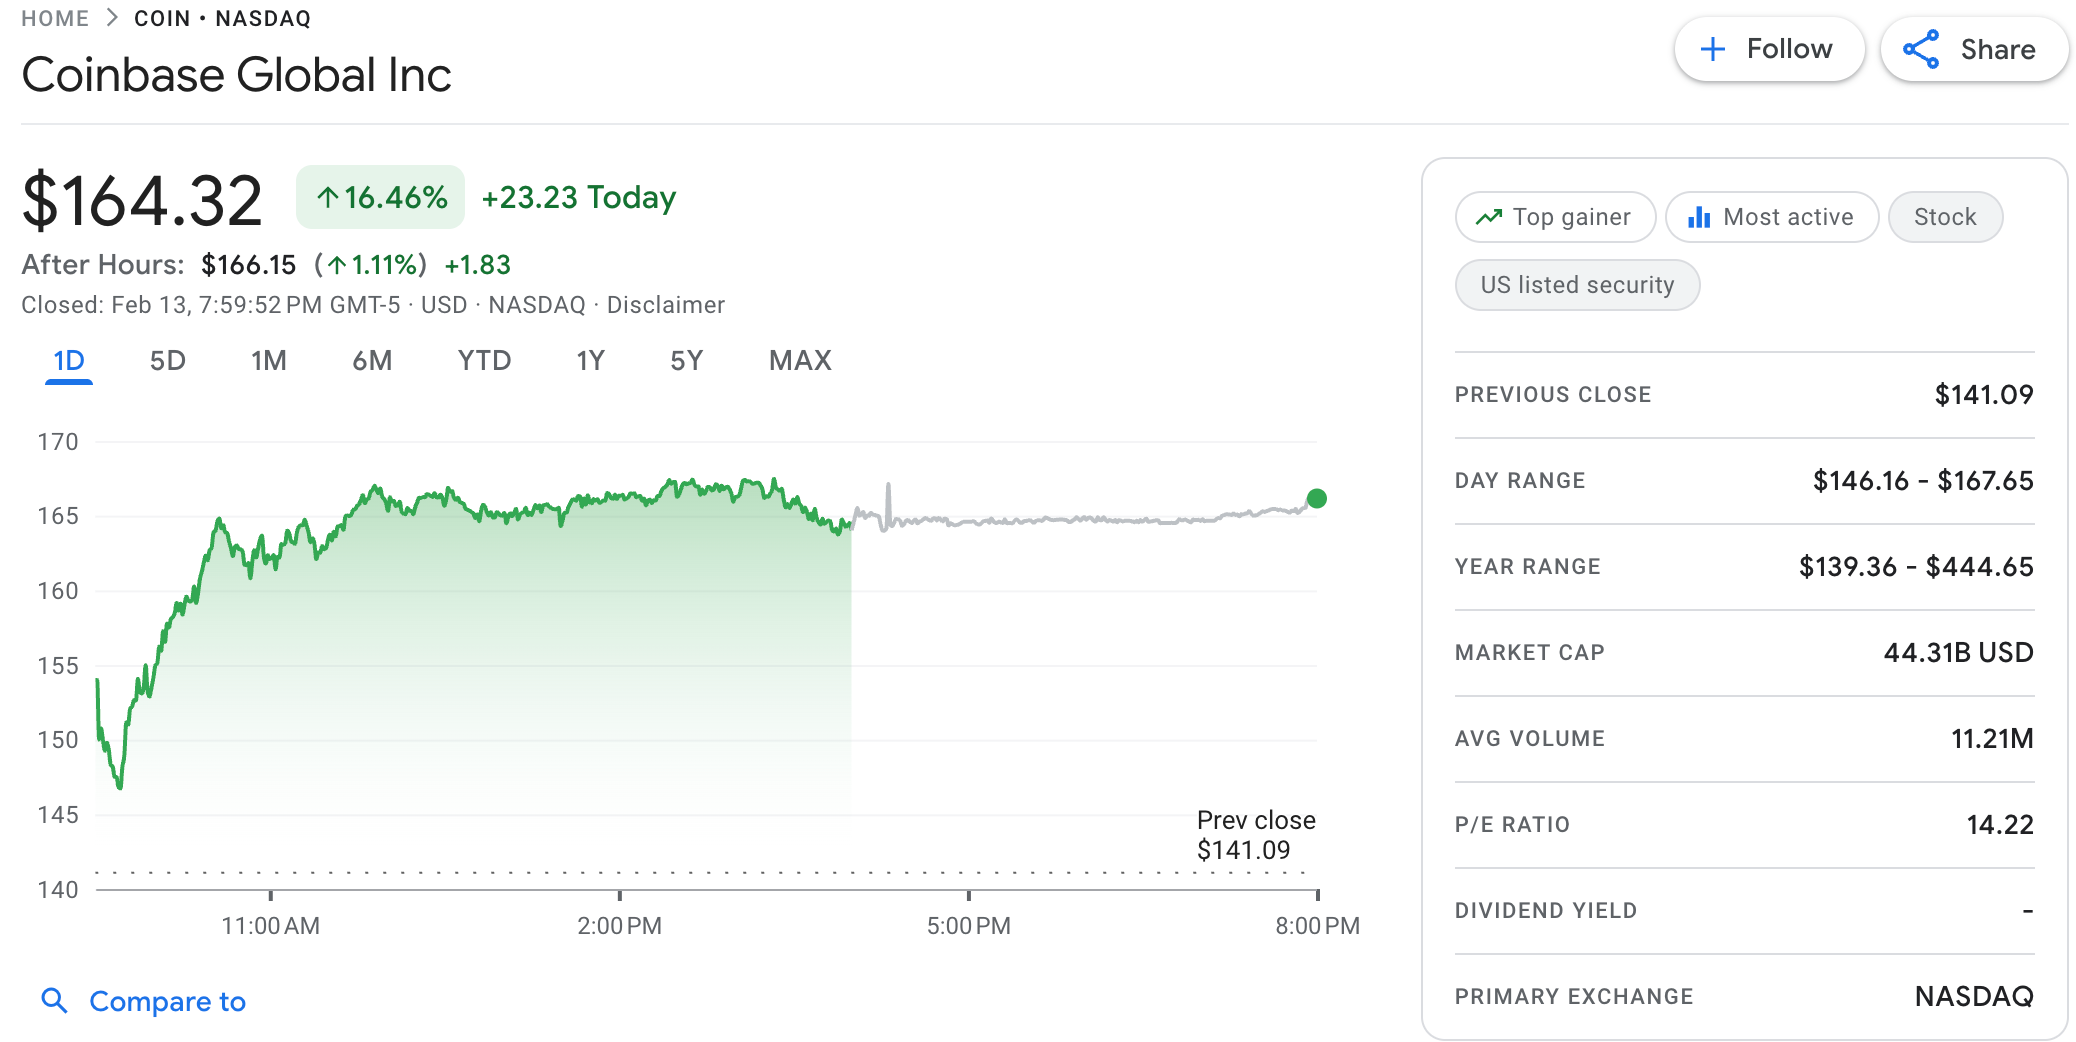
13 февраля акции под тикером COIN выросли более чем на 16%, до $164. Источник: Google Finance.
Финансовые показатели
Чистая выручка Coinbase за квартал сократилась на 5%, до $1,71 млрд. Доходы от операций упали на 6% (до $983 млн), что коррелирует со снижением капитализации крипторынка на 11%.
Чистый убыток по GAAP составил $667 млн. Основная причина — отрицательная переоценка криптопортфеля ($718 млн) и стратегических инвестиций ($395 млн).
Диверсификация и новые драйверы
Палмер считает, что невзрачные показатели скрывают качественные изменения в бизнесе:
-
институционалы: выручка от операций в этом сегменте подскочила на 37% (до $185 млн), в том числе благодаря интеграции биржи Deribit, приобретенной в августе за $2,9 млрд. CEO Брайан Армстронг назвал деривативы ключевым драйвером роста;
-
стейблкоины: доходы выросли на 3%, до $364 млн, а балансы в $USDC ($USDC) обновили исторический максимум. Армстронг отметил растущий потенциал платежей с участием ИИ-агентов;
-
подписки и услуги: этот сегмент принес $727,4 млн (43% от чистой выручки). За весь 2025 год доход направления достиг $2,8 млрд (+23%).
Аналитик противопоставляет краткосрочную зависимость акций от волатильности крипторынка долгосрочной стратегии Everything Exchange. Coinbase уже запустила торговлю акциями, рынки предсказаний на базе Kalshi и фиксирует рекордные объемы в сырьевых товарах.
Мнения аналитиков и прогнозы
Другие эксперты разошлись в оценках:
-
Bernstein: сохранили рейтинг «лучше рынка» с целью $440, назвав акции «слишком дешевыми»;
-
Canaccord: снизили таргет с $400 до $300 («покупать»);
-
Piper Sandler: урезали цель с $270 до $150 («нейтральный» рейтинг).
Coinbase прогнозирует выручку от подписок и услуг в первом квартале 2026 года в диапазоне $550–630 млн. Операционный доход на 10 февраля составил около $420 млн.
Компания завершила 2025 год с $11,3 млрд денежных средств, выкупив акции на $1,7 млрд. Совет директоров одобрил дополнительный байбэк на $2 млрд.

 ru.cointelegraph.com