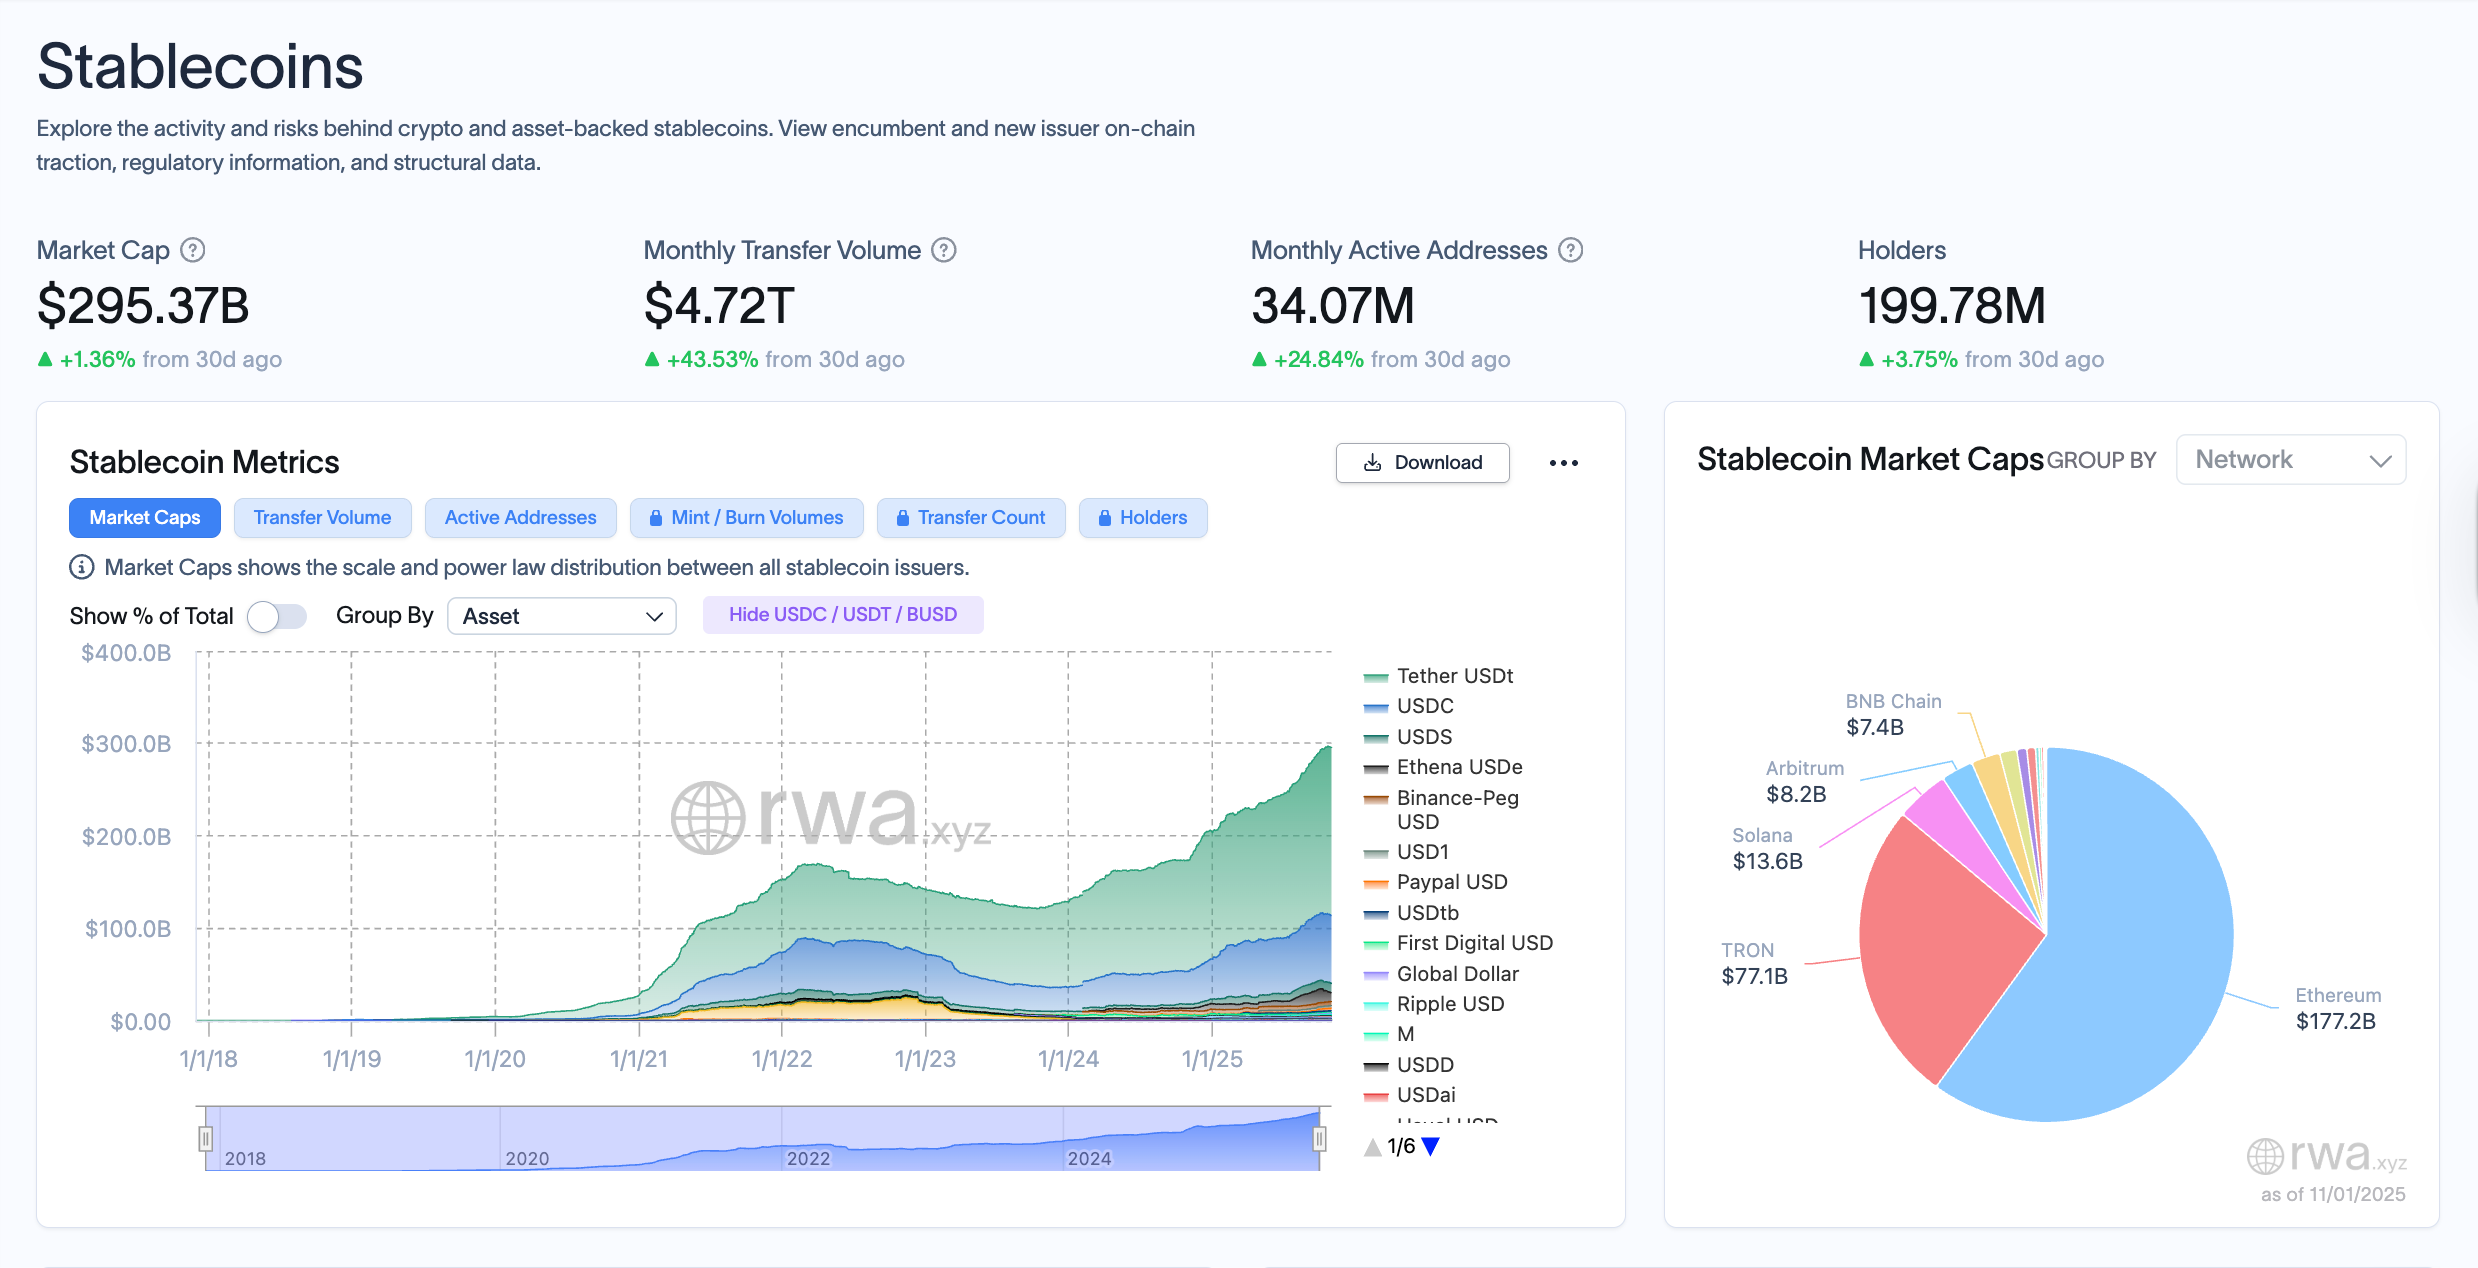
 Стейблкоины продолжают расти как класс активов. Источник: RWAXYZ.
Токенизированные банковские депозиты похожи на «проверочный счет, где вы можете выписывать чеки только другим клиентам того же банка», продолжил Малекан. Он добавил:
«В чем смысл? Такой токен не может быть использован для большинства видов деятельности. Он бесполезен для трансграничных платежей, не может обслуживать не клиентов банка, не предлагает использование в крипто-экосистеме или атомные свопы с другими активами и не может использоваться в децентрализованных финансах (DeFi).
По прогнозам Standard Chartered Bank, сектор токенизированных реальных активов (RWA), физических или финансовых активов, токенизированных на блокчейне, который включает фиатные валюты, недвижимость, акции, облигации, товары, искусство и предметы коллекционирования, увеличится до 2 триллионов долларов к 2028 году.
Эмитенты стейблкоинов будут делиться доходностью так или иначе
Токенизированные банковские депозиты также должны конкурировать с доходными стейблкоинами или эмитентами стейблкоинов, которые находят способы обойти запрет на доходность в Законе о стейблкоинах GENIUS, передавая доходность в виде различных вознаграждений клиентов, утверждал Малекан.
Банковское лобби выступило против доходных стейблкоинов из-за опасений, что эмитенты стейблкоинов, разделяющие интерес с клиентами, подорвут долю рынка банковской отрасли.
Текущая средняя доходность, предлагаемая на сберегательный счет в розничном банке в США или Великобритании, значительно ниже 1%, что делает что-либо выше этого привлекательным для клиентов.
Сопротивление доходным стейблкоинам со стороны банковского лобби вызвало критику со стороны профессора Нью-Йоркского университета Остина Кэмпбелла, который обвинил банковскую отрасль в использовании политического давления для защиты своих финансовых интересов за счет розничных клиентов.

 block-chain24.com




