«Ликвидность рынка облигаций Японии упала до уровней кризиса Lehman 2008 года. Не стоим ли мы на пороге очередного финансового кризиса?» — написал Financelot в соцсети X.
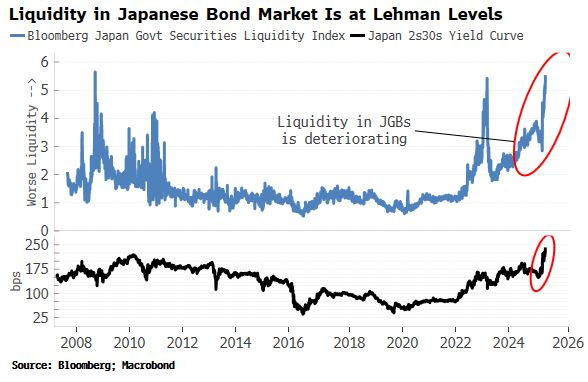
Ликвидность на рынке японских облигаций достигла уровней времен Lehman Brothers
Корни кризиса уходят к недавнему изменению политики Банка Японии. После многих лет агрессивной скупки облигаций центральный банк резко сократил свое участие, затопив рынок предложением и подняв доходности. Банк Японии до сих пор держит облигации на сумму $4,1 трлн, что составляет 52% от общего объема в обращении. Такой контроль над рынком исказил ценообразование и ожидания инвесторов.
Общий долг Японии раздулся до $7,8 трлн, подняв отношение долга к ВВП до рекордных 260% — более чем в два раза выше американского показателя.
Экономические последствия не заставили себя ждать
Реальный ВВП Японии сократился на 0,7% в первом квартале 2025 года — более чем в два раза сильнее ожидавшегося падения на 0,3%. При этом потребительская инфляция ускорилась до 3,6% в апреле, а реальные зарплаты рухнули на 2,1% в годовом выражении, усиливая страхи стагфляции.
«Японии нужна масштабная реструктуризация», — предупреждает The Kobeissi Letter, подчеркивая хрупкость экономической модели страны.
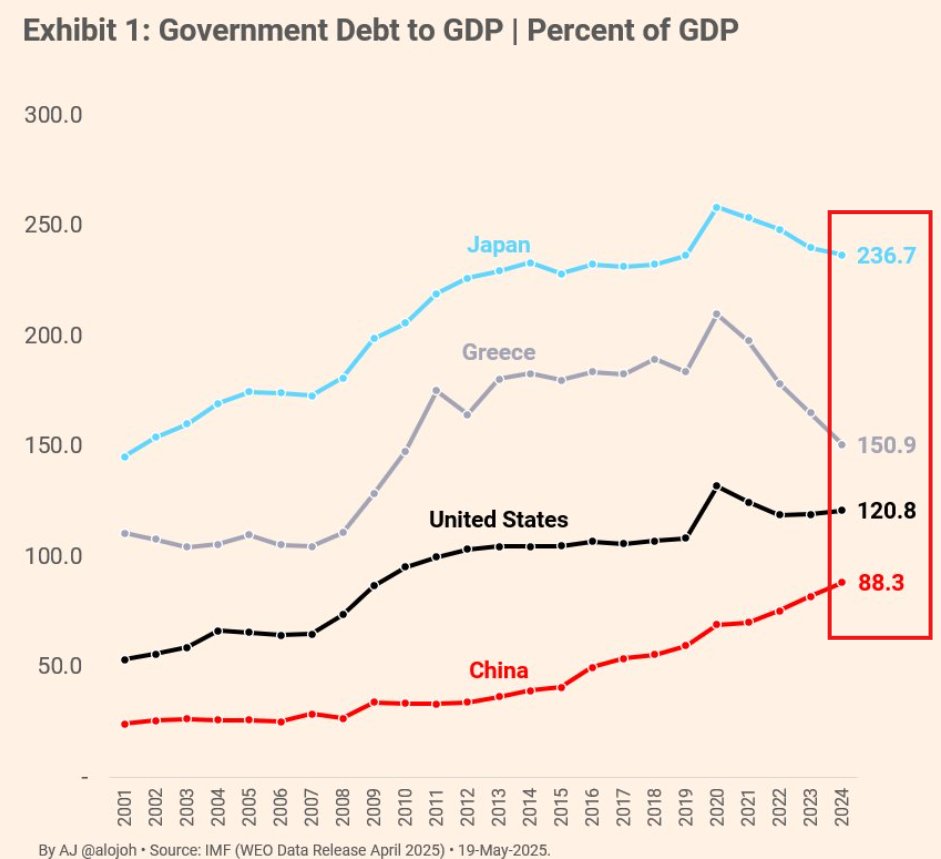
Соотношение государственного долга к ВВП (% от ВВП)
Биткоин как убежище от хаоса на рынке облигаций
Пока глобальные инвесторы осмысливают эти тревожные сигналы, внимание обращается к рынкам цифровых активов, особенно к биткоину. Главная криптовалюта все чаще рассматривается как потенциальное убежище от волатильности облигационного рынка.
Под угрозой оказалась стратегия японского кэрри-трейда — механизма, при котором инвесторы занимают низкодоходную иену для инвестирования в более доходные активы за рубежом. По данным Wolf Street, растущие японские доходность облигаций и ослабевающая экономика давят на эти позиции с высоким кредитным плечом.
«Накопившиеся проблемы дают о себе знать», — пишет издание, отмечая, что раскрутка этой торговли может спровоцировать масштабную ротацию капитала между активами.
Такой сдвиг уже виден. По мере роста доходности облигаций в Японии и Великобритании спрос на биткоин резко вырос в обеих юрисдикциях.
«Случайность ли, что Великобритания и Япония наблюдают огромный спрос на экспозицию к биткоину?» — задается вопросом аналитик Джеймс Ван Стратен (James Van Straten). Он ссылается на то, что доходность 30-летних британских облигаций приближается к 27-летнему максимуму.
Кау Оливейра (Cauê Oliveira), глава исследований в BlockTrendsBR, также отмечает растущую положительную корреляцию между волатильностью облигаций и притоком капитала в биткоин. «Множество крупных игроков переходят из облигаций в биткоин», — отмечает он.
Кризис японских облигаций демонстрирует уязвимость даже самых устоявшихся финансовых структур. Параллельный рост интереса к биткоину в регионах с растущими доходностями облигаций указывает на потенциальное изменение инвестиционных предпочтений крупных игроков рынка.

 hashtelegraph.com


